猜你想问
这份研报的核心内容是什么?
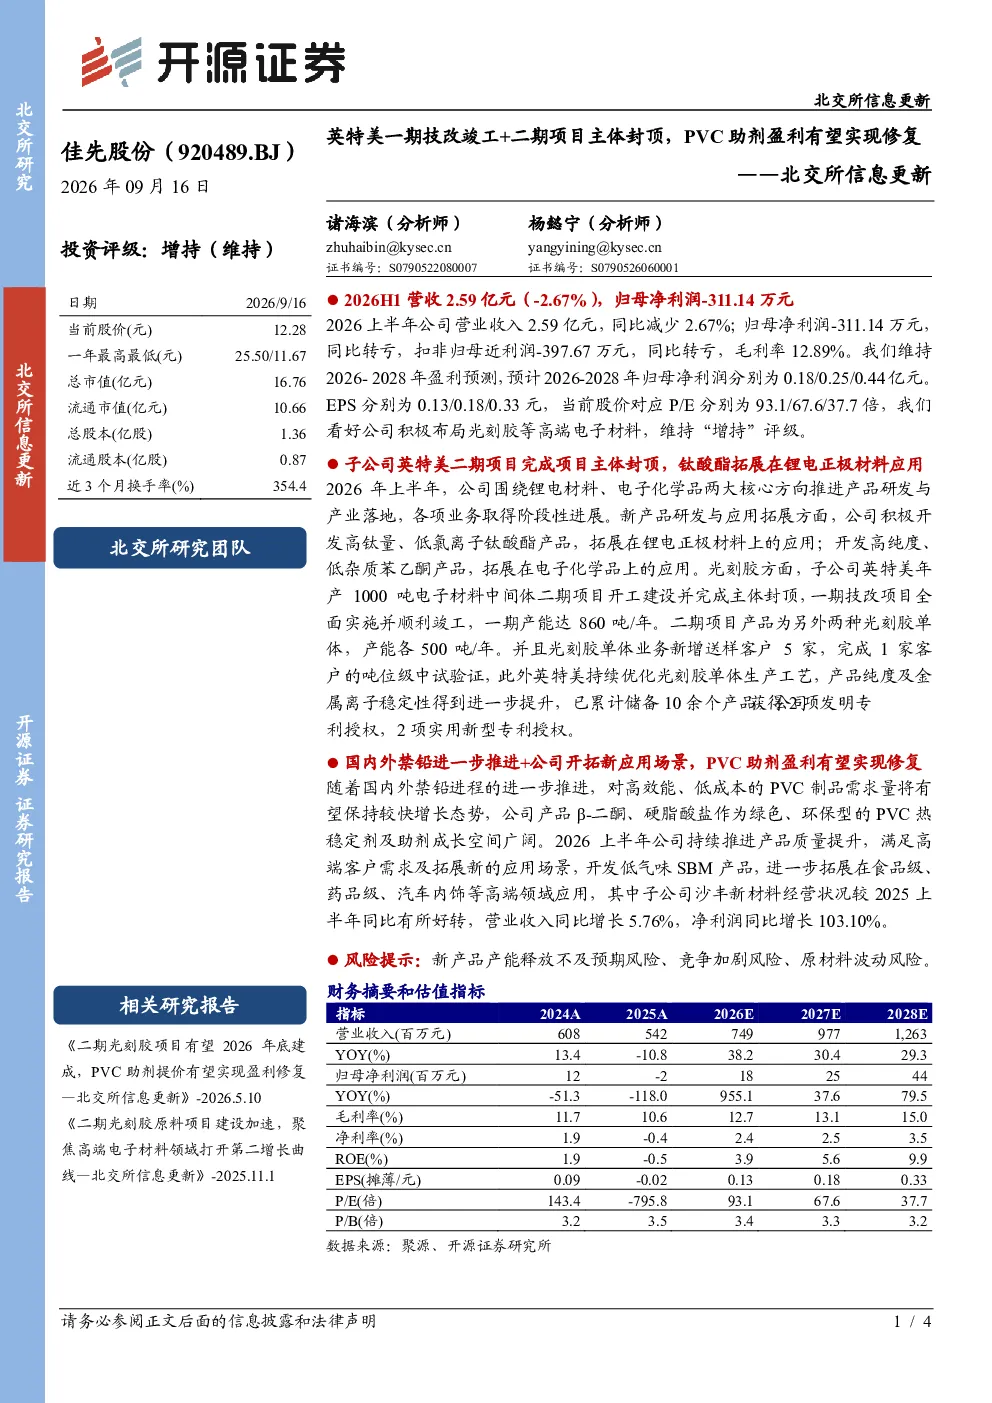
本报告主要关注佳先股份的动态,特别是子公司英特美的一期技改完成和二期项目主体封顶。报告维持对佳先股份的“增持”评级,看好其在光刻胶等高端电子材料领域的布局。预计2026-2028年公司归母净利润分别为0.18/0.25/0.44亿元,EPS为0.13/0.18/0.33元,P/E分别为93.1/67.6/37.7倍。报告还提到公司锂电材料、电子化学品和PVC助剂业务的发展情况,以及子公司沙丰新材料的经营好转。
光刻胶赛道的发展趋势如何?
光刻胶是半导体制造的关键材料,随着半导体行业向更先进制程发展,对高纯度光刻胶的需求持续增长。佳先股份子公司英特美积极布局光刻胶领域,其二期项目主体已封顶,一期产能达860吨/年,二期各500吨/年。英特美在产品纯度和稳定性上取得提升,已获多项专利,并拓展了多个送样客户。这些进展显示光刻胶行业的技术壁垒和市场需求,为佳先股份在该领域的发展提供了机遇。
报告重点分析了佳先股份哪些业务?
报告重点分析了佳先股份的锂电材料、电子化学品和PVC助剂业务。在锂电材料方面,公司开发高钛量、低氯离子钛酸酯产品,拓展在锂电正极材料的应用。电子化学品方面,公司开发高纯度苯乙酮产品。PVC助剂方面,受益于国内外禁铅进程,公司β-二酮、硬脂酸盐需求有望增长,子公司沙丰新材料经营好转,营收和净利润均实现显著增长。
当前市场对佳先股份的判断是什么?
当前市场对佳先股份的判断较为积极。报告维持“增持”评级,主要基于公司积极布局高端电子材料的发展前景。尽管2026年上半年公司业绩出现同比转亏,但报告认为这是新产品导入期的正常表现。公司通过技改和产能扩张,有望在未来几年实现盈利修复。此外,公司在多个业务领域的技术突破和市场需求拓展,也为其长期发展提供了支撑。
研报提示了哪些风险?
研报提示的主要风险包括:新产品产能释放不及预期,可能导致业绩增长不及预期;行业竞争加剧,可能压缩公司利润空间;原材料价格波动,可能影响公司成本控制。此外,报告还提到新产品市场接受度的不确定性,以及宏观经济环境变化可能带来的影响。这些风险因素需要投资者密切关注。