猜你想问
鼎泰高科公司深度20260914研报核心内容是什么?
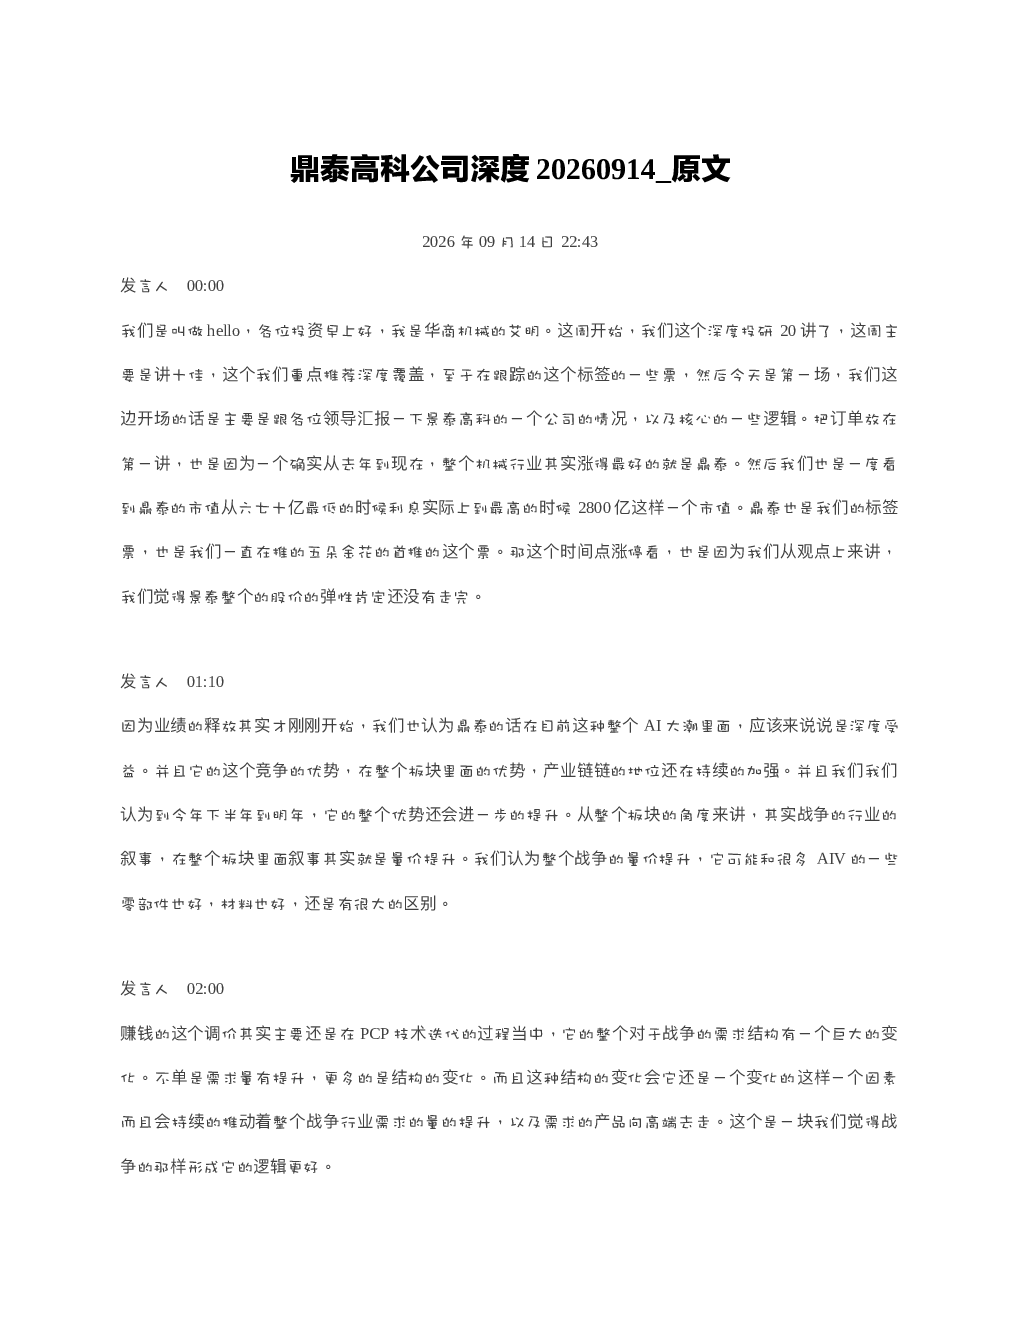
鼎泰高科是全球PCB钻孔设备龙头企业,国内市场份额超过50%,全球市场份额超过30%。公司在AI服务器PCB领域处于领先地位,中高端客户覆盖率超过70%。2023年营收预计超过80亿元,净利润预计超过5亿元,毛利率和净利率均达到较高水平。公司具备技术领先、自主可控、客户资源丰富等竞争优势,未来业绩有望持续增长,盈利能力将持续提升。
PCB钻孔设备赛道发展趋势如何?
PCB钻孔设备行业受益于AI服务器、5G基站等需求增长,市场空间广阔。鼎泰高科作为行业龙头企业,在高端PCB钻孔设备领域拥有技术优势,产品性能和可靠性达到国际先进水平。随着AI服务器市场的发展,PCB钻孔设备需求将持续增长,行业竞争将更加激烈,龙头企业有望凭借技术、客户等优势获得更多市场份额。
鼎泰高科报告重点分析了哪些方向?
报告重点分析了鼎泰高科的行业地位、业绩增长、竞争优势和未来展望。从行业地位看,公司是全球PCB钻孔设备龙头企业,国内市场份额超过50%,全球市场份额超过30%。从业绩增长看,公司2023年营收预计超过80亿元,净利润预计超过5亿元,毛利率和净利率均达到较高水平。从竞争优势看,公司技术领先、自主可控、客户资源丰富。从未来展望看,公司将继续受益于AI服务器市场的发展,业绩有望持续增长,盈利能力将持续提升。
当前PCB钻孔设备市场现状如何?
当前PCB钻孔设备市场处于快速发展阶段,AI服务器、5G基站等需求持续增长,推动市场扩容。鼎泰高科作为行业龙头企业,市场份额领先,技术实力雄厚。但行业竞争也日益激烈,国内外厂商纷纷布局,技术迭代加速。未来几年,行业集中度有望进一步提升,龙头企业凭借技术、客户等优势将获得更多市场份额。
鼎泰高科研报有哪些风险提示?
鼎泰高科面临的主要风险包括行业竞争加剧、技术迭代风险、客户集中度风险等。行业竞争加剧可能导致市场份额下降,技术迭代风险可能导致产品竞争力下降。客户集中度风险可能导致业绩波动。此外,宏观经济波动、政策变化等因素也可能对公司经营产生影响。公司需要持续加强技术研发、拓展客户群体、优化产品结构,以应对潜在风险。