猜你想问
这份研报主要分析了哪些经济数据?
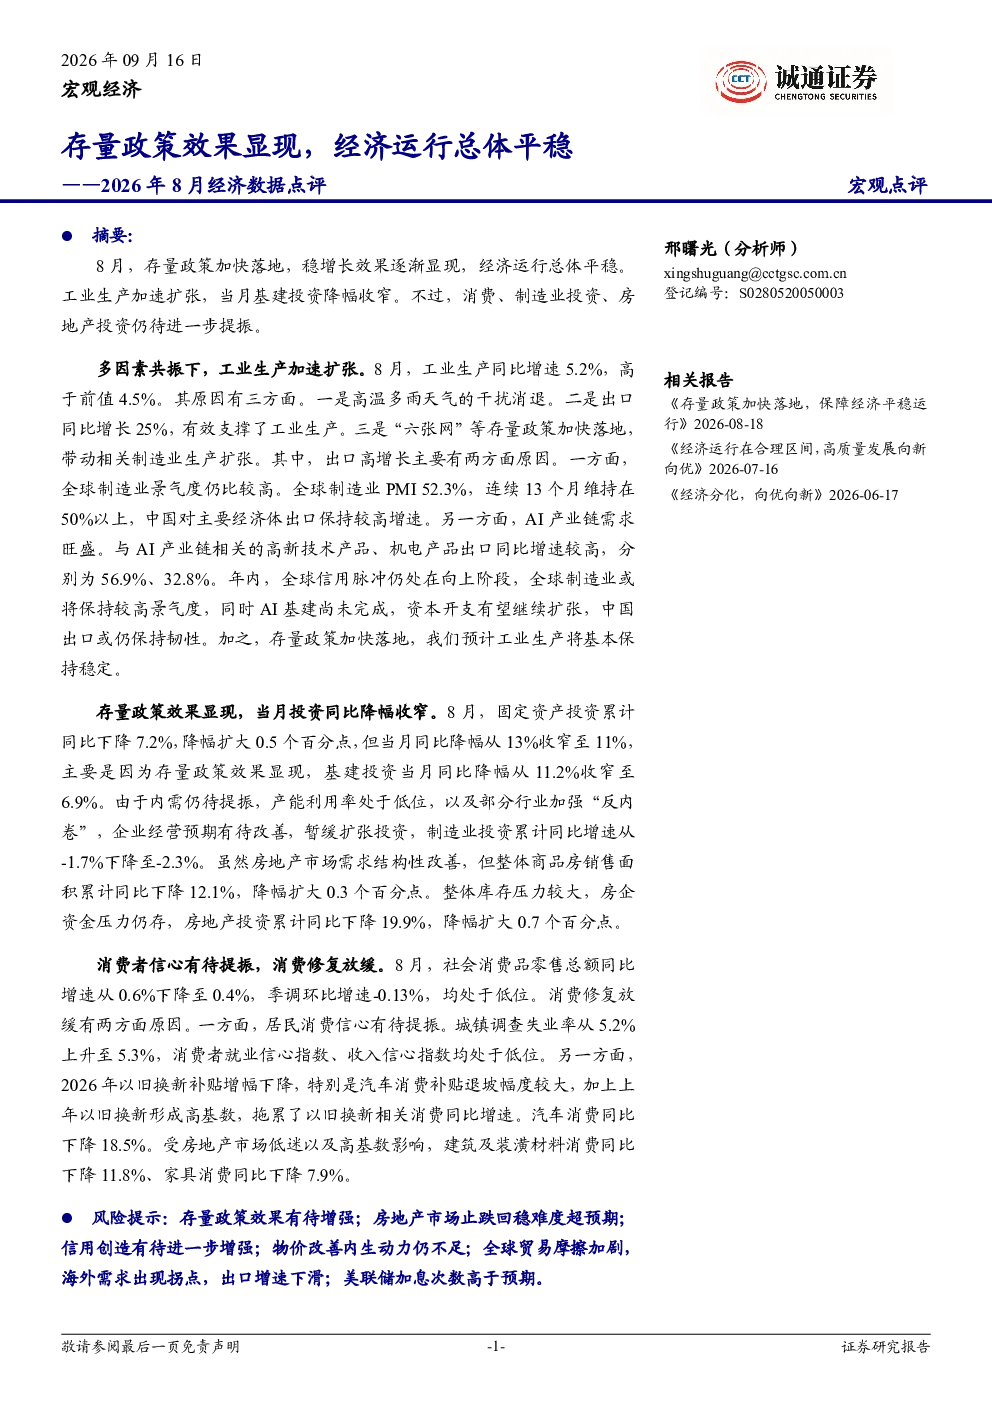
这份研报主要分析了2026年8月的工业生产、固定资产投资、社会消费品零售总额等经济数据。工业生产同比增速5.2%,固定资产投资累计同比下降7.2%,社会消费品零售总额同比增速0.4%。报告指出存量政策加快落地,稳增长效果逐渐显现,但消费、制造业投资、房地产投资仍待进一步提振。
当前工业生产的主要增长动力是什么?
当前工业生产的主要增长动力包括高温多雨天气干扰消退、出口同比增长25%以及存量政策加快落地。出口高增长主要得益于全球制造业景气度较高(全球制造业PMI52.3%)和AI产业链需求旺盛(高新技术产品、机电产品出口同比增速分别为56.9%、32.8%)。年内预计工业生产将基本保持稳定。
报告对制造业投资有何点评?
报告指出制造业投资扩张动力不足,累计同比增速从-1.7%下降至-2.3%。主要原因包括内需仍待提振、产能利用率处于低位、部分行业加强“反内卷”以及企业经营预期有待改善。存量政策加快落地对基建投资有支撑作用,但制造业投资整体仍面临挑战。
社会消费品零售总额增速放缓的原因是什么?
社会消费品零售总额增速放缓的原因包括居民消费信心有待提振(城镇调查失业率上升至5.3%)、2026年以旧换新补贴增幅下降(特别是汽车消费补贴退坡幅度较大)以及上年以旧换新形成高基数。汽车消费同比下降18.5%,但通讯器材消费同比增长27.3%,主要因为以旧换新政策优化实施、新一批补贴资金下发以及学生需求集中释放。
报告中提示了哪些潜在风险?
报告中提示的潜在风险包括消费修复放缓、制造业投资扩张动力不足、房地产投资降幅扩大以及居民消费信心有待提振。城镇调查失业率上升至5.3%,消费者就业信心指数、收入信心指数均处于低位,显示内需恢复仍面临压力。房地产投资累计同比下降19.9%,房企资金压力仍存,商品房销售面积累计同比下降12.1%。
你可能感兴趣
存量政策效果显现,经济运行总体平稳——2026年8月经济数据点评
诚通证券2026-09-16
2026年7月经济数据点评:存量政策加快落地,保障经济平稳运行
诚通证券2026-08-18
2024年8月经济数据点评:扩内需政策效果有待进一步显现
诚通证券2024-09-16
8月经济数据点评:政策效果有待显现,需求尚未修复
万联证券2024-09-19
2016年10月经济数据预测:经济运行平稳,调结构效果显现
北大经济研究所2016-10-31
8月经济金融数据前瞻:房地产和收入政策效果将逐步显现
德邦证券2023-09-06
宏观点评:经济总体运行平稳,关注未来房地产政策影响
信达证券2016-10-20
8月经济数据点评:“二次”稳增长效果显现
中泰证券2022-09-16
2019年上半年国民经济运行情况数据点评:经济运行延续总体平稳、稳中有进态势
华龙证券2019-07-15
2018年9月经济数据点评:投资、消费低位回升,生产小幅回落,经济运行总体平稳
南京银行2018-10-19