猜你想问
2026年8月金融数据点评报告核心内容是什么?
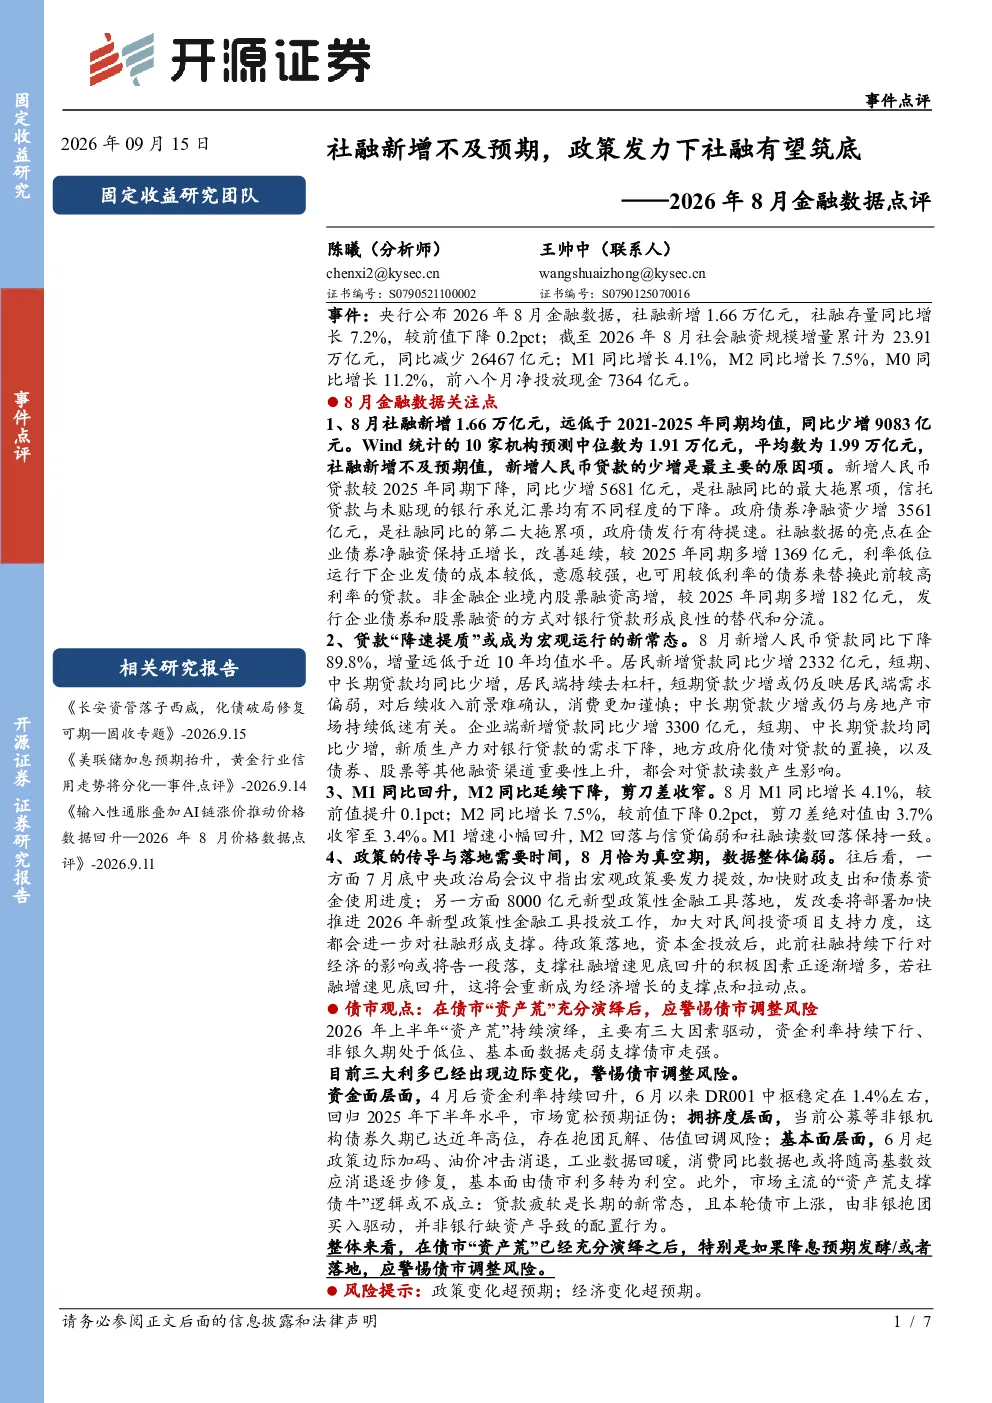
该报告点评了2026年8月的金融数据,指出社融新增1.66万亿元,远低于预期,同比少增9083亿元。社融存量同比增长7.2%,较前值下降0.2个百分点。M1同比增长4.1%,M2同比增长7.5%,M0同比增长11.2%。报告分析主要原因是新增人民币贷款同比少增5681亿元,信托贷款与未贴现的银行承兑汇票下降,政府债券净融资少增3561亿元。企业债券净融资保持正增长,非金融企业境内股票融资高增。M1与M2增速变化显示剪刀差收窄。
报告对金融行业发展趋势有何分析?
报告指出,尽管8月金融数据整体偏弱,但政策发力提效,加快财政支出和债券资金使用进度,8000亿元新型政策性金融工具落地,将对社融形成支撑。企业债券净融资保持正增长,非金融企业境内股票融资高增,显示部分领域仍有活力。报告建议关注政策落地后的效果,预计社融增速有望见底回升。同时,报告也提醒应警惕债市调整风险,资金利率回升、非银久期处于高位、基本面数据走弱等因素不支持债市持续上涨。
报告重点分析了哪些方向?
报告重点分析了8月社融新增不及预期的原因,主要包括新增人民币贷款同比少增、信托贷款与未贴现的银行承兑汇票下降、政府债券净融资少增。同时,报告也关注了贷款‘降速提质’的变化,居民端持续去杠杆,企业端新增贷款同比少增。此外,报告分析了M1与M2增速变化,显示剪刀差收窄,并探讨了政策传导与落地对社融的影响。
报告对当前市场现状有何判断?
报告认为,8月金融数据整体偏弱,但政策发力提效,加快财政支出和债券资金使用进度,8000亿元新型政策性金融工具落地,将对社融形成支撑。企业债券净融资保持正增长,非金融企业境内股票融资高增,显示部分领域仍有活力。报告建议关注政策落地后的效果,预计社融增速有望见底回升。同时,报告也提醒应警惕债市调整风险,资金利率回升、非银久期处于高位、基本面数据走弱等因素不支持债市持续上涨。
报告提示了哪些风险?
报告提示的主要风险包括政策变化超预期和经济变化超预期。政策方面,新型政策性金融工具的落地效果可能不及预期,或政策传导存在障碍。经济方面,基本面数据走弱可能影响社融增速,同时资金利率回升和非银久期处于高位也可能增加市场风险。报告建议投资者密切关注政策动向和经济数据变化,以评估潜在风险。