猜你想问
聚丙烯当前走势如何?
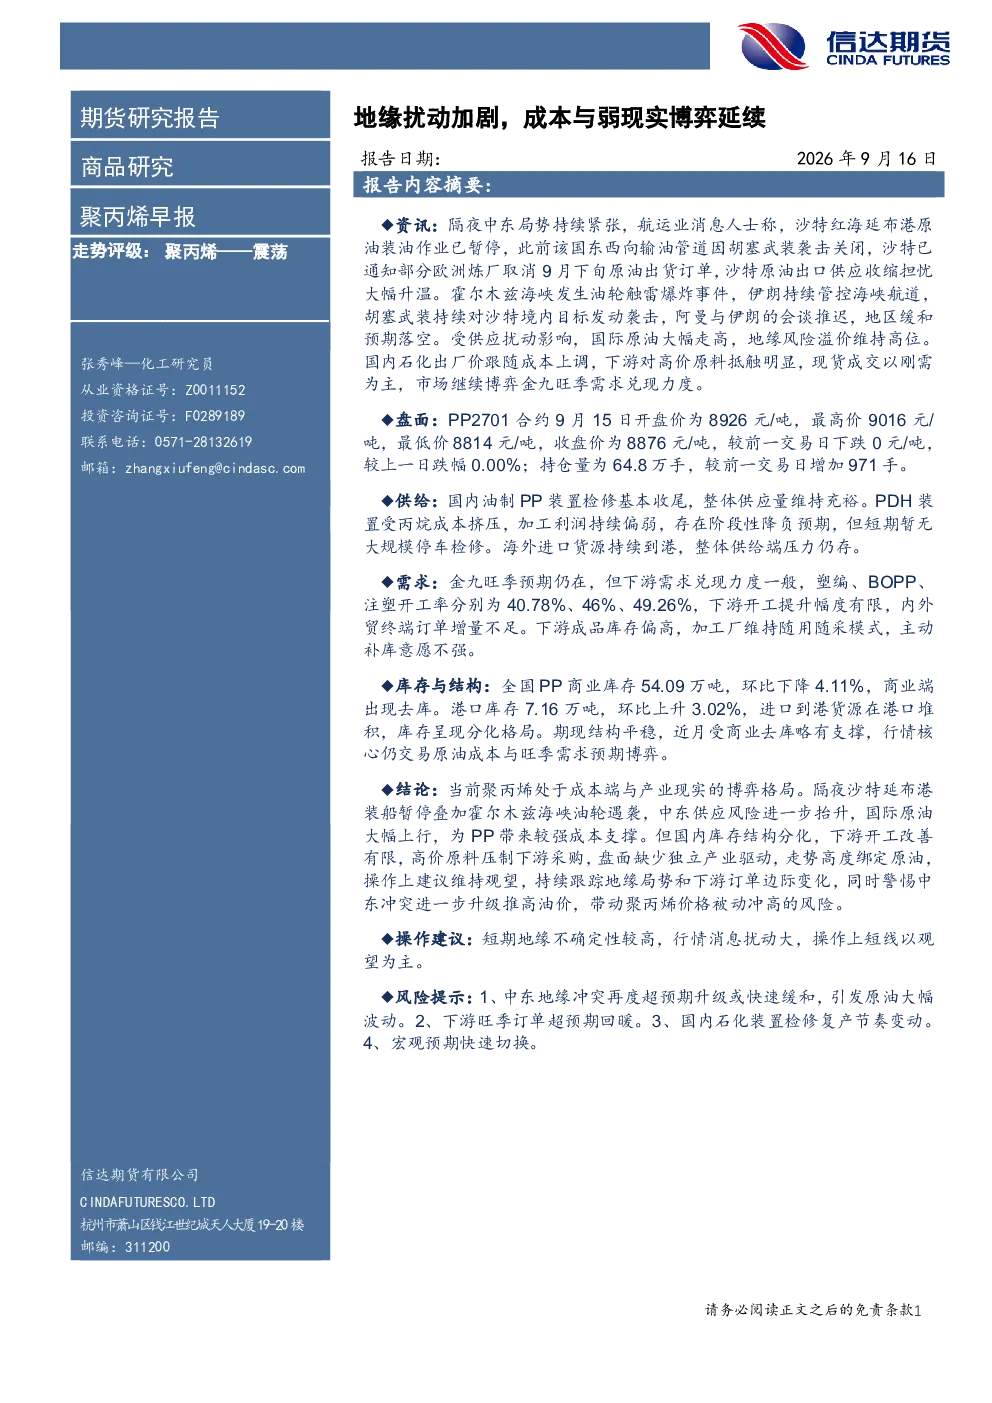
聚丙烯(PP)走势评级为震荡。9月15日,PP2701合约开盘价8926元/吨,收盘价8876元/吨,持平,跌幅0.00%;持仓量64.8万手,增加971手。当前聚丙烯处于成本端与产业现实的博弈格局,走势高度绑定原油。中东供应风险抬升国际原油,为PP带来成本支撑,但国内库存结构分化,下游开工改善有限,高价原料压制采购,盘面缺少独立产业驱动。
聚丙烯行业发展趋势如何?
聚丙烯行业面临成本与弱现实的博弈。国内油制PP装置检修基本结束,供应量维持充裕;PDH装置因丙烷成本挤压,存在阶段性降负预期,但短期无大规模停车;海外进口货源持续到港,整体供给端压力仍存。金九旺季预期仍在,但下游需求兑现力度一般,塑编、BOPP、注塑开工率提升幅度有限,终端订单增量不足,下游成品库存偏高,加工厂维持随用随采模式。
聚丙烯报告重点分析了哪些方面?
报告重点分析了聚丙烯的供需关系、库存结构及市场现状。供给端,国内供应充裕,PDH装置降负预期存在,进口货源持续到港;需求端,金九旺季预期与实际需求兑现力度存在差距,下游开工率及订单增量有限,库存呈现分化格局,商业库存去库,港口库存上升。期现结构平稳,近月受商业去库略有支撑,行情核心仍交易原油成本与旺季需求预期博弈。
聚丙烯市场现状如何判断?
聚丙烯市场处于成本与产业现实的博弈阶段。国际原油受中东供应风险影响抬升,为PP带来成本支撑,但国内库存结构分化,港口库存上升,商业库存去库。下游开工率及订单增量有限,高价原料压制采购,加工厂主动补库意愿不强。聚丙烯走势高度绑定原油,缺乏独立产业驱动,整体呈现震荡格局。
聚丙烯研报有哪些风险提示?
聚丙烯研报提示以下风险:中东地缘冲突超预期升级或缓和,可能引发原油大幅波动;下游旺季订单超预期回暖,可能改变当前供需格局;国内石化装置检修复产节奏变动,影响供应端预期;宏观预期快速切换,可能对市场情绪及价格产生影响。需持续跟踪地缘局势和下游订单边际变化,警惕相关风险。