猜你想问
这份研报的核心内容是什么?
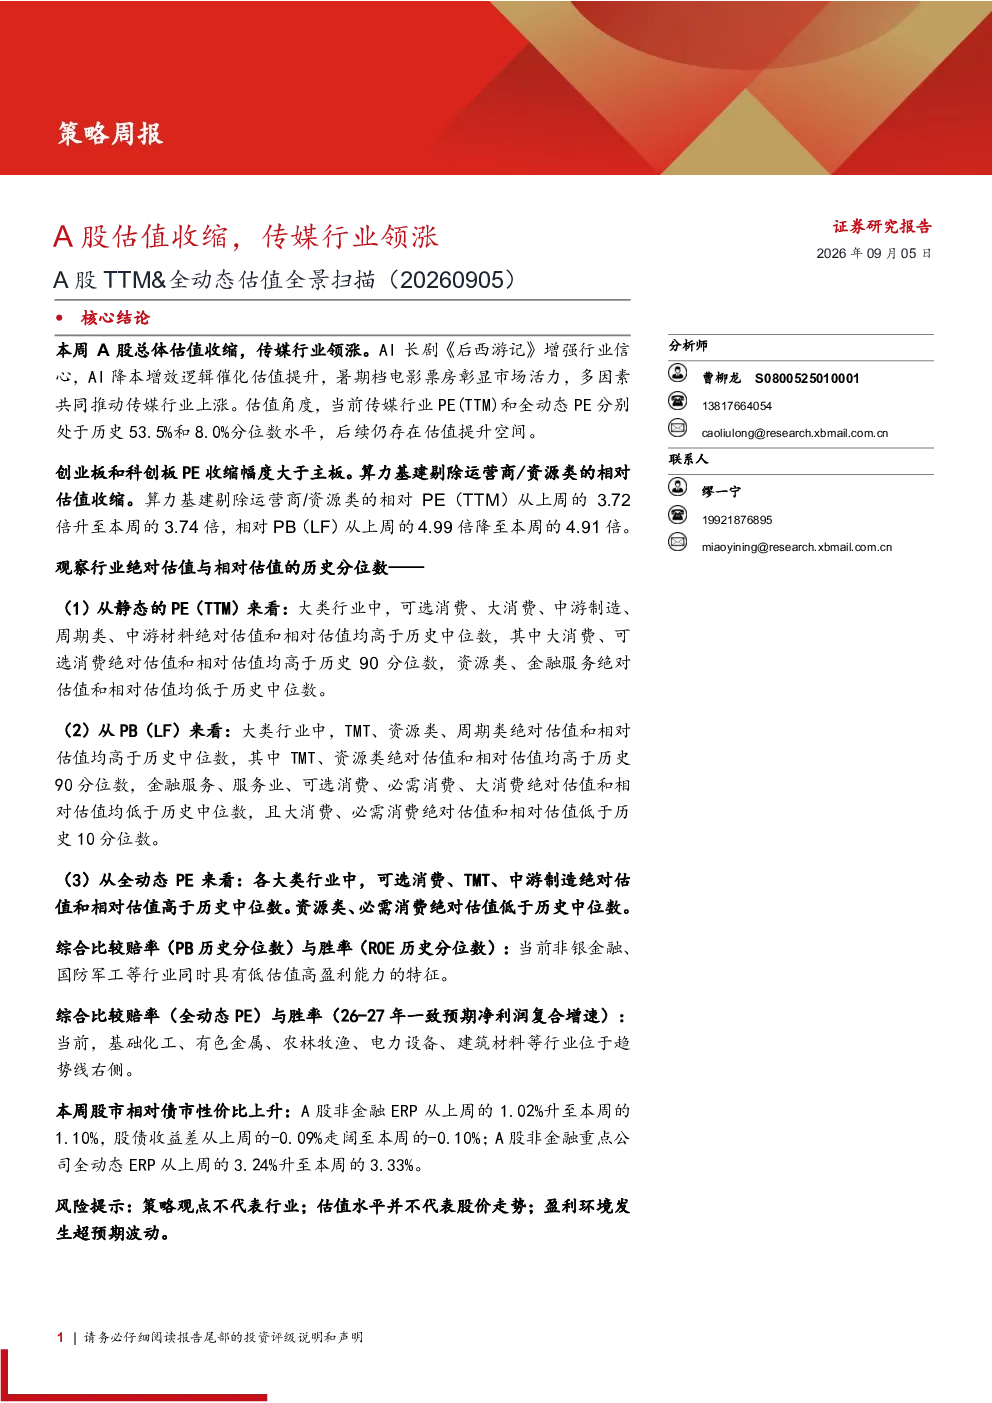
本周A股总体估值收缩,传媒行业领涨。AI长剧《后西游记》增强行业信心,AI降本增效逻辑催化估值提升,暑期档电影票房彰显市场活力,多因素共同推动传媒行业上涨。当前传媒行业PE(TTM)和全动态PE分别处于历史53.5%和8.0%分位数水平,后续仍存在估值提升空间。
文化传媒行业未来发展趋势如何?
传媒行业受益于AI技术赋能和暑期档票房表现,估值得到提振。AI长剧《后西游记》的成功增强了市场信心,AI降本增效逻辑成为估值提升的重要催化剂。暑期档电影票房的良好表现也彰显了市场活力,这些因素共同推动了传媒行业的上涨。从估值角度看,传媒行业仍有提升空间。
研报重点分析了哪些方向?
研报重点分析了A股各行业的估值水平,包括传媒行业的PE(TTM)和全动态PE。报告指出传媒行业当前估值处于历史中位数以上水平,但仍存在提升空间。此外,报告还分析了创业板、科创板、算力基建等板块的估值变化情况。
当前A股市场现状如何判断?
当前A股市场总体估值收缩,但传媒行业表现突出,领涨市场。从大类行业看,可选消费、大消费、中游制造等板块估值高于历史中位数,而资源类、金融服务等板块估值低于历史中位数。传媒行业估值在各大类行业中表现相对较好。
研报有哪些风险提示需要注意?
研报提示TTM估值数据库基于过去12个月滚动净利润,未来业绩大幅波动可能导致估值水平与预期存在差异。全动态估值数据库基于分析师预测净利润,样本公司非完整性可能导致动态估值偏差。此外,策略观点不代表行业,估值水平不代表股价走势,盈利环境超预期波动需注意。
你可能感兴趣
A股TTM&全动态估值全景扫描:A股估值收缩 电力设备行业领涨
西部证券2025-09-06
A股TTM&全动态估值全景扫描:A股估值收缩,纺织服饰行业领涨
纺织服装西部证券2025-11-15
A股估值收缩,商贸零售行业领涨:A股TTM&全动态估值全景扫描
西部证券2025-12-20
A股估值收缩,通信设备行业领涨——A股TTM&全动态估值全景扫描
西部证券2026-04-04
A股TTM&全动态估值全景扫描:A股估值收缩,食品饮料行业领涨
食品饮料西部证券2026-02-07
A股估值收缩,计算机行业领涨——A股TTM&全动态估值全景扫描(20260711)
信息技术西部证券2026-07-11
A股TTM&全动态估值全景扫描:A股估值收缩,通信设备行业领涨
信息技术西部证券2026-05-16
A股TTM&全动态估值全景扫描:A股估值收缩,石油石化行业领涨
西部证券2026-01-31
A股TTM&全动态估值全景扫描:A股估值收缩,医药生物行业领涨
医药生物西部证券2025-08-02
A股估值收缩,煤炭行业领涨 A股 TTM&全动态估值全景扫描(20260314)
西部证券2026-03-14