猜你想问
这份研报主要分析了什么内容?
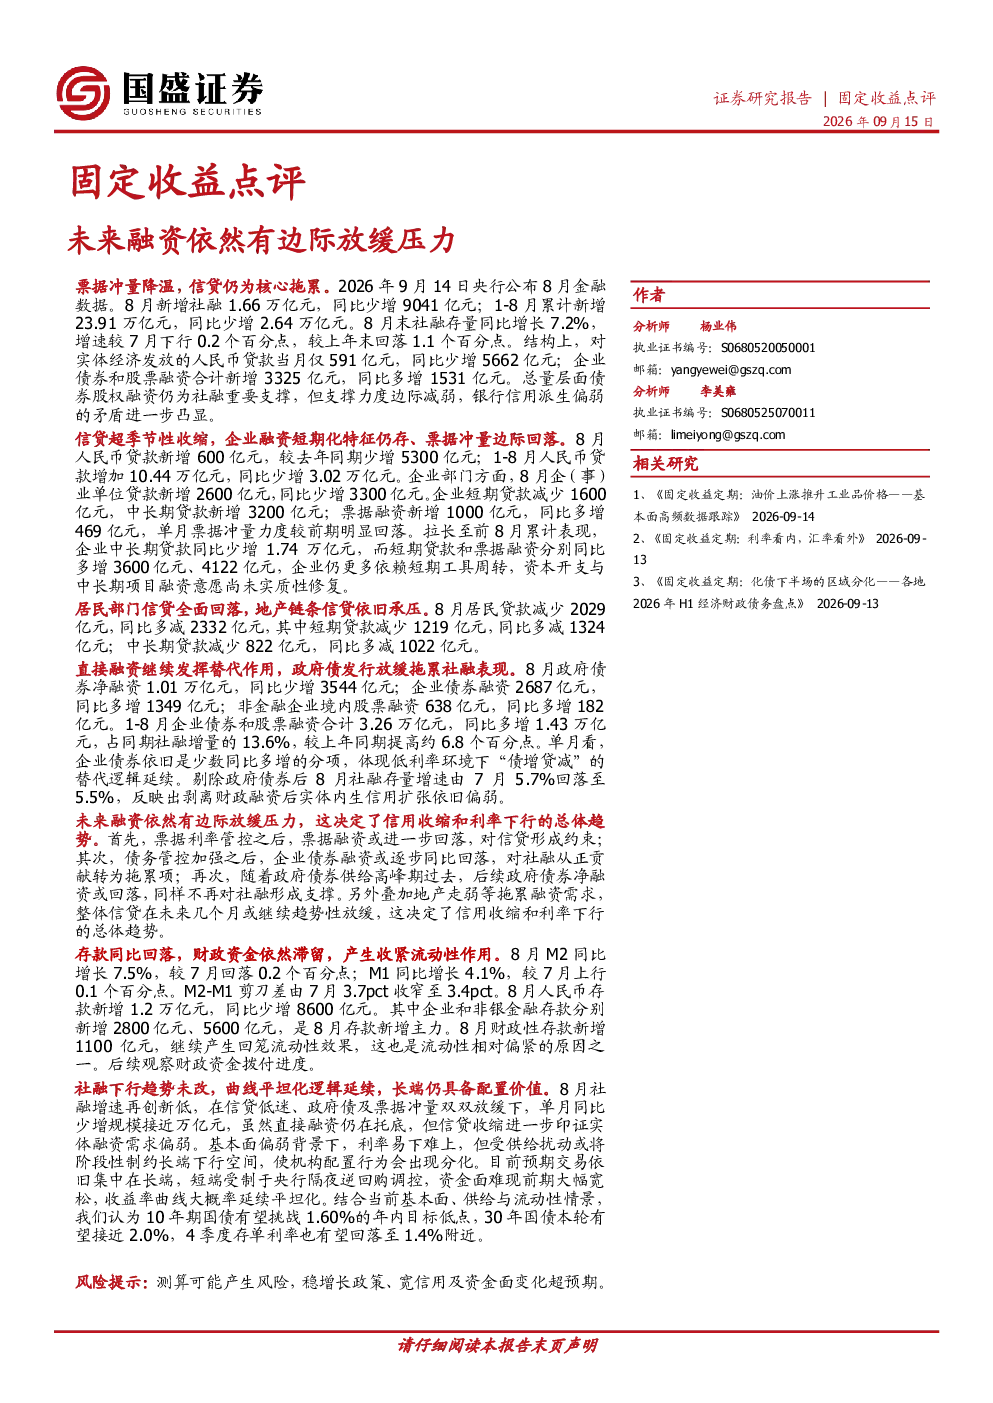
这份研报主要分析了8月中国金融市场的融资情况,指出新增社融、信贷、直接融资和流动性的具体数据及同比变化。报告显示社融存量增速放缓,企业部门更多依赖短期贷款,居民部门信贷全面回落。直接融资中,企业债券和股票融资增长,但政府债券净融资减少。未来趋势预测融资将继续边际放缓,地产走弱等因素拖累融资需求。
未来融资市场的发展趋势如何?
未来融资市场预计将继续面临边际放缓的压力。报告指出,票据融资、企业债券融资和政府债券净融资可能进一步回落。企业中长期贷款需求尚未实质性修复,短期工具仍为主流。地产市场疲软也进一步拖累整体融资需求,预计未来几个月信贷将延续趋势性放缓。社融整体下行趋势不变,曲线平坦化逻辑延续。
报告中重点分析了哪些方向?
报告重点分析了信贷和直接融资两个方向。在信贷方面,关注企业短期贷款减少、中长期贷款增长但同比少增,以及居民部门信贷全面回落的现状。在直接融资方面,分析了政府债券净融资减少、企业债券和股票融资增长的情况。报告还分析了M2和M1增速变化及存款情况。
当前市场现状如何判断?
当前市场现状表现为社融增速放缓,信贷结构失衡,直接融资分化。社融存量增速较7月和上年末均有回落,显示整体融资需求减弱。企业部门信贷更多依赖短期工具,居民部门信贷需求疲软。直接融资中,企业债券和股票融资表现较好,但政府债券净融资拖累整体增速。M2增速回落,M1增速微升,剪刀差收窄。
这份研报提示了哪些风险?
报告提示未来融资市场面临边际放缓的风险,主要来自票据融资、企业债券融资和政府债券净融资可能进一步回落。地产市场疲软拖累融资需求,企业投资和项目融资意愿尚未实质性修复。居民部门信贷需求疲软可能持续。整体社融下行趋势不变,可能影响债券市场表现和流动性状况。
你可能感兴趣
固定收益点评:融资依然存在放缓压力
国盛证券2025-12-13
固定收益周报:表内表外融资继续平稳,未来存在放缓压力
西南证券2017-10-15
固定收益点评:房地产各融资渠道有哪些边际变化?
国盛证券2019-06-19
房企融资边际改善,短期偿债压力依然存在
房地产西南证券2023-02-12
贸易数据:进出口保持平稳,未来放缓压力依然存在
西南证券2017-06-08
棉花策略:虽有低品级棉压力,但未来棉市依然有反弹空间
长江期货2015-04-16
2021年三季报点评:三季度收入增速放缓,全年收入高增长依然有信心
交通运输国信证券2021-10-26
数据点评——信贷数据:实体融资边际有所改善,但总体依然疲弱
西南证券2018-09-12
固定收益点评:弱融资下银行依然资产荒
国盛证券2025-09-14
数据点评:突然的回升难持续,经济放缓压力依然存在
西南证券2019-07-15