猜你想问
这份报告主要分析了哪些核心内容?
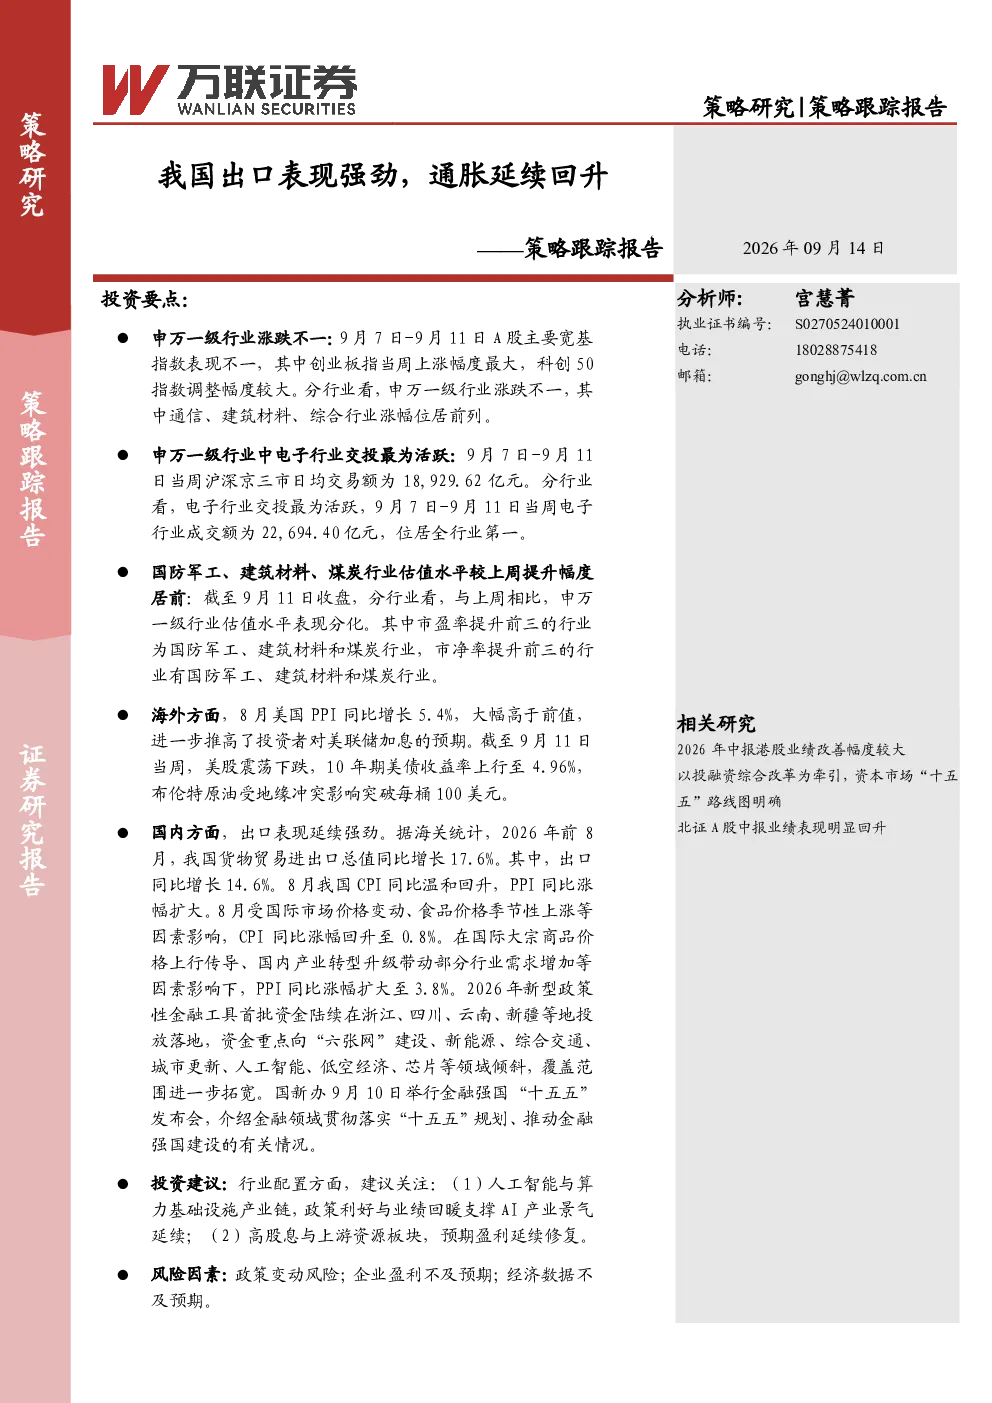
本报告重点分析了我国出口的强劲表现和通胀延续回升的趋势,并结合市场表现、估值水平、财经要闻等方面进行了策略跟踪。报告涵盖了A股主要宽基指数表现、申万一级行业涨跌情况、沪深京三市日均交易额、电子行业交投活跃度等市场表现数据,以及上证50、沪深300指数的估值水平变化。同时,报告还关注了海外美国PPI增长对美联储加息预期的影响,以及国内前8月货物贸易进出口总值增长、CPI和PPI同比回升等财经要闻。最后,报告提出了行业配置建议,关注人工智能与算力基础设施产业链、高股息与上游资源板块。
报告对哪些赛道或行业的发展趋势进行了分析?
报告建议关注人工智能与算力基础设施产业链,以及高股息与上游资源板块。人工智能与算力基础设施产业链作为未来科技发展的关键领域,具有广阔的发展前景。高股息与上游资源板块则能为投资者带来稳定的现金流回报,同时具备一定的抗风险能力。这些赛道的行业发展趋势值得关注,可能为投资者提供新的投资机会。
报告重点分析了哪些方向?
报告重点分析了我国出口表现强劲和通胀延续回升两大核心内容,并结合市场表现、估值水平、财经要闻等方面进行了策略跟踪。在市场表现方面,报告关注了A股主要宽基指数、申万一级行业涨跌、沪深京三市日均交易额、电子行业交投活跃度等数据。在估值水平方面,报告分析了上证50、沪深300指数的市盈率和市净率变化。在财经要闻方面,报告关注了海外美国PPI增长对美联储加息预期的影响,以及国内前8月货物贸易进出口总值增长、CPI和PPI同比回升等数据。最后,报告提出了行业配置建议,关注人工智能与算力基础设施产业链、高股息与上游资源板块。
当前市场现状如何判断?
当前市场现状表现为A股主要宽基指数表现不一,创业板指上涨1.08%,科创50指数调整幅度较大。申万一级行业涨跌不一,通信、建筑材料、综合行业涨幅居前,非银金融、计算机、美容护理行业跌幅较大。沪深京三市日均交易额较上周减少3.90%。电子行业交投最为活跃,成交额位居全行业第一。上证50、沪深300指数市盈率和市净率较上周稳定或回调幅度较小,国防军工、建筑材料、煤炭行业市盈率和市净率提升居前。这些数据显示市场存在一定的不确定性,但也存在一些结构性机会。
报告提示了哪些风险?
报告提示了政策变动风险、企业盈利不及预期、经济数据不及预期等风险。政策变动可能对市场产生重大影响,企业盈利不及预期可能导致股价下跌,经济数据不及预期可能影响市场信心。投资者在关注市场机会的同时,也需要关注这些风险,做好风险管理。