猜你想问
氟化工行业三代制冷剂的市场表现如何?
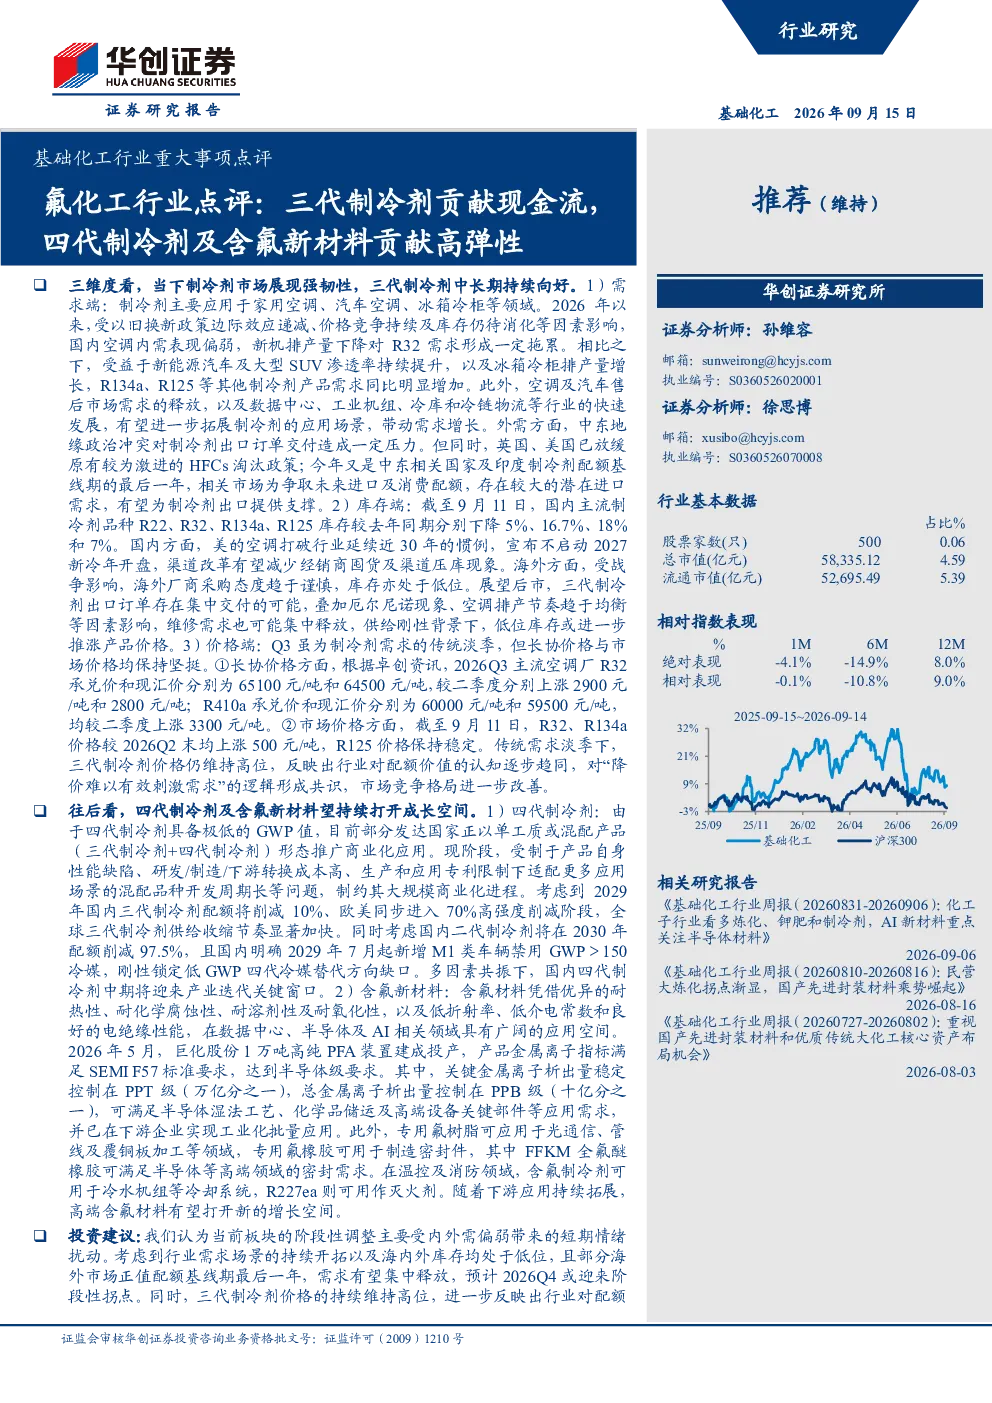
三代制冷剂如R32在当前市场表现稳健,主要得益于其在空调、汽车等传统领域的持续需求。国内空调内需虽偏弱,但新能源汽车、大型SUV渗透率提升及冰箱冷柜排产量增长带动R134a、R125等制冷剂需求同比增加。同时,数据中心、工业机组等新兴领域拓展应用场景,外需方面虽受中东地缘政治冲突影响,但英国、美国放缓HFCs淘汰政策,可能为中东及印度带来潜在进口需求。库存方面,国内主流制冷剂品种库存较去年同期下降,供给刚性,低位库存或推涨价格。价格端,Q3长协价格上涨,传统淡季价格坚挺,反映行业对配额价值认知趋同,市场竞争格局改善。
四代制冷剂及含氟新材料的发展前景如何?
四代制冷剂具有极低GWP值,部分发达国家已推广单工质或混配应用,但现阶段仍面临性能缺陷、研发制造转换成本高、混配品种开发周期长等制约因素。中长期来看,多因素共振(三代配额削减、二代配额削减、M1类车辆禁用高GWP冷媒)将推动产业迭代,迎来关键窗口期。含氟新材料方面,巨化股份1万吨高纯PFA装置投产,满足半导体级要求,已在下游实现工业化应用,应用领域涵盖数据中心、半导体、AI、光通信等,温控及消防领域潜力巨大,高端含氟材料打开新增长空间。
氟化工行业目前面临的主要风险有哪些?
氟化工行业面临的主要风险包括:原料价格上行压力可能导致成本端传导不畅;产品价格下行风险可能压缩盈利空间;下游需求不及预期会影响市场空间;在建项目投产不及预期可能影响行业产能扩张;此外,安全环保风险也是行业需要关注的重点,需持续加强合规管理以防范潜在风险。
报告对氟化工行业的市场现状有何判断?
报告认为氟化工行业市场现状呈现供需两旺格局,库存低位支撑价格坚挺,市场竞争格局改善。需求端,传统领域需求稳定增长,新兴领域拓展带来增量空间,外需虽有波动但长期趋势向好。供给端,供给刚性,低位库存为价格上涨提供基础。价格端,长协价格和现货价格均表现稳定,反映行业对配额价值认知趋同。整体来看,氟化工行业市场处于健康发展阶段,但需关注短期波动因素。
报告的核心投资逻辑是什么?
报告的核心投资逻辑在于氟化工行业“三代贡献现金流,四代+新材料贡献弹性”的双轮驱动格局。三代制冷剂中长期价格盈利持续向上,市场竞争格局改善,提供稳定的投资回报基础。四代制冷剂及含氟新材料则带来高弹性增长空间,满足半导体、数据中心等高端领域需求,打开新增长曲线。当前板块调整受短期情绪扰动,预计中长期发展前景广阔,建议关注巨化股份、永和股份、三美股份、东岳集团、昊华科技等龙头企业。