猜你想问
这份研报的核心内容是什么?
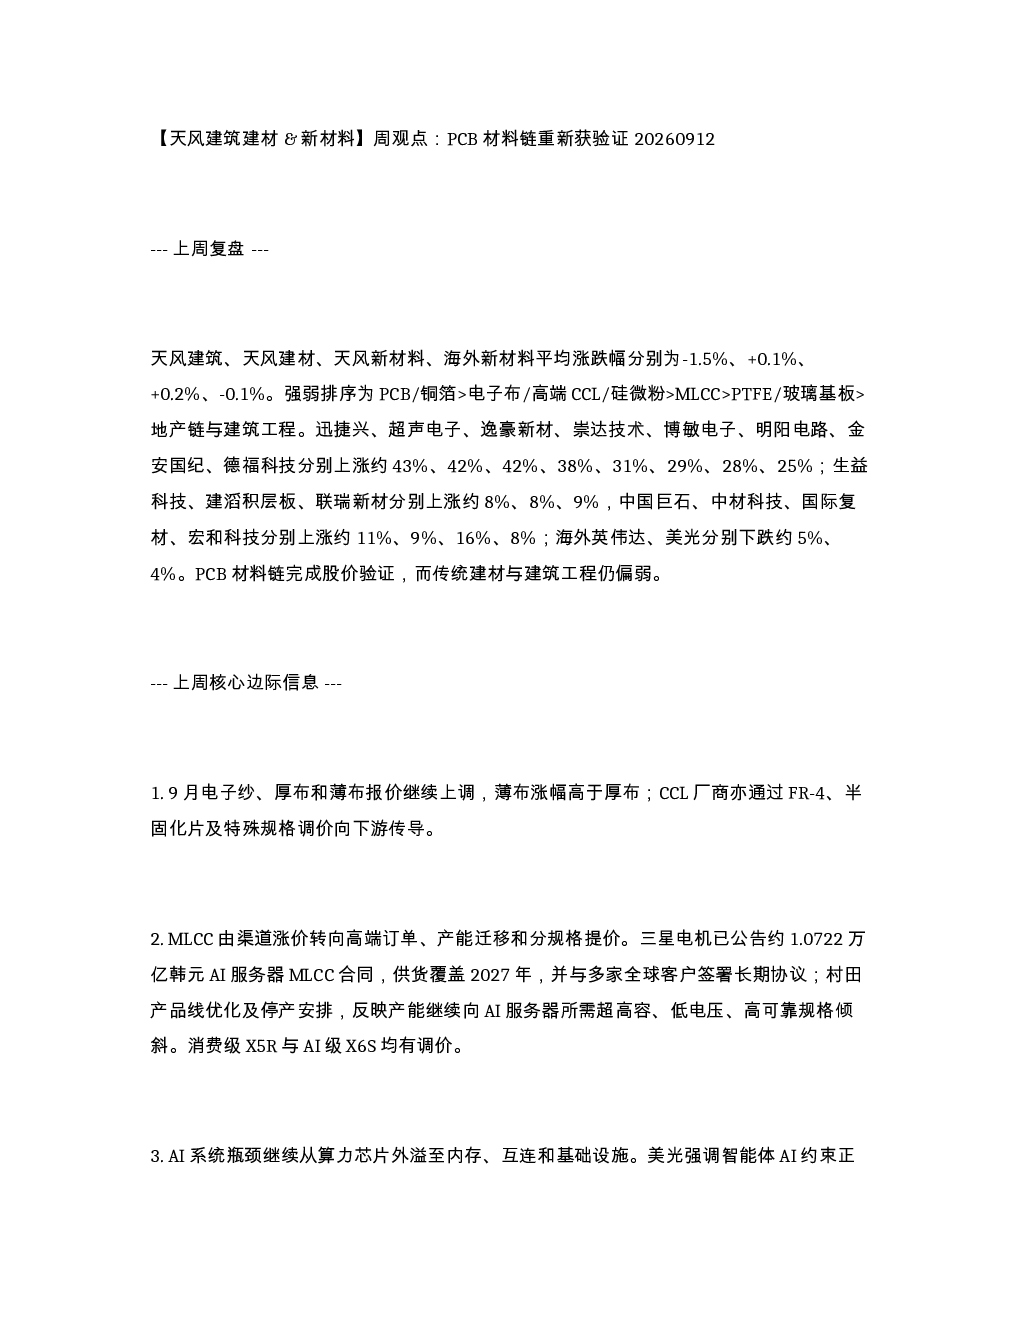
这份研报主要分析了建筑建材新材料板块上周的表现,重点关注了PCB材料链的修复情况。报告指出,PCB材料链多环节同步修复,电子纱布、高端CCL、低介电电子布等价格上调,MLCC涨价转向高端订单,AI系统对内存层级的需求增加,玻璃基板在高密度封装中的技术方向得到验证。此外,传统建材板块受政策托底影响,海外新材料方面需关注联茂、台光电等企业的产能利用率及日东纺的供给情况。报告还推荐了AI新材料主线、传统建材板块及高股息+转型+建筑工程方向的相关企业。
PCB材料链近期的发展趋势如何?
PCB材料链近期呈现多环节同步修复的趋势。电子纱、厚布、薄布报价上调,特别是薄布涨幅更高,CCL厂商通过多种规格调价传导成本。MLCC价格由渠道转向高端订单,产能迁移至AI服务器规格,消费级X5R与AI级X6S均调价。AI系统对内存层级的需求增加,美光披露HBM4量产送样,NVIDIA宣布澳大利亚计算基础设施。玻璃基板技术在高密度封装中方向明确,三星电机展示了玻璃芯封装基板及TGV路线。这些变化表明PCB材料链在AI等新技术驱动下,正经历结构性调整和修复。
研报重点分析了哪些方向?
研报重点分析了AI新材料主线、传统建材板块、海外新材料及高股息+转型+建筑工程四个方向。AI新材料主线方面,优先配置高端CCL、低介电电子布、HVLP铜箔等,其次关注球形硅微粉、MLCC/陶瓷基板、洁净室等,跟踪对象包括PTFE、玻璃基板等。传统建材板块推荐华新建材、科达制造等,关注C端建材和新开工端企业。海外新材料方面需关注联茂、台光电等高阶板产能利用率及日东纺的供给。高股息+转型+建筑工程方向推荐江河集团、四川路桥等,关注鸿路钢构的业绩修复及联检科技等转型企业。
当前市场对建筑建材新材料板块的判断是什么?
当前市场对建筑建材新材料板块的判断呈现分化态势。PCB材料链在AI等新技术驱动下表现活跃,电子纱、CCL、铜箔等价格上调,MLCC向高端订单转移,玻璃基板技术方向明确。传统建材板块受政策托底影响,但价格、需求、股价尚未完全反转验证。海外新材料方面,需关注联茂、台光电等企业的产能利用率及日东纺的供给情况。整体来看,市场对AI新材料主线较为关注,但对传统建材板块仍持谨慎态度,需进一步观察政策效果和需求变化。
研报提示了哪些风险?
研报提示的主要风险包括:传统建材板块的价格、需求、股价尚未完全反转验证,政策托底效果仍需观察;AI新材料赛道竞争加剧可能导致价格波动,需关注企业产能扩张和市场份额变化;海外新材料方面,需警惕日东纺等供应商的供给变化对国内市场的影响;此外,PCB材料链的修复程度仍需持续跟踪,部分企业产能迁移和技术路线调整可能存在不确定性。这些风险因素可能影响板块的长期表现,投资者需密切关注相关动态。