猜你想问
9月14日信用债异常成交有哪些重点关注券?
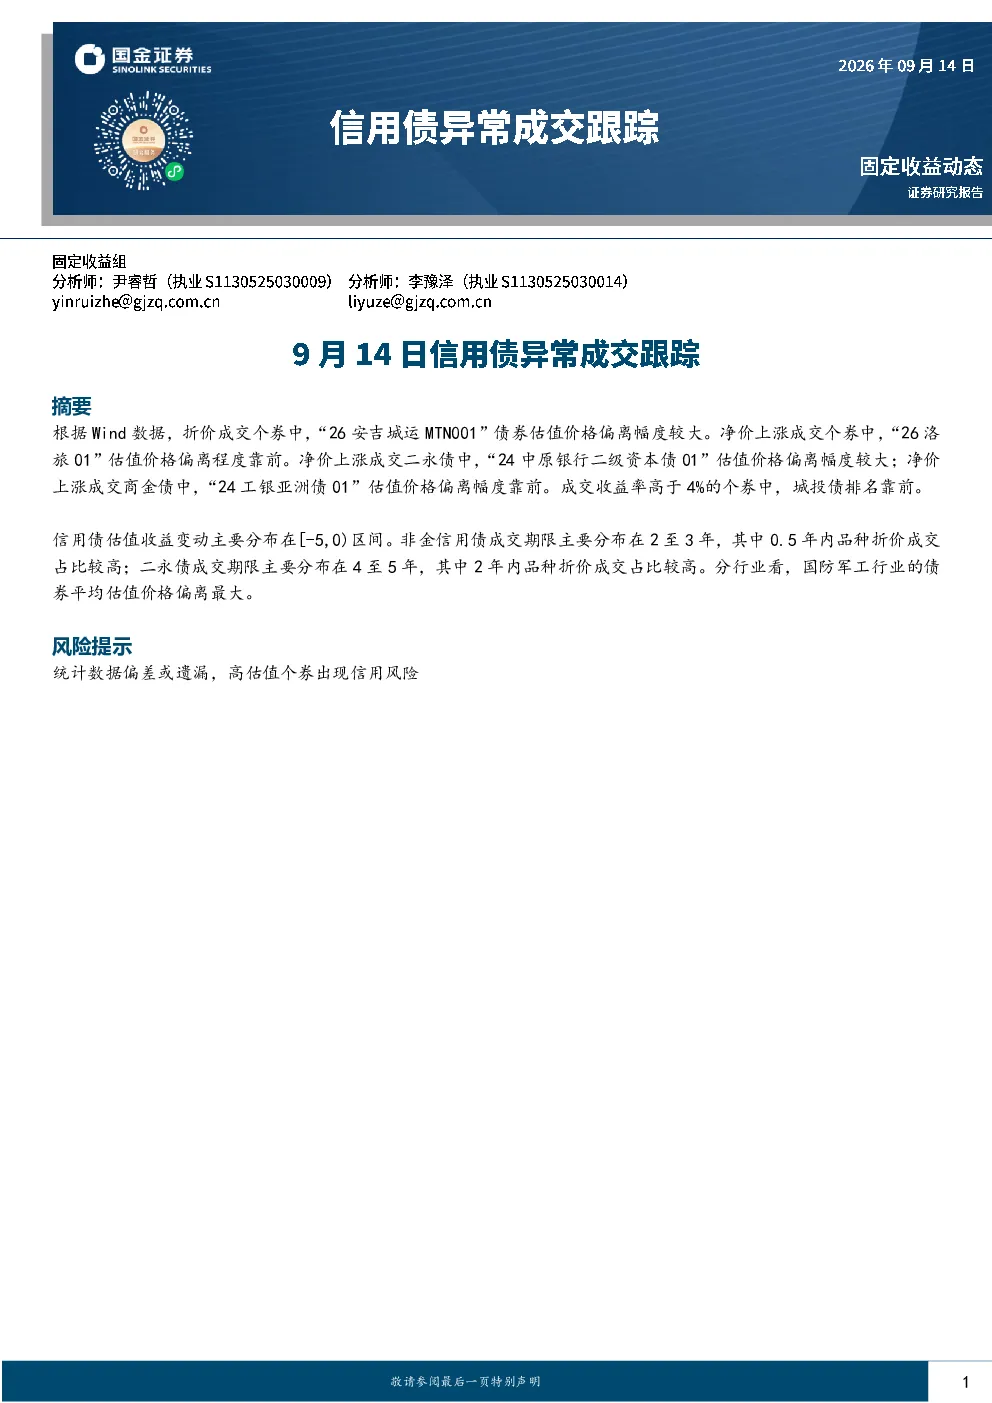
根据Wind数据,折价成交个券中,“26安吉城运MTN001”债券估值价格偏离幅度较大;净价上涨成交个券中,“26洛旅01”估值价格偏离程度靠前;净价上涨成交二永债中,“24中原银行二级资本债01”估值价格偏离幅度较大;净价上涨成交商金债中,“24工银亚洲债01”估值价格偏离幅度靠前;成交收益率高于4%的个券中,城投债排名靠前。这些券的成交表现反映了当前信用债市场的供需关系和投资者情绪。
信用债估值收益变动的主要分布区间是多少?
信用债估值收益变动主要分布在[-5,0)区间。这意味着大部分信用债的估值收益变动幅度在-5%到0%之间,整体呈现小幅波动或负向调整的趋势。这种分布情况可能与当前宏观经济环境、市场流动性以及信用风险偏好等因素有关,投资者需要关注这一区间内信用债的表现及其背后的驱动因素。
非金信用债和二永债的成交期限分布有何特点?
非金信用债成交期限主要分布在2至3年,其中0.5年内品种折价成交占比较高;二永债成交期限主要分布在4至5年,其中2年内品种折价成交占比较高。这种期限分布特征表明,短期限的非金信用债市场情绪较为悲观,而二永债市场则对长期限品种更为敏感。投资者在分析信用债时,需要结合期限结构来评估市场风险和机会。
国防军工行业债券的平均估值价格偏离程度如何?
分行业看,国防军工行业的债券平均估值价格偏离最大。这表明国防军工行业的信用债市场表现与其他行业存在显著差异,可能受到行业政策、市场预期或特定风险因素的影响。投资者在配置信用债时,应关注不同行业的估值差异及其背后的原因,以更全面地评估投资风险和收益。
本报告提示的主要风险是什么?
本报告提示的主要风险包括统计数据偏差或遗漏,以及高估值个券可能出现的信用风险。统计数据可能受到数据源、统计方法等因素的影响,存在一定的偏差或遗漏;而高估值个券的信用风险则可能因市场环境变化或发行人经营状况恶化而增加。投资者在参考本报告时,应结合其他信息来源进行综合判断,并注意控制投资风险。
你可能感兴趣
固定收益定期报告:5月14日信用债异常成交跟踪
国投证券2024-05-14
7月14日信用债异常成交跟踪
国金证券2025-07-14
5月14日信用债异常成交跟踪
国金证券2025-05-14
8月14日信用债异常成交跟踪
国金证券2026-08-14
7月14日信用债异常成交跟踪
国金证券2026-07-14
8月14日信用债异常成交跟踪
国金证券2025-08-14
3月14日信用债异常成交跟踪
国投证券2024-03-14
4月14日信用债异常成交跟踪
金融国金证券2026-04-14
10月14日信用债异常成交跟踪
国投证券2024-10-14
4月14日信用债异常成交跟踪
金融国金证券2025-04-15