猜你想问
菲利华2026年中报核心内容有哪些?
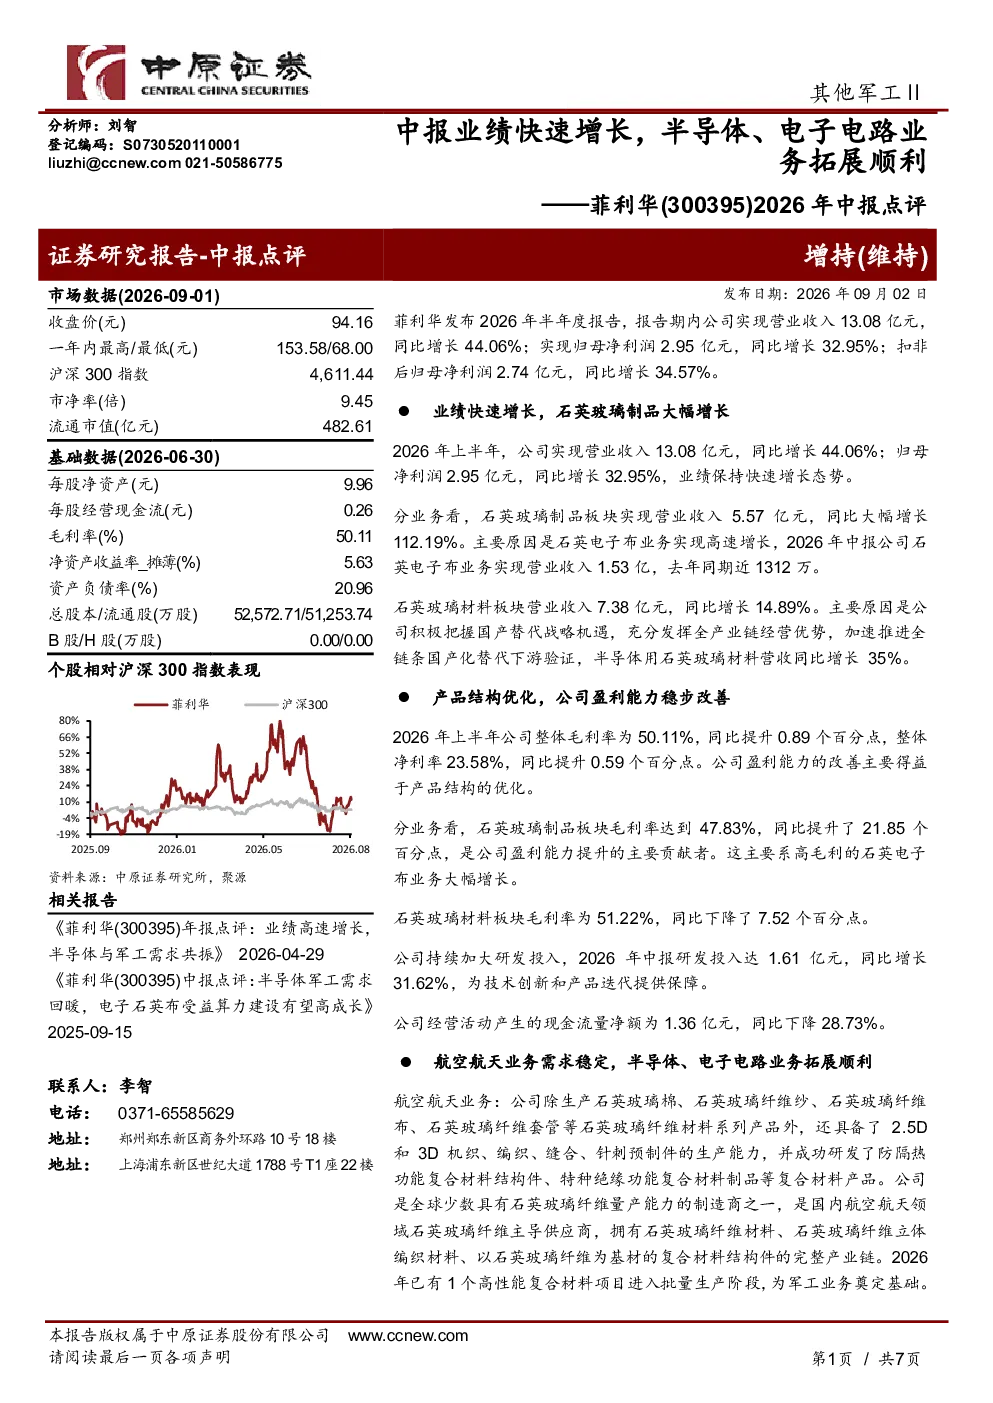
菲利华2026年中报显示业绩快速增长,石英玻璃制品板块营收大幅增长112.19%,主要得益于石英电子布业务高速增长。公司整体毛利率提升至50.11%,净利率为23.58%,盈利能力稳步改善。分业务看,石英玻璃制品板块毛利率提升21.85个百分点,成为主要贡献者;石英玻璃材料板块营收同比增长35%。公司持续加大研发投入,2026年中报研发投入达1.61亿元,同比增长31.62%。
石英玻璃制品板块增长的主要驱动因素是什么?
石英玻璃制品板块营收大幅增长112.19%的主要驱动因素是石英电子布业务的高速增长。公司通过技术创新和市场拓展,提升了产品竞争力,推动了该业务板块的快速发展。此外,公司整体毛利率提升至50.11%,净利率为23.58%,显示出良好的盈利能力,进一步支撑了业务增长。
半导体用石英玻璃材料业务的市场前景如何?
半导体用石英玻璃材料业务表现强劲,市场前景广阔。随着半导体产业的快速发展,对高纯度、高精度石英玻璃材料的需求持续增加。菲利华在该领域的技术积累和产品优势,使其能够满足市场的高标准要求,未来有望进一步扩大市场份额。
报告对菲利华未来几年的业绩有何预测?
报告预测菲利华2026-2028年营业收入分别为28.89亿、38.39亿、49.03亿,归母净利润分别为7.2亿、9.72亿、12.51亿,对应PE分别为68.83X、51X、39.65X。这些预测基于公司当前的业务增长趋势、市场拓展计划以及行业发展趋势。
菲利华2026年中报存在哪些风险提示?
菲利华2026年中报提示的风险包括宏观经济波动可能影响市场需求、行业竞争加剧可能压缩利润空间、新兴业务市场拓展的不确定性以及部分业务信息披露不充分可能影响投资者判断。这些风险需要公司持续关注和管理。
你可能感兴趣
2021年中报点评:业绩符合市场预期,半导体业务拓展顺利
机械设备东吴证券2021-08-31
2023年中报点评:电子电路产品毛利率改善,新能源业务快速增长
轻工制造东吴证券2023-09-01
2026年中报点评 汇兑短期影响盈利 光学平台业务拓展顺利
未知机构2026-08-24
2026年中报点评:汇兑短期影响盈利,光学平台业务拓展顺利
医药生物东吴证券2026-08-23
路畅科技中报点评:业绩符合预期,前装业务拓展顺利
信息技术安信证券2017-08-17
2016年中报点评:新业务拓展顺利,业绩符合预期
信息技术东兴证券2016-08-26
【联讯电子中报点评】北方华创:中报业绩符合预期,半导体和真空设备业务快速增长
电子设备联讯证券2018-08-26
2022年中报点评:业绩快速增长,海外业务拓展加速
医药生物西部证券2022-08-26
2026年中报点评:受汇损和折旧影响业绩,海外业务快速增长
电气设备东吴证券2026-08-24
收入端呈现快速增长,药效业务贡献业绩弹性——药康生物2026年中报点评
华西证券2026-08-22