猜你想问
新版油菜籽期货合约有哪些主要修订内容?
新版油菜籽期货合约的主要修订内容包括:增设1月、3月、6月合约并删除8月合约,以覆盖全年流通并优化风险管理;在3月和9月设置强制注销仓单,契合现货贸易节奏;调整基准交割品含油量和杂质标准;引入新的替代交割品规则,如含油量升贴水机制和四川地区芥酸含量升水;增加组织配对方式,简化包装要求,增设厂库并完善车船板交割区域及规则。这些修订旨在提升合约覆盖全产业链能力,优化参与条件,并增强市场流动性。
油菜籽行业的发展趋势如何?
油菜籽行业的发展趋势表现为:作为主要油料作物之一,油菜籽产量与面积持续增长,2025年种植面积达750万公顷,未来政策引导下仍有增量空间。贸易格局以长江沿岸及青蒙生产、湖北集散、四川消费为主,主要流向小榨作坊和工厂。随着新版期货合约的推出,市场将更全面覆盖春冬菜籽,支持压榨、跨期及跨品种套利,提升产业链协同效率。季节性覆盖的合约月份有助于把握播种、生长、收获及衔接期的价格波动,而流动性提升措施将吸引更多参与者,推动市场成熟发展。
报告重点分析了哪些方向?
报告重点分析了新版油菜籽期货合约的业务规则修订及其对市场的影响。具体包括合约月份调整的原因及覆盖范围、仓单有效期的设置逻辑、交割品标准的变更(含油量、杂质、替代品规则、车船板交割细则)、其他修订内容(配对方式、包装要求、厂库增设及车船板交割优化)。此外,报告还探讨了新版合约对全产业链覆盖、参与条件优化(保证金、涨跌停板、手续费)、季节性波动把握以及流动性提升的后市影响,为投资者提供了全面的市场解读。
当前油菜籽市场的现状如何?
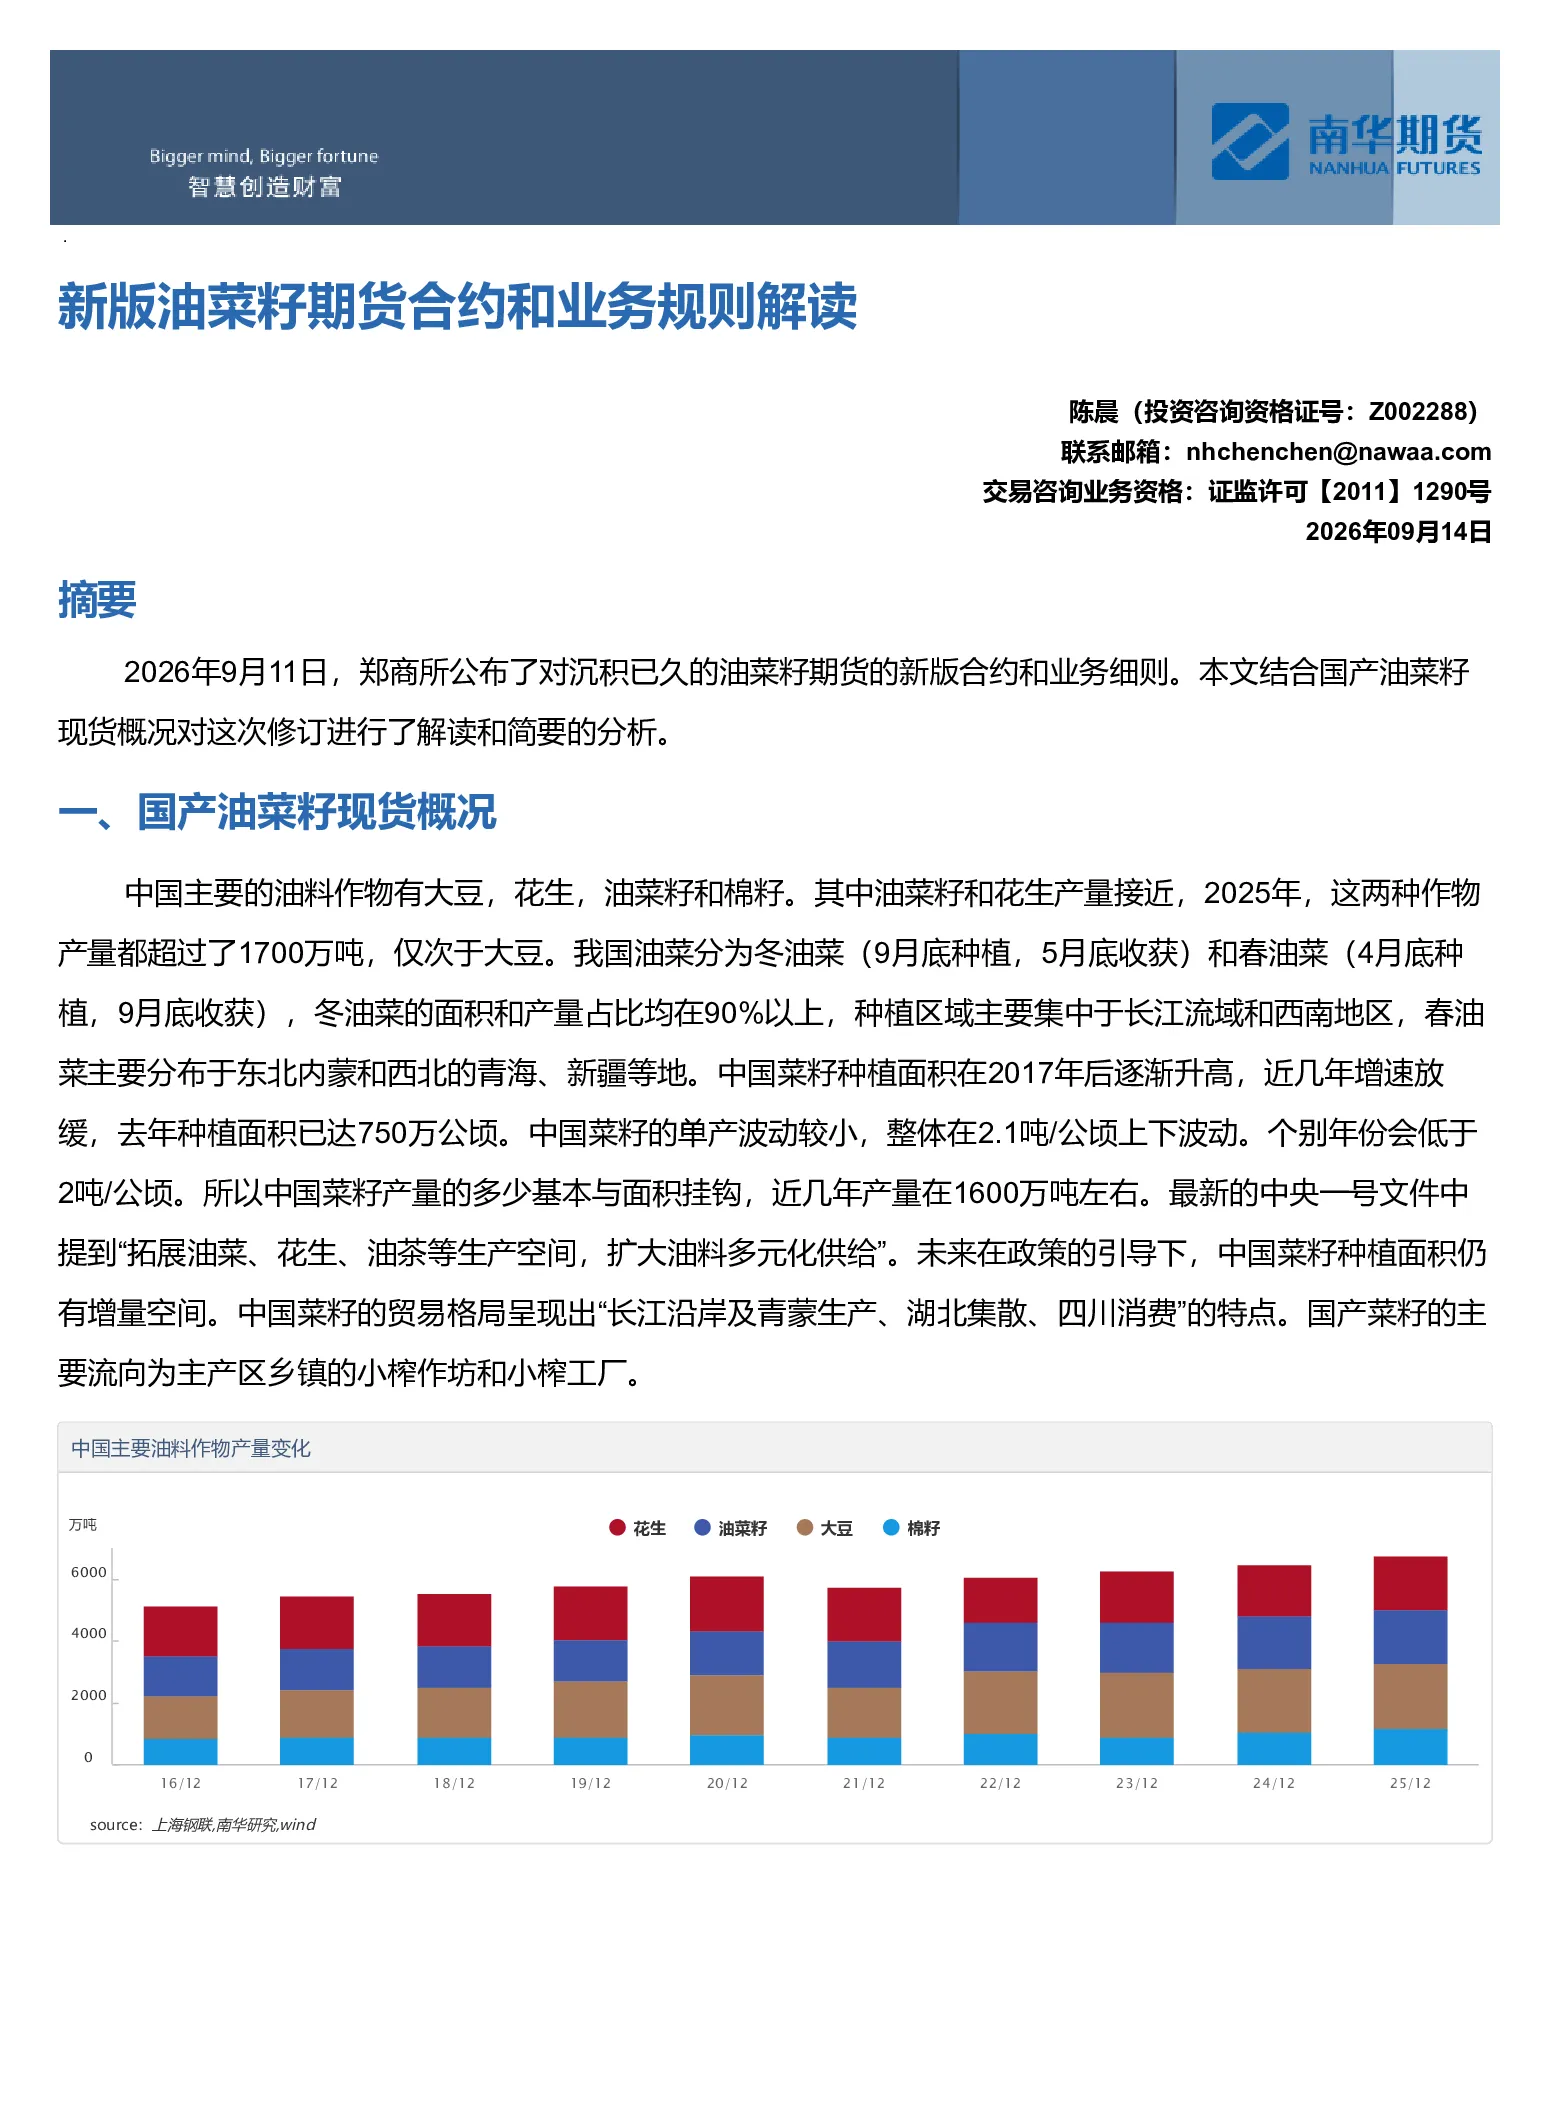
当前油菜籽市场现状表现为:油菜籽作为仅次于大豆的第二大油料作物,与花生产量接近,2025年产量约1600万吨。种植类型以冬油菜为主(占比90%以上),主要分布在长江流域和西南地区,春油菜则分布于东北内蒙、青海、新疆。贸易格局呈现“长江沿岸及青蒙生产、湖北集散、四川消费”的特点,主要流向小榨作坊和工厂。随着新版期货合约的推出,市场正逐步完善交易机制,提升覆盖能力,优化参与条件,增强季节性价格波动捕捉能力,并引入专业做市商以提升流动性,市场正朝着更成熟、更高效的方向发展。
投资该报告需注意哪些风险?
投资该报告需注意以下风险:首先,新版期货合约的推出可能带来市场参与主体和行为的变化,投资者需适应新的交易规则和机制。其次,合约覆盖范围的扩大和交割品标准的调整可能影响合约价格波动特性,需关注不同品种间的套利机会与风险。再次,季节性因素对油菜籽价格影响显著,投资者需结合现货供需变化把握市场节奏。此外,仓单有效期的设置和强制注销可能影响持仓成本和流动性,需谨慎管理仓位。最后,车船板交割区域的完善和差异化贴水规则增加了交割复杂性,需充分了解相关细则。投资者应结合自身风险承受能力,审慎评估市场变化,合理配置资产。