猜你想问
江山欧派2026年半年报核心内容是什么?
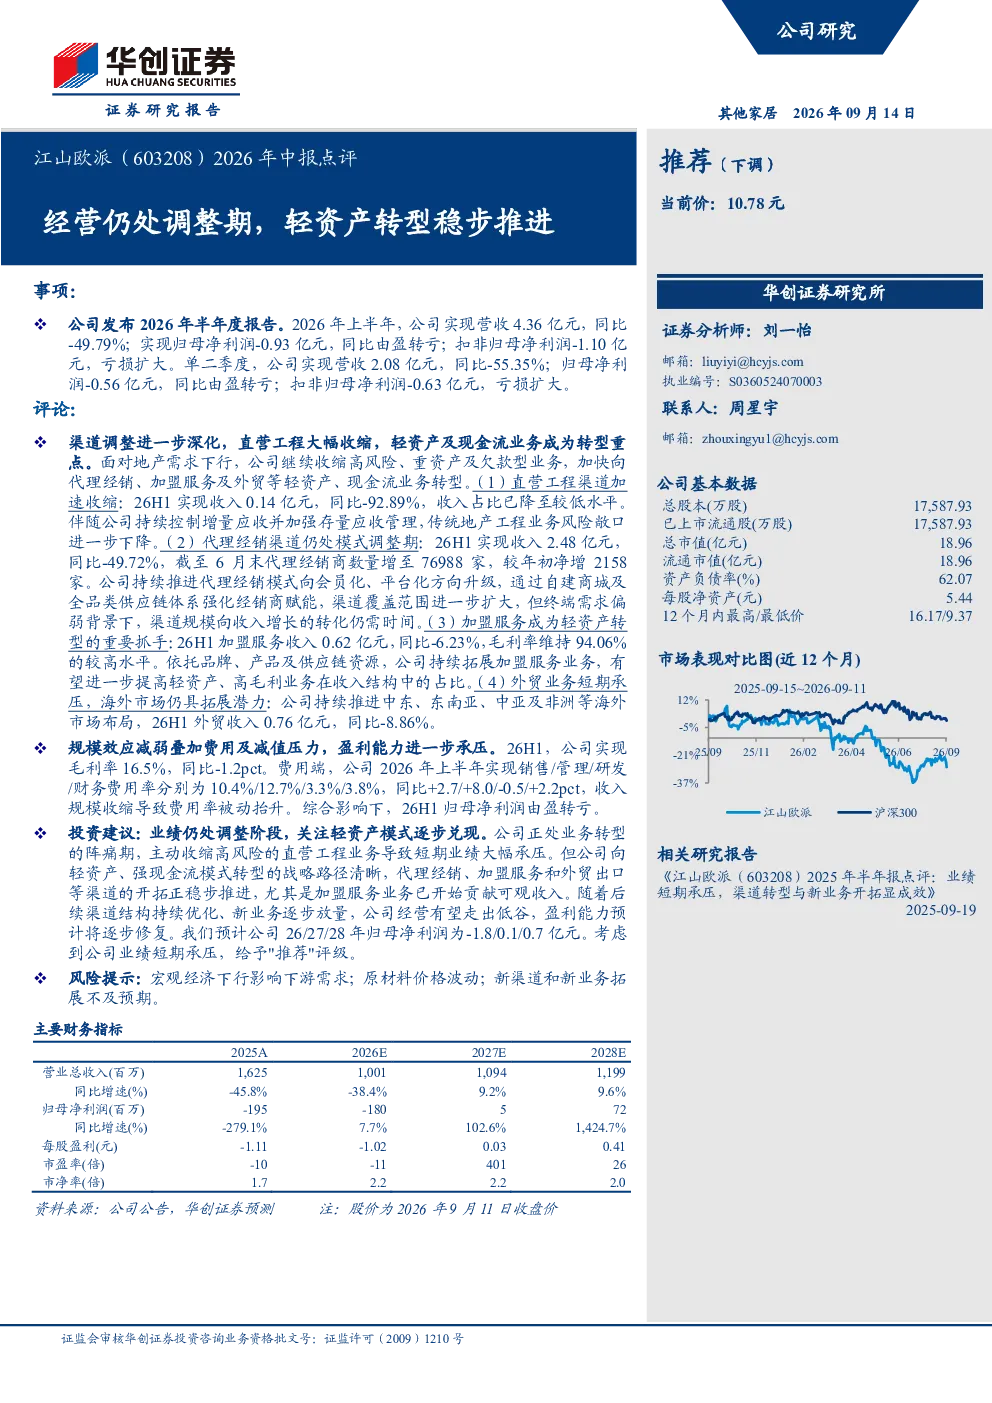
江山欧派2026年半年报显示,公司经营仍处调整期,正稳步推进轻资产转型。上半年营收4.36亿元,同比-49.79%;归母净利润-0.93亿元,同比由盈转亏。报告重点分析了渠道调整、盈利能力及转型路径,指出公司收缩直营工程,加速发展代理经销、加盟服务和外贸业务。
轻资产转型对江山欧派行业发展趋势有何影响?
江山欧派轻资产转型反映了行业发展趋势,即定制家居企业从重资产模式向轻资产、强现金流模式转变。通过发展加盟服务、代理经销和外贸,企业可降低运营成本和风险,提升市场覆盖率和盈利能力。行业整体正经历类似转型,以适应市场竞争和消费者需求变化。
研报重点分析了江山欧派的哪些方面?
研报重点分析了江山欧派的业绩表现、渠道调整和盈利能力。业绩方面,上半年营收和净利润均同比下滑;渠道调整方面,公司收缩直营工程,发展代理经销、加盟服务和外贸;盈利能力方面,毛利率和费用率均有所变化。报告还探讨了公司转型路径和未来展望。
江山欧派当前市场现状如何?
江山欧派当前市场现状表现为业绩承压,但转型路径清晰。公司主动收缩高风险直营工程业务,加速向轻资产模式转型。上半年营收和净利润同比下滑,但代理经销、加盟服务和外贸等新业务正稳步推进,尤其是加盟服务已贡献可观收入。公司短期业绩仍处调整阶段,但长期转型方向明确。
研报提示了哪些风险?
研报提示了江山欧派面临的风险,包括宏观经济下行、原材料价格波动、新渠道和新业务拓展不及预期等。宏观经济下行可能影响市场需求,原材料价格波动将增加成本压力,新渠道和新业务拓展若不及预期,则转型效果可能受影响。这些风险需关注,但公司已采取措施降低单一业务风险。
你可能感兴趣
仍处调整期,营销转型坚定推进
食品饮料国金证券2024-07-09
2026年中报点评:城燃主业基本盘稳固,综合能源转型稳步推进
公用事业西南证券2026-09-08
百联股份2015年中报点评:国企改革稳步推进,经营转型持续深化
商贸零售国泰君安证券2015-08-30
2026年中报点评:经纪业务贡献核心增量,轻资产业务整体仍存改善空间
金融东吴证券2026-09-01
红包泡泡玛特 经营仍处调整期 拟启动股份回购 中金轻工零售美妆
未知机构2026-08-21
寿险仍处转型调整期,I9下投资波动对利润影响明显
金融华创证券2020-04-24
2024年中报点评:公司业绩稳步上涨,盈利能力仍处高位
东吴证券2024-08-17
永辉超市2026年中报点评扣非转正调改增效收入仍处筑底阶段
未知机构2026-08-21
中报业绩符合预期,轻资产扩张稳步推进
休闲服务财通证券2018-08-30
2025年年报点评:经营提质稳步推进,战略并购驱动转型升级
房地产东吴证券2026-04-22