猜你想问
这份研报主要分析了哪些内容?
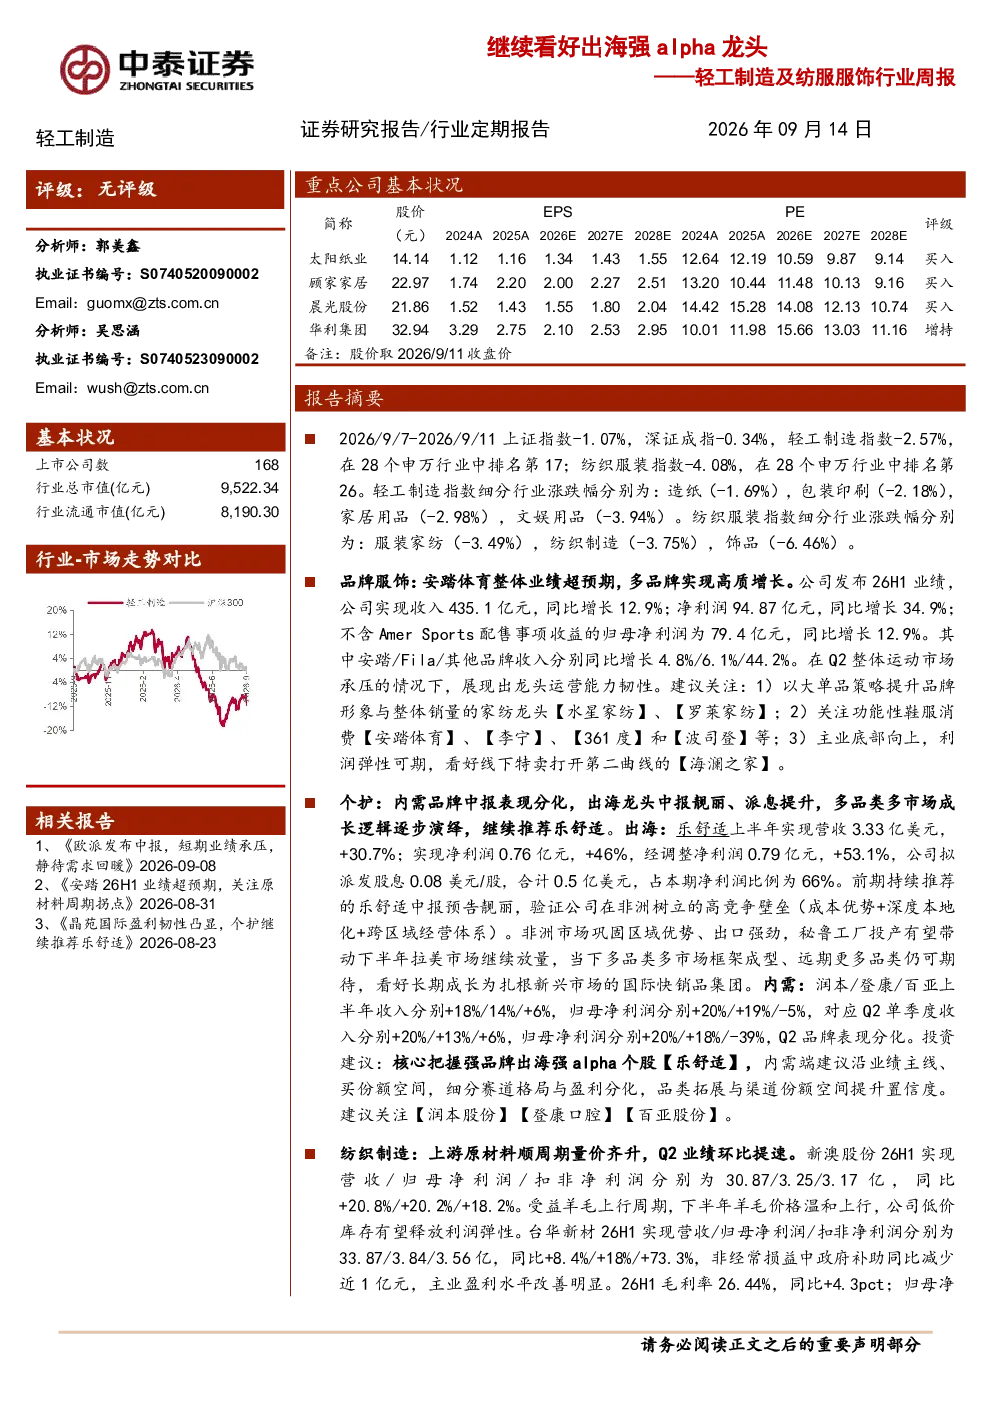
这份研报主要分析了轻工制造及纺服服饰行业的最新行情、原材料价格变化、重点行业数据,并对品牌服饰、个护、纺织制造、文创潮玩、包装、造纸、家居、宠物用品等细分行业进行了研究,提出了相关投资建议。
纺织服装行业目前的发展趋势如何?
纺织服装行业整体表现较弱,但部分细分领域如品牌服饰、功能性鞋服、文创潮玩等仍展现增长潜力。报告指出,服装及衣着附件出口额同比增速为+12.3%,但1-7月纺织业、纺织服装服饰业营业收入和利润总额同比下降,需关注行业整体盈利能力变化。
研报重点分析了哪些细分行业?
研报重点分析了品牌服饰、个护、纺织制造、文创潮玩、包装、造纸、家居、宠物用品等细分行业。其中,品牌服饰建议关注安踏体育、李宁等;纺织制造建议关注新澳股份、台华新材等;包装建议关注华研科技、裕同科技等。
当前市场对轻工制造及纺服服饰行业的判断是什么?
当前市场表现不佳,轻工制造指数和纺织服装指数均下跌,细分行业普遍承压。但报告认为,部分龙头企业在业绩上仍表现亮眼,如安踏体育26H1业绩超预期,乐舒适26H1业绩靓丽。同时,原材料价格波动、宏观经济环境等因素对行业影响较大。
研报提示了哪些投资风险?
研报提示了原材料价格大幅上涨、宏观经济波动、行业政策变动、测算结果偏差、研报信息更新不及时、历史规律失效等风险。此外,行业整体盈利能力下降、市场竞争加剧等因素也可能影响投资回报。
你可能感兴趣
继续看好出海强alpha龙头——轻工制造及纺服服饰行业周报
轻工制造中泰证券2026-09-14
轻工制造及纺服服饰行业周报:再均衡下,把握出海龙头强alpha与轻纺板块超跌修复机会
纺织服装中泰证券2026-08-03
轻工制造及纺服服饰行业周报:包装纸价继续提涨,看好龙头盈利修复
中泰证券2026-07-13
轻工制造及纺服服饰行业周报:延江股份筹划资产重组,继续推荐AI眼镜与个护品牌出海
纺织服装中泰证券2026-01-04
轻工制造及纺服服饰行业周报:乐舒适股东增持,看好经营稳健、估值底部的消费龙头
轻工制造中泰证券2026-05-31
轻工制造及纺服服饰行业周报:布鲁可26H1产品拓展、出海业务超预期
纺织服装中泰证券2026-08-17
轻工制造及纺服服饰行业周报:个护品牌端Q2消化原材料涨价,看好晨光修复
纺织服装中泰证券2026-04-13
轻工制造及纺服服饰行业周报:晨光股份发布年报,展现经营韧性,看好持续恢复
纺织服装中泰证券2026-04-07
轻工制造及纺服服饰行业周报:晨光发布大学汛新品,继续重点提示底部机会
纺织服装中泰证券2026-06-15
轻工制造及纺服服饰行业周报:京东奥莱8月开店超预期,继续推荐晶苑国际
纺织服装中泰证券2025-09-07