猜你想问
利率择时模型显示什么信号?
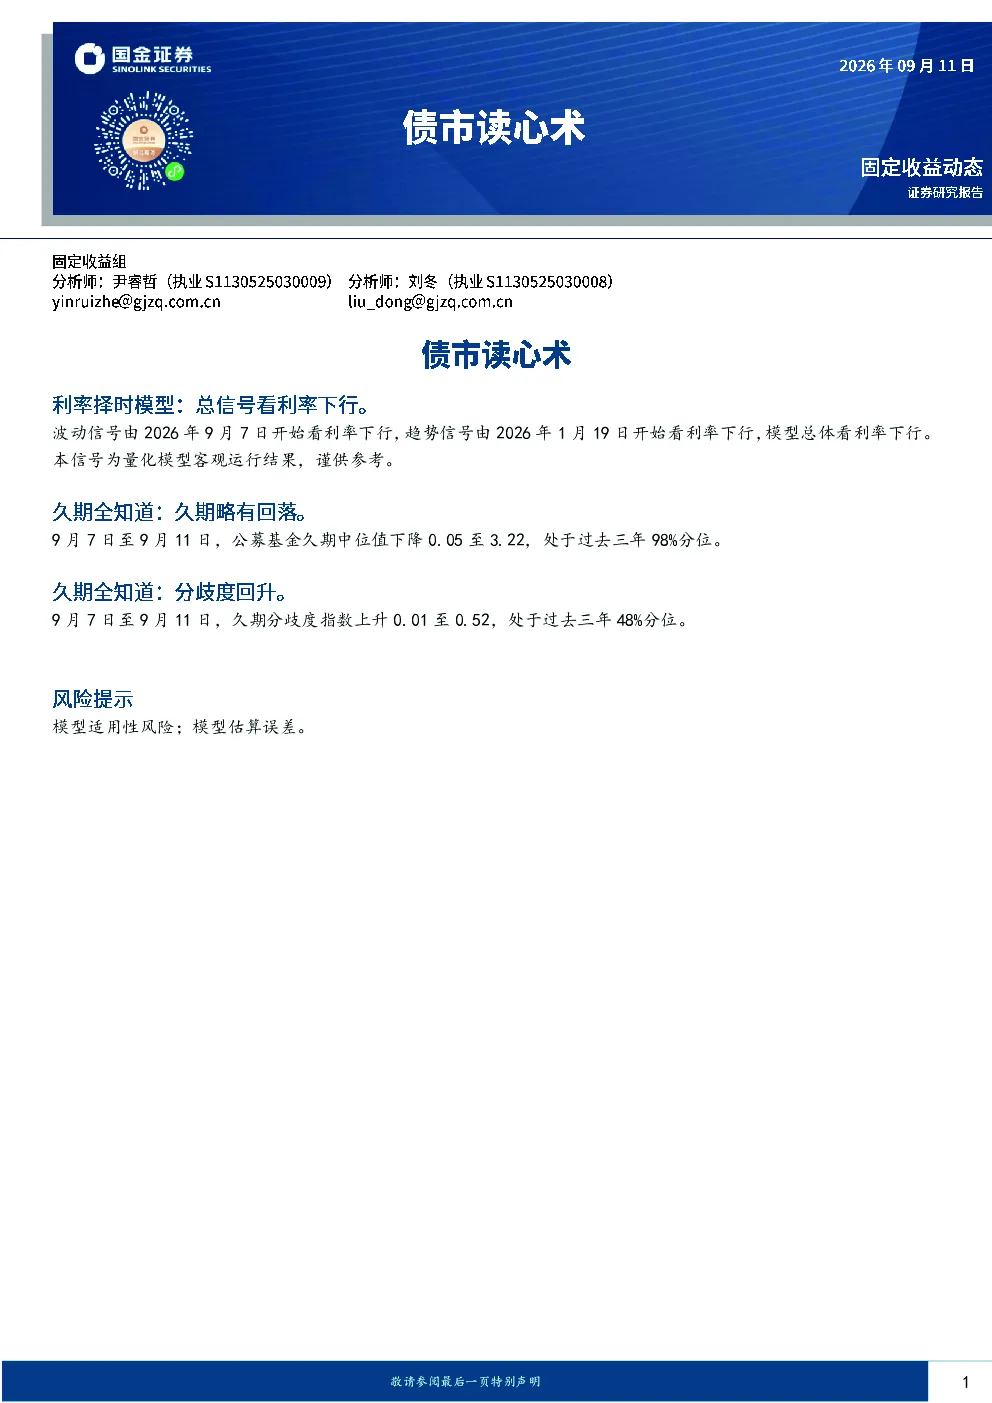
利率择时模型显示总信号看利率下行。波动信号自2026年9月7日起看利率下行,趋势信号自2026年1月19日起看利率下行。模型历史信号回顾显示,2026年初至1月18日模型总信号看震荡,趋势看空、波动指标看多;1月19日起趋势指标转为看多,波动信号多次转换,但当前模型总信号看利率下行。趋势项属于长周期分析,适用于配置策略;波动项属于短周期分析,适用于交易策略。
中长债基久期有何变化?
中长债基久期略有回落,9月7日至9月11日公募基金久期中位值下降至3.22,处于过去三年98%分位。久期分歧度回升,9月7日至9月11日久期分歧度指数上升至0.52,处于过去三年48%分位。这些数据反映了当前市场环境下债券基金久期的调整情况。
报告重点分析了哪些方向?
报告重点分析了利率择时模型对利率走势的判断,以及中长债基久期的变化情况。模型通过总信号、波动信号和趋势信号综合评估利率走势,久期跟踪则关注公募基金久期的中位值和分歧度变化,为投资者提供配置和交易策略参考。
当前市场现状如何判断?
当前市场现状通过利率择时模型和中长债基久期跟踪进行分析。模型显示利率下行信号,久期有所回落且分歧度回升,这些指标共同反映了当前市场环境下利率走势和债券基金配置的特点。投资者可结合这些信号制定相应的投资策略。
研报有哪些风险提示?
研报提示模型适用性风险,技术指标在不同市场环境中的有效性存在差异。此外,模型估算误差需注意,基金久期依据内部模型估算,存在偏差风险。投资者在使用模型和解读数据时应充分考虑这些风险因素。
你可能感兴趣
债市读心术:利率择时模型总信号转为看利率震荡
金融国金证券2026-06-05
债市读心术:利率择时模型总信号维持看利率震荡
金融国金证券2026-06-18
债市读心术:利率择时模型与久期分析
金融国金证券2026-08-21
债市读心术:利率择时模型与久期分析
金融国金证券2026-07-03
债市读心术 利率择时模型与久期分析
国金证券2026-08-14
债市读心术 利率择时模型与久期分析
金融国金证券2026-08-07
债市读心术——利率择时与久期分析
金融国金证券2026-06-26
债市量化系列之七:如何搭建一个能感知环境+共振决策的利率择时模型
国泰海通证券2026-06-03
利率择时模型:总信号维持看利率上行
国金证券2025-08-17
利率择时模型:总信号维持看利率上行
国金证券2025-08-27