猜你想问
本周债基久期有何变化趋势?
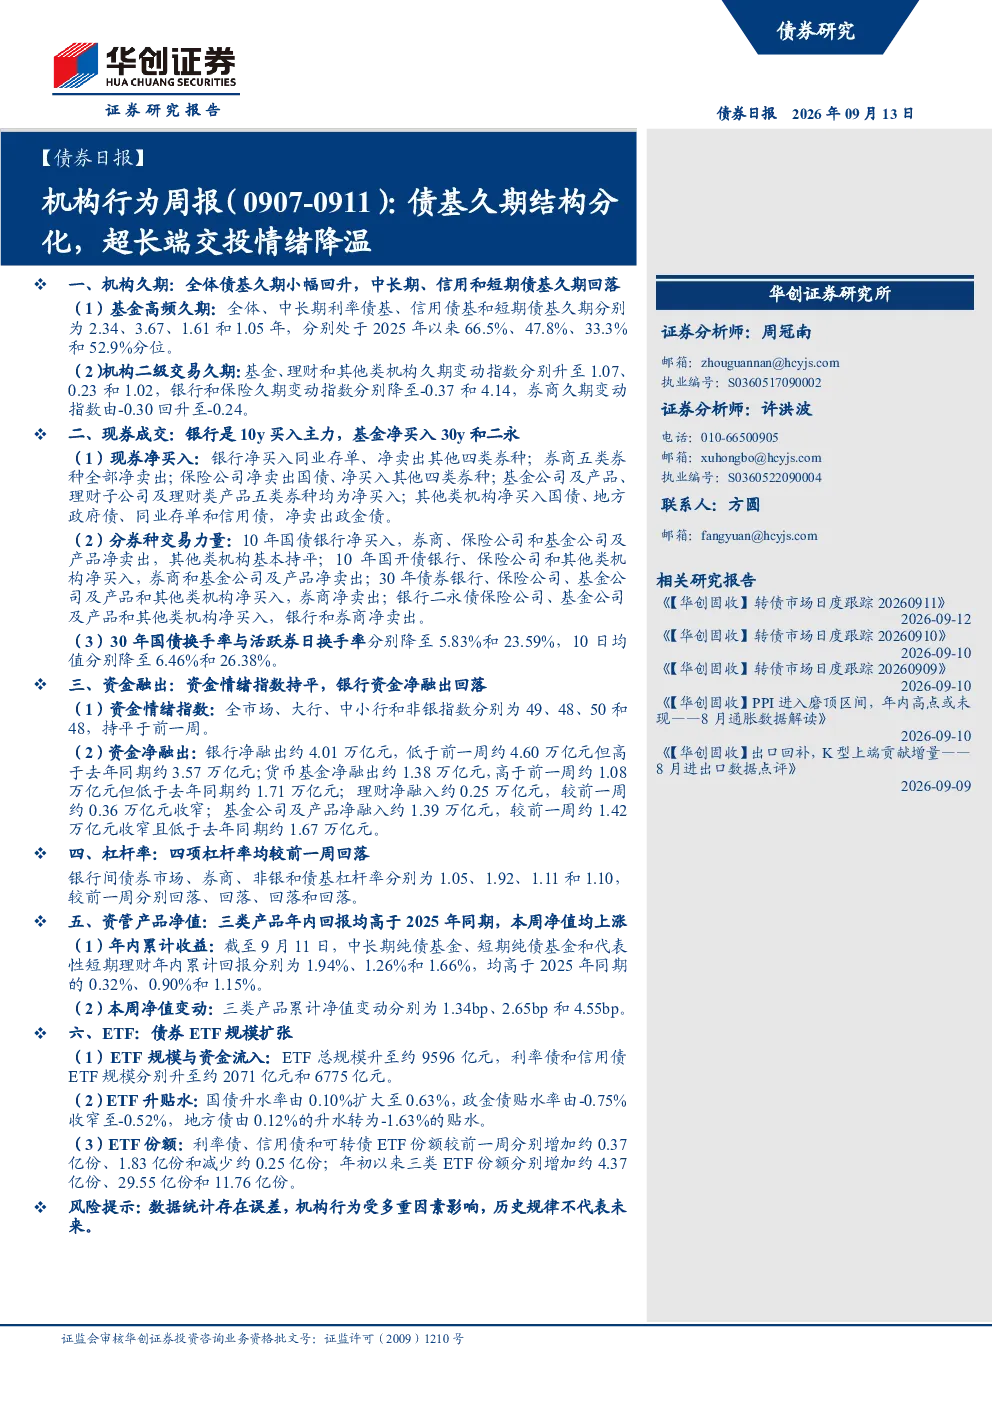
本周全体债券基金久期小幅回升,其中中长期利率债基、信用债基和短期债基久期均有所回落。全体债基久期中位数升至2.34年,中长期利率债基、信用债基和短期债基分别降至3.67年、1.61年和1.05年。这表明市场对不同期限债券的配置策略存在分化,机构对超长端债券的配置意愿有所减弱,更倾向于短期或中长期利率债和信用债。
现券成交的主要特征是什么?
现券成交方面,银行是10年期国债和国开债的买入主力,显示出对长期利率债的配置需求。基金则倾向于止盈10年期国债,同时净买入30年期债券和二级永续债,可能是在调整持仓结构。券商对五类券种均为净卖出,而基金公司及产品和理财子公司及理财类产品则均为净买入,反映出不同类型机构在券种选择上的差异。此外,30年国债与活跃券日度换手率及10日均值均回落,表明市场交易活跃度有所下降。
资金融出情况如何影响市场流动性?
资金融出方面,资金情绪指数持平,显示市场情绪相对稳定。银行资金净融出回落至约4.01万亿元,而货币基金净融出增加至约1.38万亿元,这表明部分银行资金压力有所缓解,同时货币市场资金供给增加。理财和基金公司及产品净融入规模收窄,可能是在调整资产负债匹配。整体来看,资金流动格局变化不大,但不同类型机构的资金需求有所调整,对市场流动性产生一定影响。
报告对债券ETF市场有何分析?
报告对债券ETF市场的分析显示,债券ETF总规模升至约9596亿元,其中利率债和信用债ETF规模分别升至约2071亿元和6775亿元,可转债ETF规模降至约749亿元。利率债和信用债ETF资金净流入,可转债ETF资金净流出,反映出投资者对利率债和信用债的配置兴趣增加,而减少了对可转债的关注。国债升水率扩大至0.63%,政金债贴水率收窄至-0.52%,地方债转为贴水,这些价格变化也反映了市场对不同类型债券的供需关系变化。此外,利率债、信用债和可转债ETF份额较前一周分别增加约0.37亿份、1.83亿份和减少约0.25亿份,年初以来份额增量均低于2025年同期,表明市场对债券ETF的配置增速有所放缓。
报告提示哪些潜在风险?
报告提示的风险主要集中在市场流动性方面。虽然资金情绪指数持平,但银行资金净融出回落,可能意味着部分银行体系流动性压力增加。此外,理财和基金公司及产品净融入规模收窄,可能是在应对流动性挑战。同时,ETF份额增量低于去年同期,也反映出投资者在配置债券ETF时更为谨慎。这些迹象表明,虽然市场情绪目前稳定,但潜在的流动性风险不容忽视,机构需要密切关注资金流动变化,合理管理资产负债匹配,以防范风险。