猜你想问
本周债基久期有何变化?
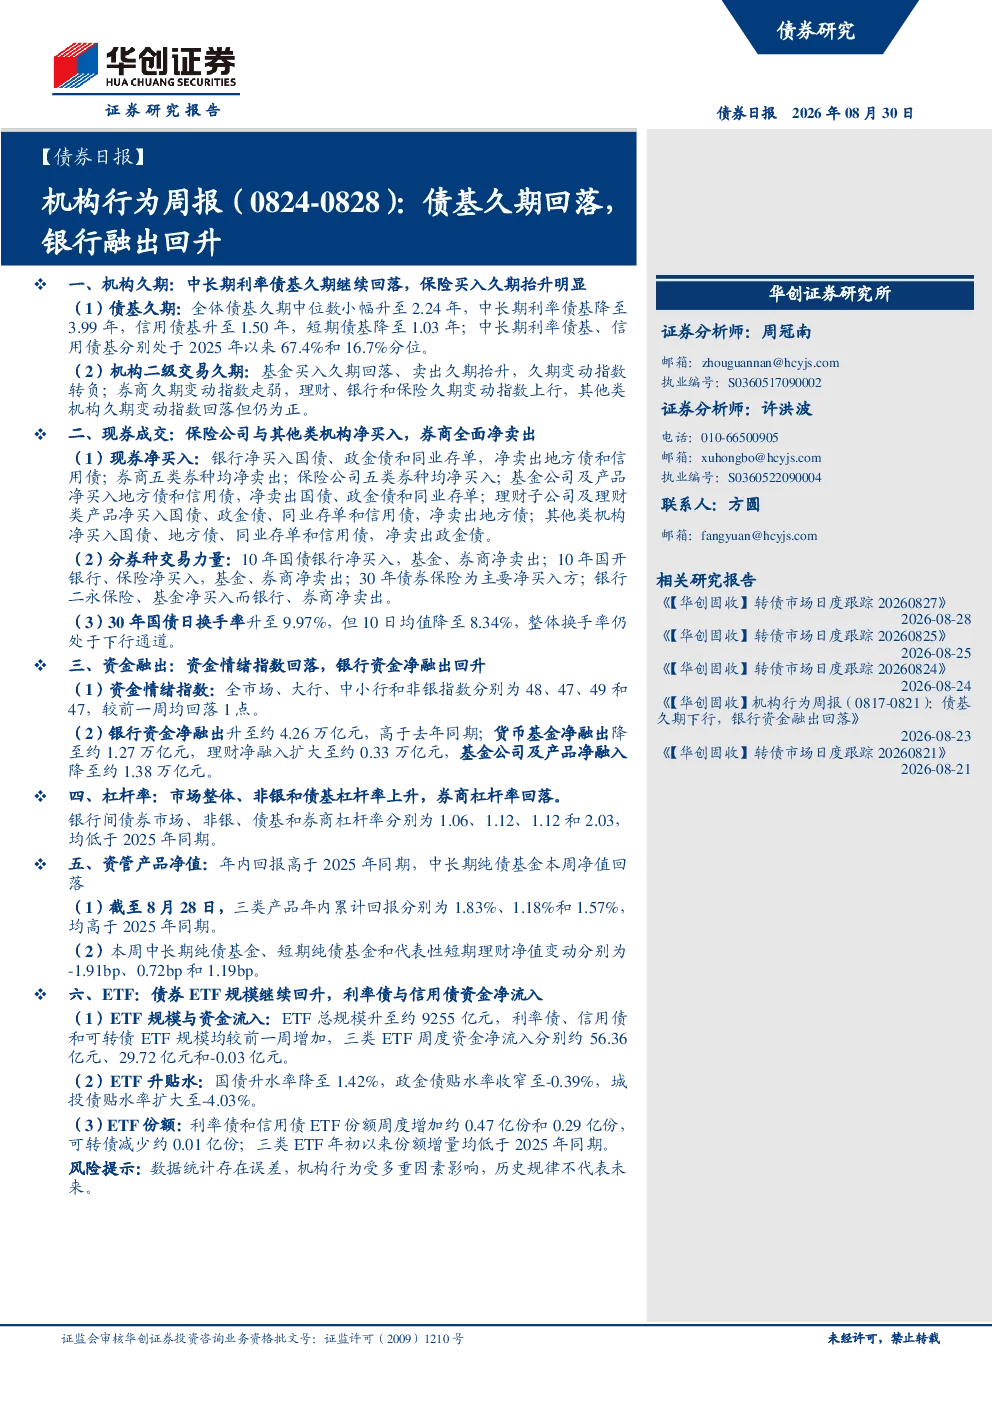
本周中长期利率债基久期持续回落至3.99年,信用债基升至1.50年,短期债基降至1.03年。全体债基久期中位数小幅升至2.24年。机构二级交易久期中,基金买入久期回落、卖出久期抬升,久期变动指数转负;券商久期变动指数走弱,理财、银行和保险久期变动指数上行,其他类机构久期变动指数回落但仍为正。中长期利率债基、信用债基分别处于2025年以来67.4%和16.7%分位。
银行在现券交易中的主要行为是什么?
银行现券净买入国债、政金债和同业存单,净卖出地方债和信用债。分券种交易力量显示,10年国债银行净买入,10年国开债银行、保险净买入,30年债券保险为主要净买入方。30年国债日换手率升至9.97%,但10日均值降至8.34%,整体换手率仍处于下行通道。银行在现券交易中呈现明显的多空分化特征。
资金融出方面有哪些关键数据?
资金情绪指数较前一周均回落1点,全市场、大行、中小行和非银指数分别为48、47、49和47。银行资金净融出升至约4.26万亿元,高于去年同期。货币基金净融出降至约1.27万亿元,理财净融入扩大至约0.33万亿元,基金公司及产品净融入降至约1.38万亿元。银行资金净融出回升显示市场流动性有所变化。
报告对债券ETF市场有何分析?
债券ETF总规模升至约9255亿元,利率债、信用债和可转债ETF规模均较前一周增加。三类ETF周度资金净流入分别约56.36亿元、29.72亿元和-0.03亿元。国债升水率降至1.42%,政金债贴水率收窄至-0.39%,城投债贴水率扩大至-4.03%。利率债和信用债ETF份额周度增加约0.47亿份和0.29亿份,可转债减少约0.01亿份。ETF市场呈现规模增长和资金净流入态势。
本报告有哪些需要关注的风险提示?
报告显示银行间债券市场、非银、债基和券商杠杆率分别为1.06、1.12、1.12和2.03,均低于2025年同期,但整体杠杆水平仍需关注。资管产品年内累计回报虽高于2025年同期,但中长期纯债基金本周净值回落-1.91bp,显示市场波动风险。此外,30年国债换手率虽整体下行,但日换手率上升可能预示局部流动性压力。投资者需关注久期风险和杠杆风险。