猜你想问
这份报告的核心内容是什么?
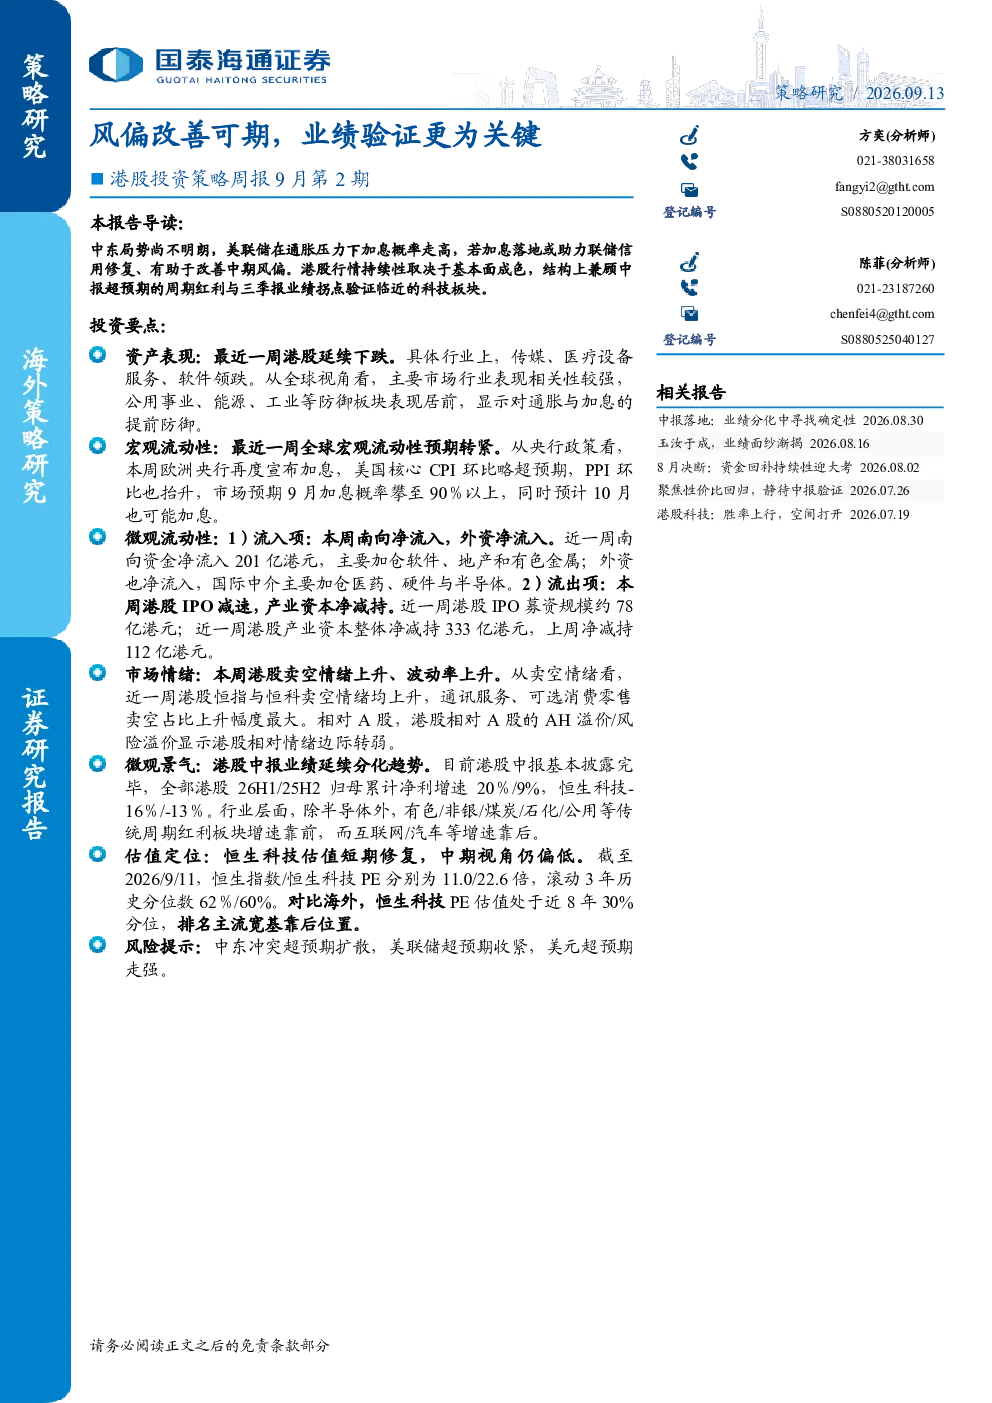
本报告分析了港股市场宏观流动性预期转紧,南向资金加仓软件、地产和有色金属,外资加仓医药、硬件与半导体,中报业绩分化,恒生科技估值偏低等核心内容。
报告对哪些赛道或行业发展趋势进行了分析?
报告关注软件、地产、有色金属、医药、硬件、半导体等赛道,指出南向资金加仓这些领域,同时关注材料、可选消费板块解禁情况,以及金融业、资讯科技业、医疗保健业盈利预期上修。
报告的重点分析方向是什么?
报告重点分析港股行情持续性取决于基本面成色,兼顾中报超预期的周期红利与三季报业绩拐点验证临近的科技板块,同时关注中东局势和美联储加息路径对市场情绪的影响。
报告对当前市场现状有何判断?
报告指出港股卖空情绪和波动率上升,通讯服务、可选消费零售卖空占比上升幅度最大,AH溢价/风险溢价显示相对情绪边际转弱,港股中报业绩分化,传统周期红利板块增速靠前。
报告提示了哪些相关风险?
报告提示中东冲突、美联储超预期收紧和美元超预期走强等风险因素,同时指出港股中报业绩分化,互联网/汽车等增速靠后,建议关注基本面确定性和业绩拐点的板块。
你可能感兴趣
降息押注继续,股市波动降低——全球股市立体投资策略周报9月第2期
国泰海通证券2025-09-08
港股投资策略周报6月第2期:行情扩散:港股消费与创新药反弹
国泰海通证券2026-06-14
港股投资策略周报7月第2期:顺势而为:流动性缓释窗口已至
国泰海通证券2026-07-12
港股投资策略周报4月第2期:逆向布局:外资抢筹恒科
金融国泰海通证券2026-04-26
港股投资策略周报5月第2期:情绪共振:科技引领港股反弹
信息技术国泰海通证券2026-05-10
港股投资策略周报7月第4期:聚焦性价比回归,静待中报验证
国泰海通证券2026-07-26
房地产9月月报:投资放缓、销售转负,调控无从紧必要、稳定或更为关键
房地产华创证券2018-10-21
港股投资策略周报5月第1期:基本面成色是港股破局的关键
有色金属国泰海通证券2026-05-05
行业景气度观察系列9月第2期:地产销售持续磨底,旺季需求仍待验证
国泰君安证券2024-09-11
机械制造行业2018年9月周报第2期:油气勘探景气度持续高涨,国内晶圆厂产能投资空间巨大
机械设备国泰君安证券2018-09-09