猜你想问
乙烯法PVC开工下降对烧碱市场有何影响?
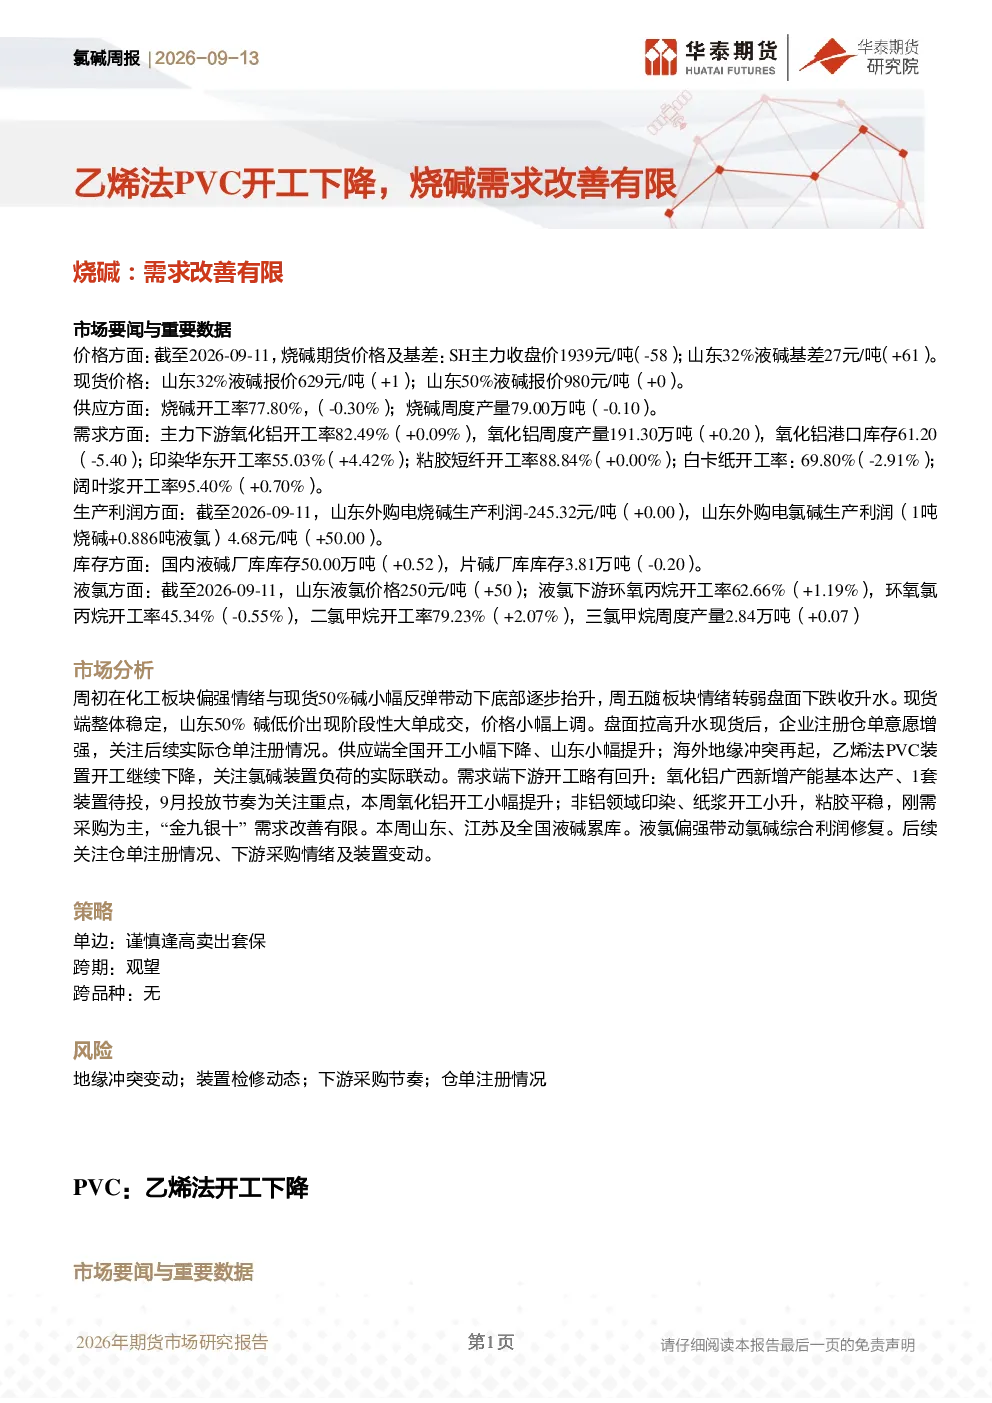
乙烯法PVC开工下降将减少对烧碱的需求,进而可能影响烧碱的供需平衡。根据报告,乙烯法PVC开工率61.00%,较上周下降1.18%。烧碱作为PVC的重要原料,其需求与PVC开工率密切相关。目前烧碱市场底部逐步抬升,现货稳定,企业注册仓单意愿增强,但下游开工回升有限,“金九银十”需求改善不明显。因此,乙烯法PVC开工下降可能导致烧碱需求进一步承压,市场需关注氯碱装置负荷联动情况。
烧碱市场当前的价格和库存情况如何?
截至2026-09-11,烧碱期货价格1939元/吨,山东32%液碱报价629元/吨,50%液碱报价980元/吨。山东32%液碱基差27元/吨,较上周上升61元。烧碱供应方面,开工率77.80%,周度产量79.00万吨。库存方面,国内液碱厂库库存50.00万吨,片碱厂库库存3.81万吨。市场分析显示,烧碱价格底部逐步抬升,现货稳定,企业注册仓单意愿增强。但下游开工回升有限,需求改善不明显,市场整体仍需关注供需变化及仓单注册情况。
PVC市场的供需现状及价格趋势如何?
PVC市场方面,截至2026-09-11,PVC主力收盘价5028元/吨,华东基差-148元/吨,华南基差2元/吨。供应端,PVC开工率69.89%,较上周上升1.59%。需求端,PVC下游综合开工率40.53%,管材、型材开工率有所回升,但薄膜开工率下降。价格方面,PVC由成本推升震荡偏强,但下游对涨价多持观望,社会库存虽去化但绝对水平仍高,压制价格上方空间。乙烯法PVC因原料高位成本偏强,开工下降。市场分析认为,“金九银十”传统旺季实际需求改善有限。
报告对烧碱和PVC市场的投资策略有何建议?
报告建议对烧碱和PVC市场采取谨慎态度。烧碱市场策略为单边谨慎逢高卖出套保,跨期观望,跨品种无。PVC市场策略为单边震荡,跨期观望,跨品种无。建议投资者关注市场供需变化、价格波动及仓单注册情况,合理进行套期保值操作。同时需注意市场风险,如地缘冲突变动、装置检修动态、下游采购节奏及仓单注册情况等。
报告提示哪些相关风险需要关注?
报告提示的主要风险包括:地缘冲突变动可能影响供应链稳定;装置检修动态可能改变市场供需格局;下游采购节奏变化可能影响市场需求;仓单注册情况可能影响市场流动性。此外,国内宏观政策变动及上游成本变化也是需关注的风险因素。投资者应密切关注相关政策及市场动态,合理评估风险,谨慎操作。