猜你想问
PVC乙烯法开工下降对市场有什么影响?
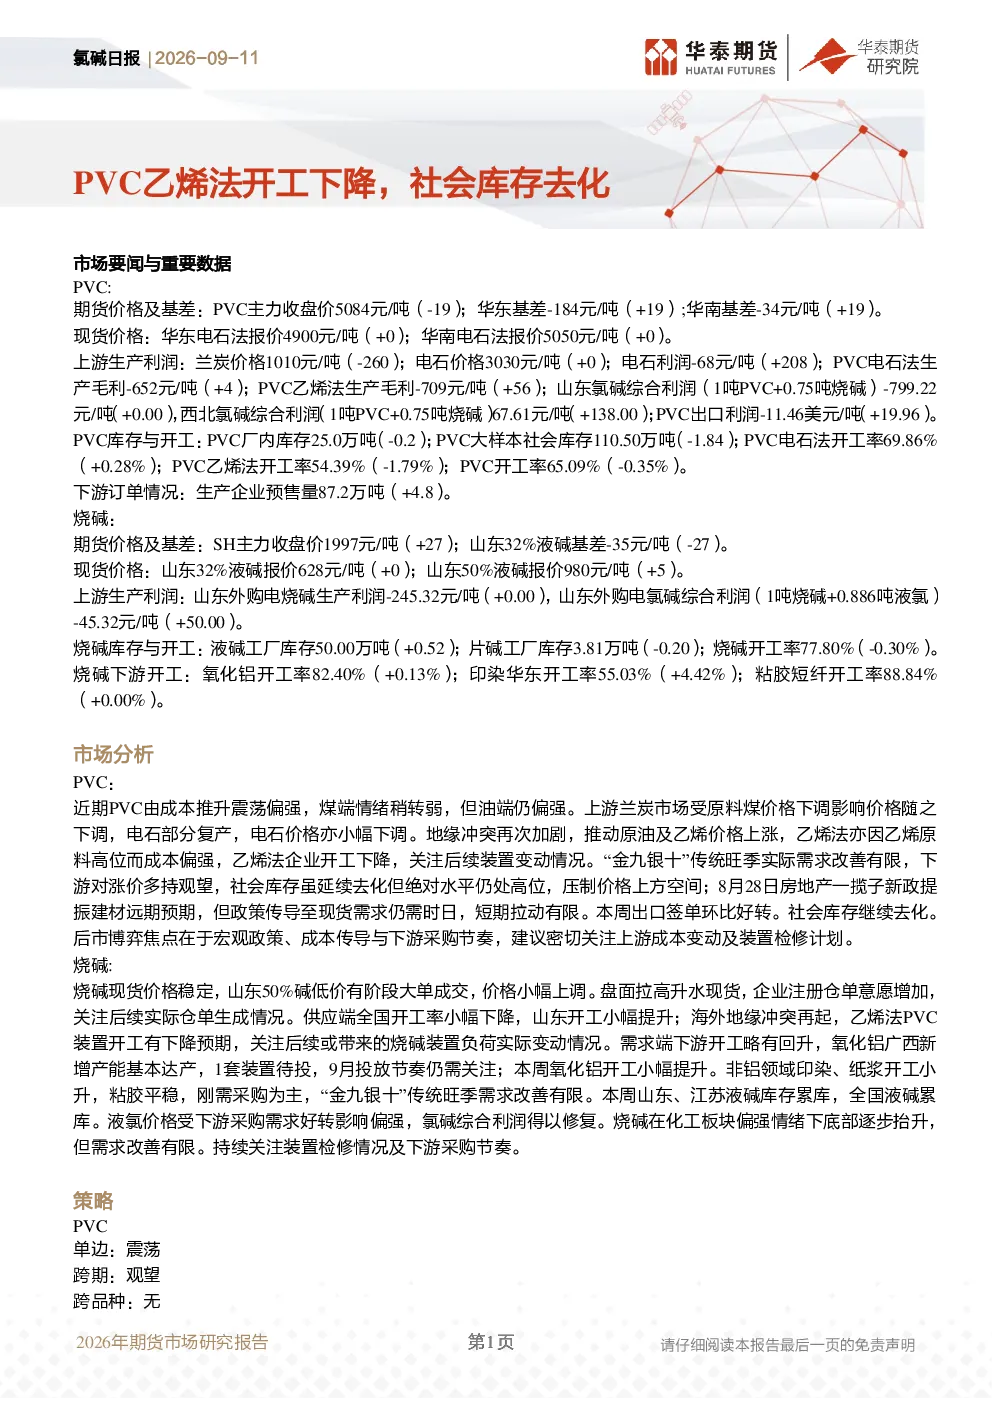
PVC乙烯法开工率下降主要受地缘冲突推动乙烯价格上涨影响,部分乙烯法企业减产。这导致PVC成本端压力增加,同时乙烯法企业生产利润进一步承压。从库存角度看,PVC大样本社会库存虽延续去化趋势,但绝对水平仍处高位,对价格形成压制。后市需关注乙烯法装置变动情况及下游采购节奏,这些因素将影响PVC市场供需平衡和价格走势。
PVC社会库存去化情况如何?
PVC大样本社会库存近期持续去化,本周减少1.84万吨至110.50万吨。库存去化主要得益于下游对涨价持观望态度,以及生产企业预售量增加。然而,库存绝对水平仍处于较高位置,显示市场需求实际改善有限。社会库存的持续去化对价格形成一定支撑,但空间受限。需关注“金九银十”传统旺季下游需求是否如期改善,以及出口签单环比好转的持续性。
PVC行业发展趋势如何?
PVC行业近期呈现成本推升震荡偏强的态势。煤端情绪稍转弱,但油端乙烯价格上涨支撑成本。上游兰炭价格受原料煤价格下调影响下降,电石价格小幅下调。乙烯法企业开工下降,但电石法开工率小幅提升。需求端,“金九银十”传统旺季实际需求改善有限,下游采购节奏放缓。出口签单环比好转,但整体出口利润仍偏低。后市博弈焦点在于宏观政策、成本传导与下游采购节奏,需密切关注上游成本变动及装置检修计划对行业供需格局的影响。
当前PVC市场现状如何判断?
当前PVC市场处于成本支撑与库存压制博弈阶段。期货价格震荡偏强,现货价格稳中有升。上游成本端,乙烯价格上涨推高成本,兰炭和电石价格小幅调整。库存端,PVC大样本社会库存持续去化,但绝对水平仍处高位,限制价格上行空间。开工端,乙烯法开工率下降,电石法开工率小幅提升。需求端,下游对涨价持观望态度,预售量增加。整体来看,PVC市场呈现供需两弱格局,价格上行承压,需关注后续成本端变化及下游采购节奏的改善情况。
PVC研报提示哪些风险?
PVC研报提示的主要风险包括:地缘冲突变动可能引发原油及乙烯价格剧烈波动,进而影响乙烯法企业生产成本和开工意愿;宏观政策调整可能改变市场预期和下游需求预期;原料煤炭和电石价格变动将直接影响PVC生产成本;装置检修动态可能短期改变供需平衡。此外,需关注出口订单执行情况,以及下游行业如房地产、基建等领域的政策变化对PVC需求的实际影响。这些因素都可能对PVC市场短期价格和长期供需格局产生重要影响。