猜你想问
胡塞控制曼德海峡对石油化工行业有何影响?
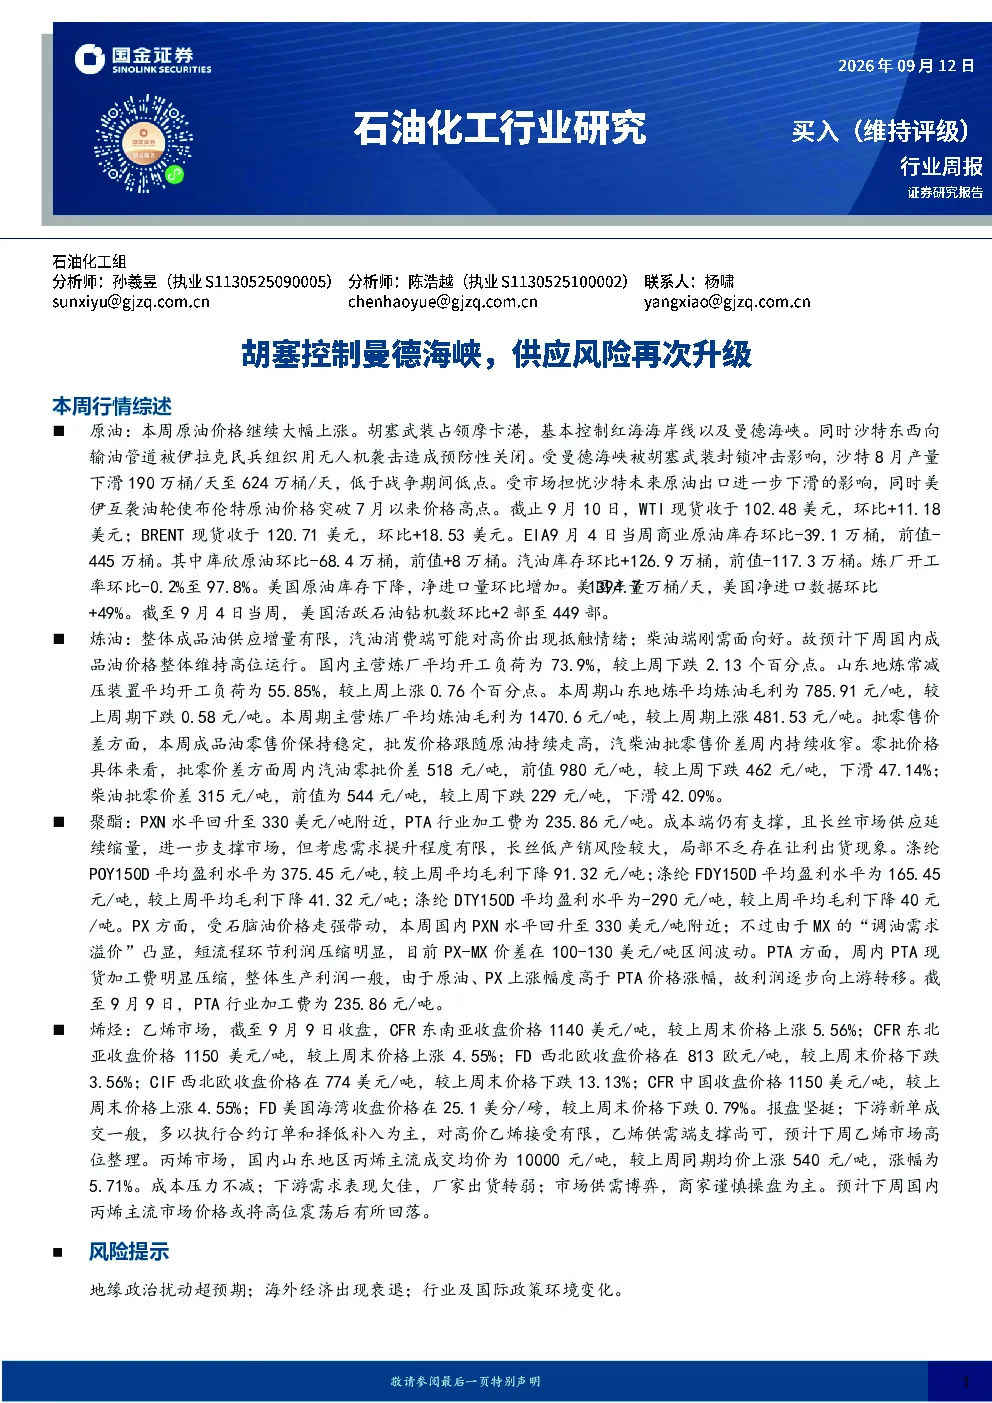
胡塞武装占领摩卡港导致曼德海峡被封锁,引发地缘政治风险加剧。沙特产量下滑,美伊互袭油轮加剧市场担忧,WTI和布伦特原油价格突破近期高点。EIA数据显示美国原油库存下降,但汽油库存上升,炼厂开工率略有下降。这些因素共同导致原油价格大幅上涨,对石油化工行业供应链和成本产生显著影响。供应端不确定性增加,可能推高化工产品成本,需关注中东局势发展对全球能源市场的影响。
本周炼油板块市场表现如何?
本周炼油板块整体成品油供应增量有限,汽油消费端可能对高价出现抵触情绪,柴油端刚需面向好。预计下周国内成品油价格整体维持高位运行。主营炼厂和地炼开工负荷均有所波动,炼油毛利方面,主营炼厂毛利上涨,地炼毛利下降。批零价差持续收窄。市场需关注炼厂开工变化及供需平衡对价格的影响。
乙烯产业链未来趋势如何?
乙烯产业链市场供需端支撑尚可,预计下周乙烯市场高位整理。外盘乙烯价格涨跌互现,供应端部分装置检修,下游需求一般,多以执行合约订单为主。乙烯价格受原油成本和供需关系双重影响,短期内供应端检修提供支撑,但下游需求恢复缓慢。需关注装置检修计划及下游行业开工情况对乙烯市场的影响。
丙烯产业链当前面临哪些挑战?
丙烯产业链成本压力不减,下游需求表现欠佳,预计下周国内丙烯主流市场价格或将高位震荡后有所回落。山东地区丙烯价格上涨,供应端装置波动,下游需求放缓。丙烯价格受原油及乙烯成本影响较大,同时下游需求恢复不及预期。市场需关注丙烯装置检修进度及下游行业开工情况对价格的影响。
聚酯板块存在哪些风险因素?
聚酯板块PXN水平回升,PTA加工费下降,长丝市场供应延续缩量,但需求提升程度有限,长丝低产销风险较大。涤纶POY、FDY、DTY市场价格上涨,库存下降,下游织机开工率回升,但订单总体表现一般,“金九”表现不及预期。聚酯板块面临供需错配风险,供应端价格上行但下游需求恢复缓慢,需关注织机开工率及订单情况变化对市场的影响。
你可能感兴趣
中泰策略周道55:也门胡塞控制曼德海峡影响及市场判断
未知机构2026-09-13
华源交运航运麦哲论:胡塞威胁曼德海峡下油运影响分析
未知机构2026-07-26
集运日报:胡塞再次袭击集装箱船,标的指数持续下跌,多空多应以观望为主,控制交易风险
新世纪期货2024-03-06
石油化工行业研究:冲突再度升级,双海峡风险升温
基础化工国金证券2026-07-18
原油周报:霍尔木兹海峡与曼德海峡通航量下降,供应风险推升油价
基础化工东吴证券2026-07-26
集运日报:多国联盟向胡塞发出警告,期货价格波动剧烈,多空多应以观望为主,控制交易风险
新世纪期货2024-01-05
也门胡塞武装袭击沙特石油设施,地缘政治风险升温
中财期货2019-08-19
石油产业链周报:曼德海峡遭袭击,油价应声上涨
化石能源莫尼塔2018-07-31
原油早报:巴士拉油轮遇袭,曼德海峡风险浮现
信达期货2026-07-17
胡塞封锁沙特!SC原油继续上涨,双海峡封锁能撑多久
金信期货2026-07-27