猜你想问
9月11日信用债异常成交有哪些重点关注券?
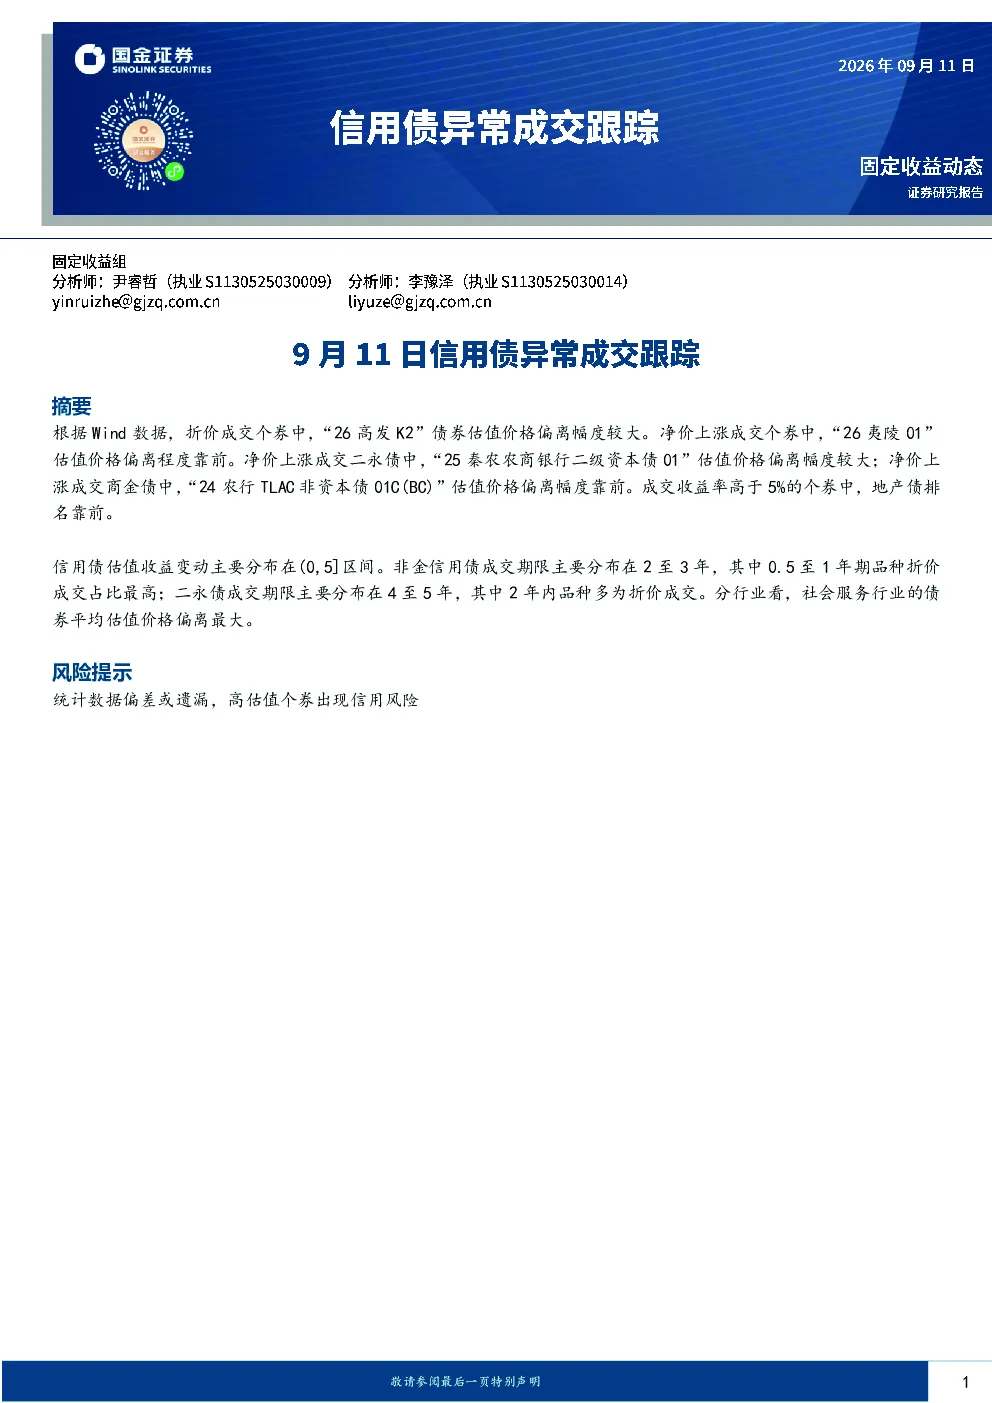
根据Wind数据,9月11日信用债异常成交中,折价成交个券中“26高发K2”估值价格偏离幅度较大,成交规模2197万元;净价上涨成交个券中“26夷陵01”估值价格偏离程度靠前,成交规模2068万元。此外,“25秦农农商银行二级资本债01”(二永债)和“24农行TLAC非资本债01C(BC)”(商金债)在净价上涨成交中估值价格偏离幅度较大,分别成交3030万元和2080万元。地产债在收益率高于5%的个券中排名靠前,“25湘侨债”成交收益率6.26%,成交规模3512万元。
信用债估值收益变动主要集中在哪个区间?
当日信用债成交估值偏离分布显示,估值收益变动主要分布在(0,5]区间。这意味着大部分信用债成交的价格偏离程度在0%至5%之间波动,属于相对正常的范围。这种分布情况表明市场整体对信用债的估值较为理性,但投资者仍需关注部分个券偏离幅度较大的情况,如“26高发K2”等。
非金信用债和二永债的成交期限分布有何特点?
当日非金信用债成交期限主要分布在2至3年,其中0.5至1年期品种折价成交占比最高,这反映了短期资金对非金信用债的配置需求较为集中。二永债成交期限主要分布在4至5年,而2年内品种多为折价成交,显示出投资者对长期二永债的接受度相对较低,可能更偏好中短期品种。这种期限结构分化现象值得持续关注。
哪些行业在信用债折价成交中表现突出?
分行业看,社会服务行业的债券平均估值价格偏离最大,表明该行业信用债在二级市场的成交活跃度较高,价格波动相对剧烈。这可能与行业自身经营风险、市场预期变化等因素有关。投资者在分析行业信用债时,应结合行业基本面和信用环境变化进行综合判断,避免单一维度评估带来的偏差。
本报告提示哪些潜在风险?
本报告提示的主要风险包括:一是统计数据可能存在偏差或遗漏,影响分析结果的准确性;二是部分高估值个券可能存在信用风险,若其发行主体经营状况恶化,可能导致投资者损失。投资者在参考本报告时,应结合自身风险承受能力和投资策略,审慎评估潜在风险,并关注后续信用债市场的动态变化。