猜你想问
这份报告主要分析了什么内容?
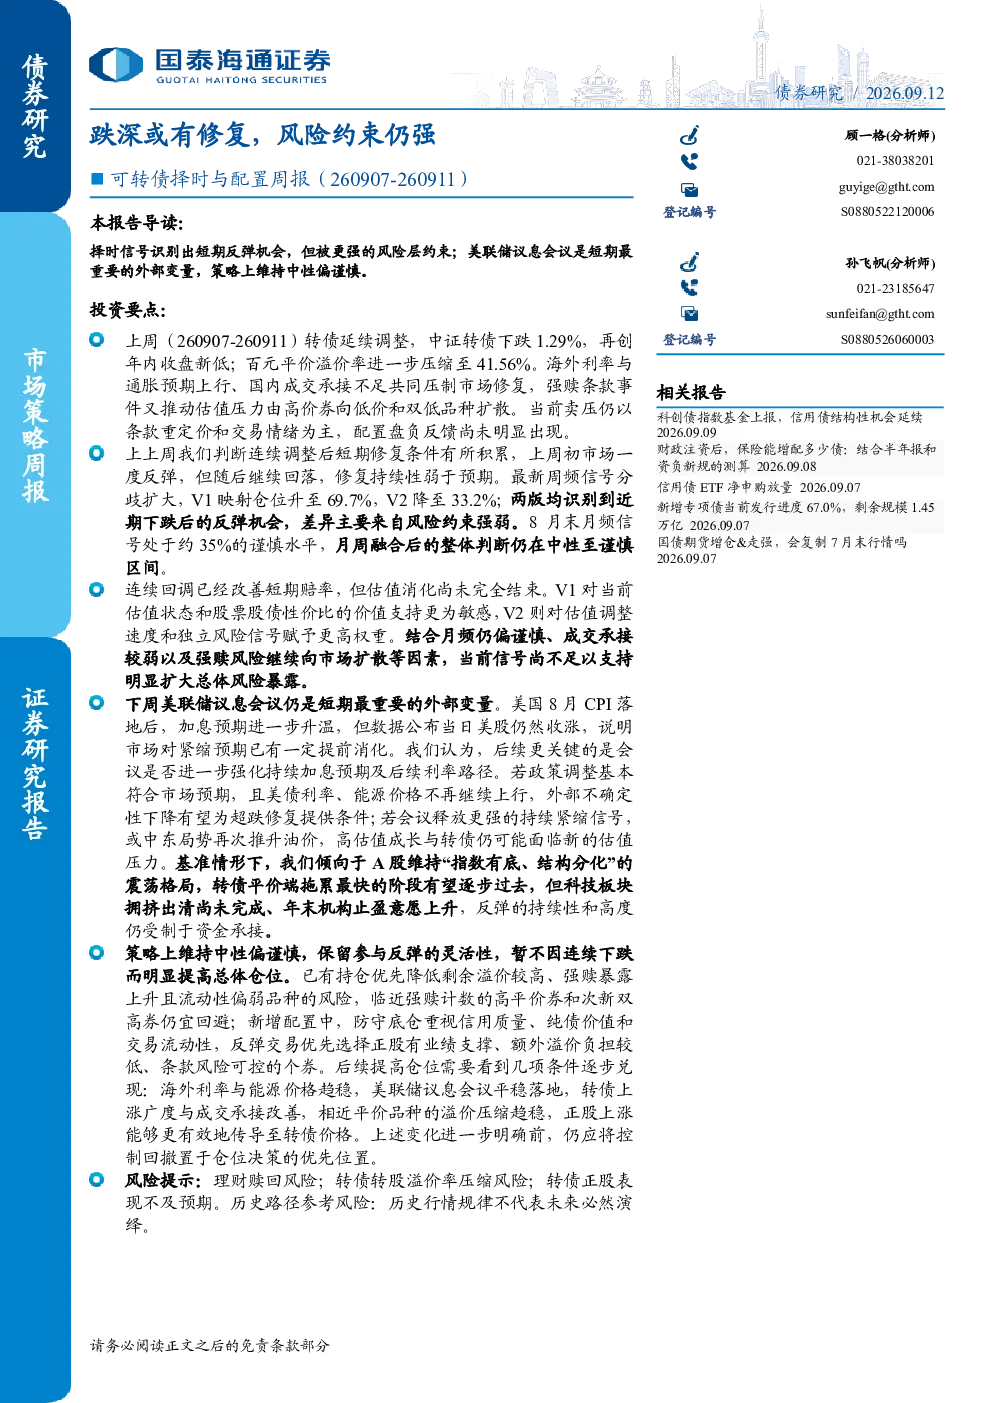
这份报告主要分析了上周(260907-260911)可转债市场的表现和择时信号。报告指出市场延续调整,中证转债下跌1.29%,创年内新低;百元平价溢价率压缩至41.56%。当前卖压以条款重定价和交易情绪为主,配置盘负反馈尚未明显出现。报告还解读了周频和月频择时信号,分析了估值状态和下周展望,包括美联储议息会议的影响和市场格局变化。最后提出了策略建议和风险提示。
当前可转债市场的发展趋势如何?
当前可转债市场处于调整阶段,海外利率与通胀预期上行、国内成交承接不足共同压制市场修复。强赎条款事件推动估值压力由高价券向低价和双低品种扩散。市场整体呈现“指数有底、结构分化”的震荡格局,科技板块拥挤出清尚未完成,年末机构止盈意愿上升,反弹的持续性和高度仍受制于资金承接。未来需关注美联储议息会议的走势和市场情绪的变化。
报告中重点分析了哪些方向?
报告重点分析了可转债市场的择时信号解读、市场现状判断和下周展望。在择时信号方面,报告对比了周频信号V1和V2的分歧,指出两版均识别到反弹机会,但V2对风险约束更强。报告还分析了估值状态,指出V1对当前估值状态和股票股债性价比的价值支持更敏感,V2则对估值调整速度和独立风险信号赋予更高权重。在市场现状判断方面,报告认为市场处于震荡格局,反弹的持续性和高度仍受制于资金承接。
目前可转债市场的现状是怎样的?
目前可转债市场延续调整,中证转债下跌1.29%,创年内新低;百元平价溢价率压缩至41.56%。卖压以条款重定价和交易情绪为主,配置盘负反馈尚未明显出现。市场整体呈现“指数有底、结构分化”的震荡格局,转债平价端拖累最快的阶段正在过去,但科技板块拥挤出清尚未完成、年末机构止盈意愿上升,反弹的持续性和高度仍受制于资金承接。海外利率与能源价格、美联储议息会议的走势也影响着市场表现。
报告中提到了哪些风险提示?
报告中提到了几个主要风险提示:理财赎回风险,即投资者可能因理财产品到期或需要资金而赎回可转债,导致市场流动性紧张;转债转股溢价率压缩风险,即转债价格可能因市场情绪变化或正股表现不及预期而下跌;转债正股表现不及预期风险,即转债正股的表现可能低于市场预期,影响转债的估值和表现。这些风险需要投资者密切关注并做好相应的风险管理。