猜你想问
这份报告主要分析了哪些经济数据?
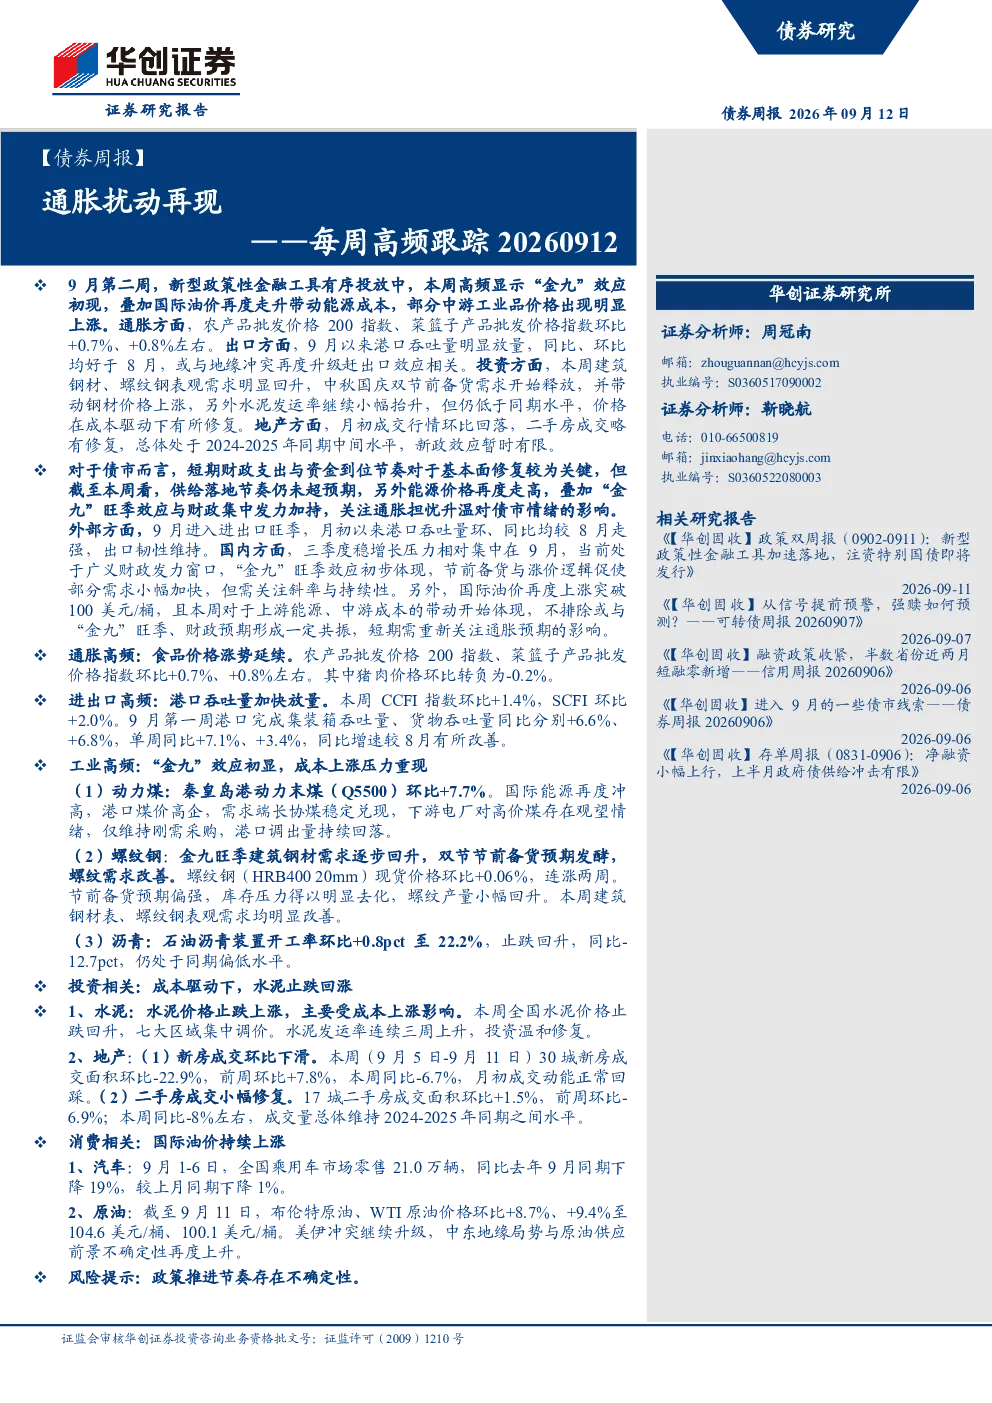
报告分析了通胀、进出口、工业、地产和消费五个方面的经济数据。通胀方面,食品价格涨势延续,猪肉价格环比下跌0.2%,蔬菜价格上涨1.3%。进出口方面,9月港口吞吐量明显放量,可能与地缘冲突导致的赶出口效应相关。工业方面,“金九”效应初显,成本上涨压力重现,煤炭和螺纹钢价格环比上涨。地产方面,月初成交环比回落,二手房略有修复,但新政效应暂时有限。消费方面,国际油价高位上涨,乘用车零售同比下降19%。
报告对债市的影响有何分析?
报告指出,短期债市受财政支出和资金到位节奏影响,但当前供给落地节奏未超预期,能源价格走高叠加“金九”旺季效应,可能引发通胀担忧升温,需关注其对债市情绪的影响。外部方面,9月进出口旺季维持出口韧性,国内三季度稳增长压力集中在9月,广义财政发力窗口已开启,但需关注需求斜率和持续性。国际油价上涨突破100美元/桶,对上游能源和中游成本带动明显,可能形成与“金九”旺季、财政预期的共振,短期需重新关注通胀预期对债市的影响。
工业领域的主要趋势是什么?
工业领域呈现“金九”效应初显,成本上涨压力重现的趋势。秦皇岛港动力末煤价格环比上涨7.7%,螺纹钢现货价格环比上涨0.06%,已连涨两周。水泥价格止跌回升,七大区域集中调价,水泥发运率连续三周上升。这些数据表明工业领域在“金九”期间面临成本上涨压力,但部分行业如水泥开始显现需求回暖迹象。
当前市场状况如何判断?
当前市场状况呈现多方面特征。通胀方面,食品价格涨势延续,蔬菜价格上涨明显;进出口方面,9月港口吞吐量放量,显示出口韧性。工业和地产方面,“金九”效应与政策发力并存,但需求斜率和持续性有待观察。消费方面,国际油价高位上涨对消费形成压力,乘用车零售同比下滑。整体来看,经济运行中通胀压力和稳增长需求并存,市场需关注政策落地节奏和通胀预期变化。
报告提示的主要风险有哪些?
报告提示的主要风险在于政策推进节奏的不确定性。短期债市受财政支出和资金到位节奏影响较大,但当前供给落地节奏未达预期,可能影响基本面修复进程。此外,能源价格走高叠加“金九”旺季效应可能引发通胀担忧,需关注其对债市情绪的影响。外部方面,国际油价上涨突破100美元/桶,对上游能源和中游成本带动明显,可能形成共振效应。政策推进和通胀预期变化是短期内需重点关注的风险点。