猜你想问
九典制药研报核心内容有哪些?
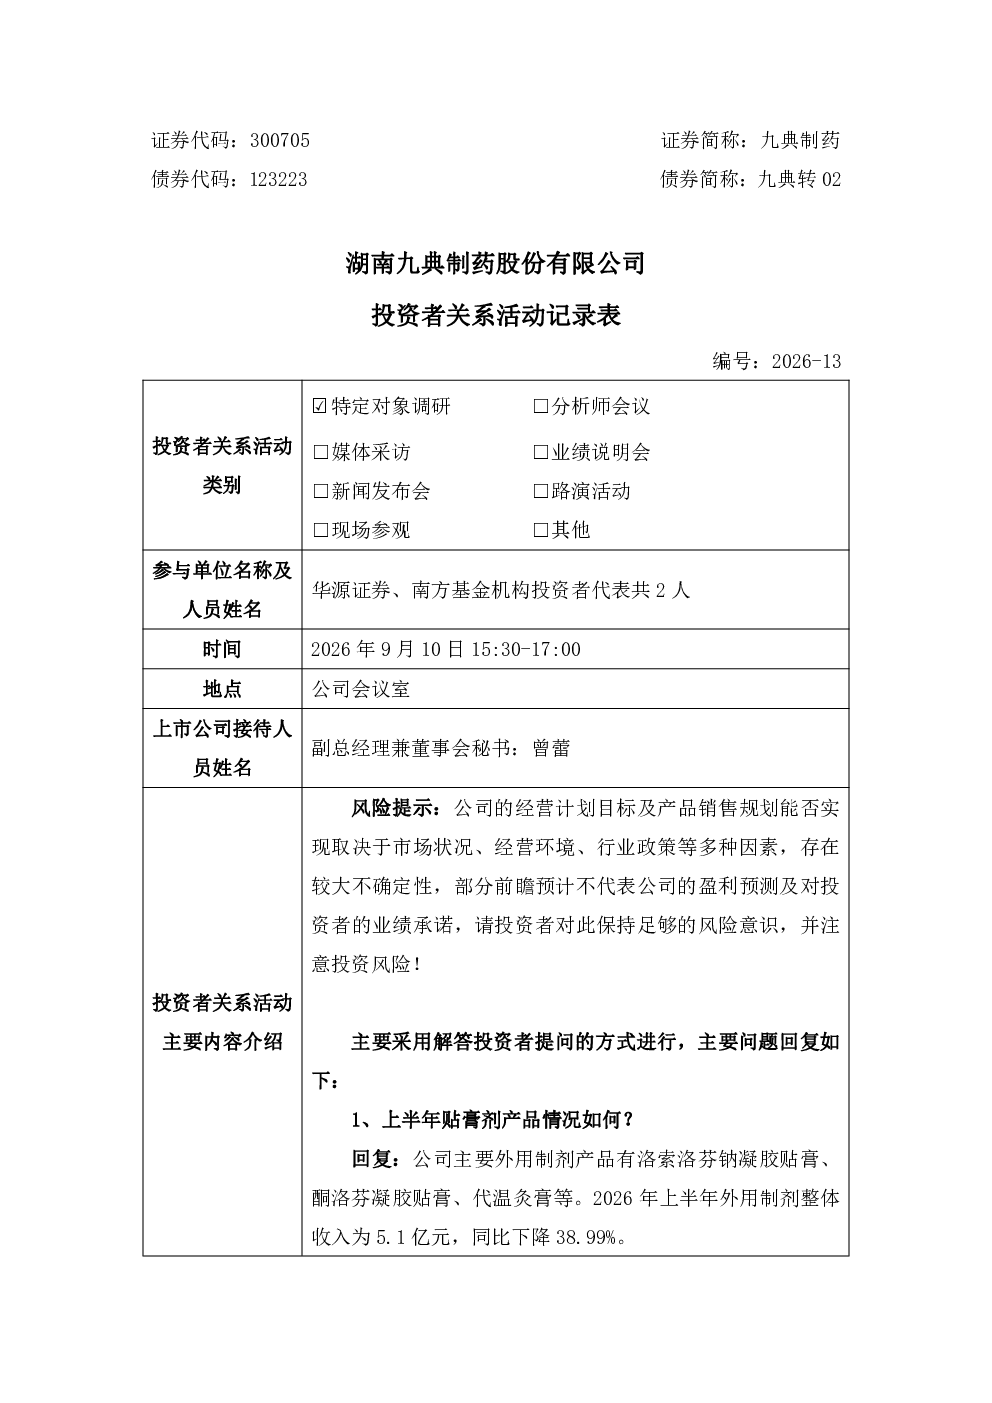
九典制药研报显示,公司产品销售稳健,洛索洛芬钠凝胶贴膏收入降幅好于预期,酮洛芬凝胶贴膏收入与销量增长较快,新纳入的代温灸膏上半年销售开局良好。制剂采用合作经销模式覆盖多元终端,原料药及辅料则采用直销为主、经销为辅模式对接制药企业。代温灸膏作为独家品种,纳入医保目录且定位差异化,市场反馈良好,有望成为外用制剂板块的重要增长点。公司确立了“镇痛贴剂专家”的品牌定位,通过内容平台搭建分层传播矩阵,形成“内容种草—信任积累—消费转化”的闭环。口服药板块是核心业务支柱,主导品种包括达格列净片、泮托拉唑钠肠溶片等。原辅料业务备案登记94个原料药和119个药用辅料,2026年上半年销售额同比增长13.88%
九典制药所属赛道行业发展趋势如何?
九典制药所属赛道为医药制造业,行业发展趋势显示,随着人口老龄化和健康意识提升,医药需求持续增长。国家政策支持创新药和仿制药发展,医保控费和集采政策对行业格局产生深远影响。OTC市场增长潜力大,品牌化、差异化成为竞争关键。医药电商和线上渠道快速发展,为药品销售带来新机遇。九典制药在OTC和线上渠道的品牌推广,以及产品创新和渠道布局,符合行业发展趋势。
九典制药研报重点分析了哪些方向?
九典制药研报重点分析了产品销售表现、销售模式、品牌建设、行业赛道、财务状况等方面。产品方面,洛索洛芬钠凝胶贴膏、酮洛芬凝胶贴膏、代温灸膏等品种表现突出。销售模式方面,制剂和原料药及辅料采用不同模式覆盖市场。品牌建设方面,公司确立了“镇痛贴剂专家”的品牌定位,通过内容平台搭建分层传播矩阵。行业赛道方面,公司聚焦OTC和线上渠道。财务状况方面,公司经营活动现金流净额为6.47亿元,应收账款余额较上年减少12.55%,回款风险可控。
九典制药当前市场现状如何判断?
九典制药当前市场现状表现为产品销售稳健,品牌建设逐步推进,财务状况良好。洛索洛芬钠凝胶贴膏收入降幅好于预期,酮洛芬凝胶贴膏收入与销量增长较快,代温灸膏上半年销售开局良好。公司在OTC和线上渠道的品牌推广取得进展,确立了“镇痛贴剂专家”的品牌定位。财务方面,公司经营活动现金流净额为6.47亿元,应收账款余额较上年减少12.55%,管理费用上涨主要由于品牌建设投入增加和高端人才薪酬支出上升。公司整体市场竞争力逐步提升。
九典制药研报有哪些风险提示?
九典制药研报提示的风险包括市场竞争加剧、政策变化风险、产品研发不确定性、品牌建设效果不确定性等。医药行业竞争激烈,公司需持续提升产品竞争力。国家政策变化可能影响公司经营。产品研发存在不确定性,新产品的市场表现尚不明确。品牌建设尚处培育期,其长期效果有待观察。公司需关注市场动态,加强风险管理。