猜你想问
这份研报主要讲了什么内容?
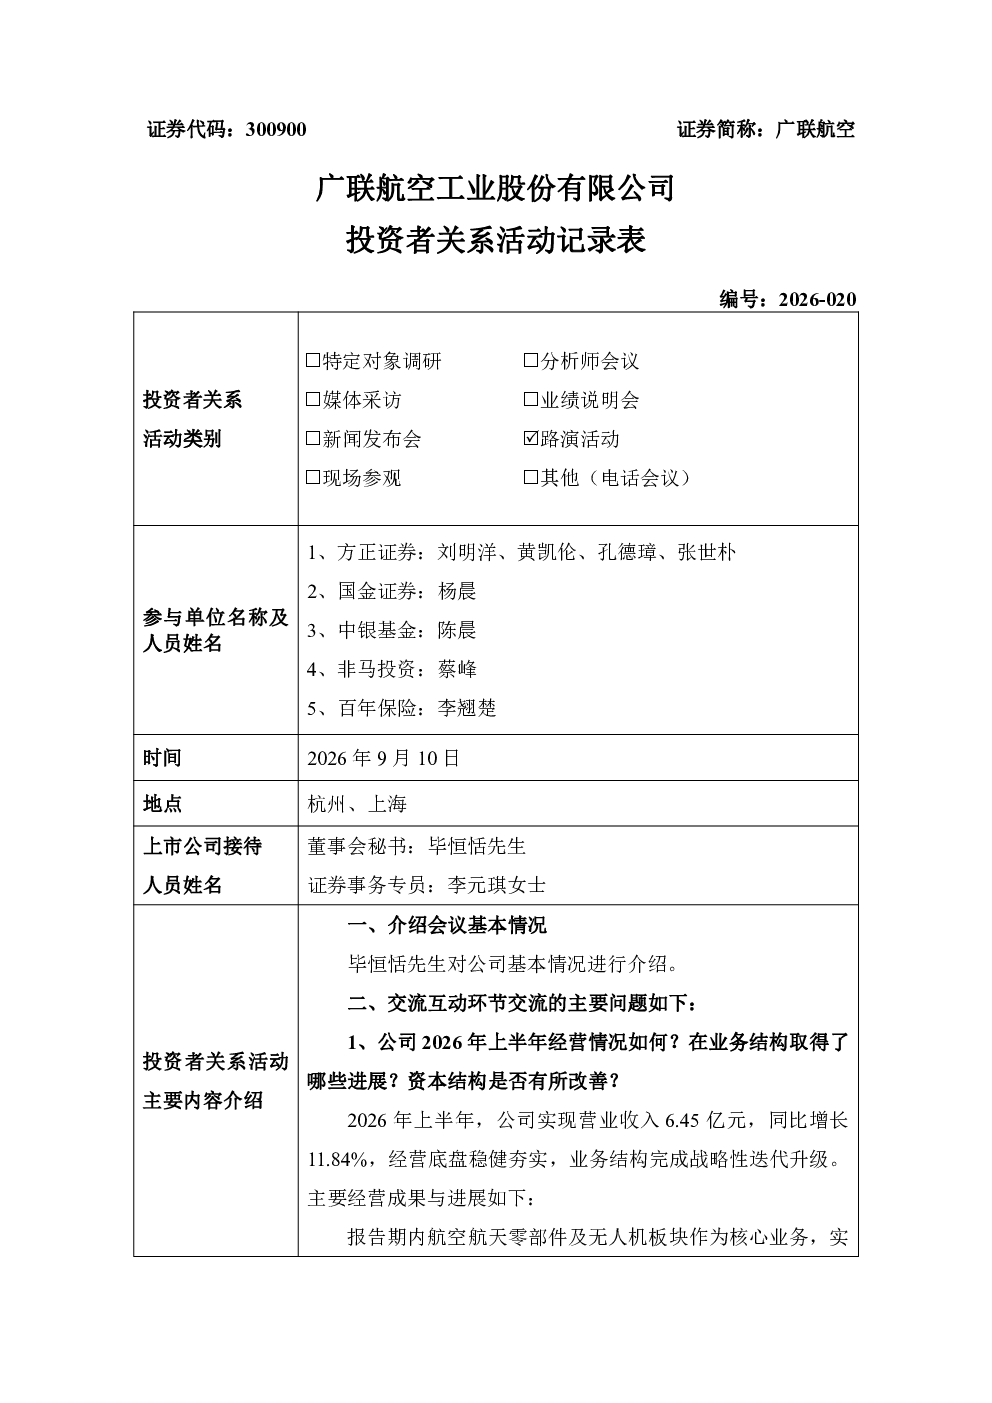
本报告分析了广联航空的核心业务进展,重点聚焦无人机业务进入规模化兑现期,自贡广联扭亏为盈并实现批产交付,订单确定性高,同比增长16.51%。同时,报告也提及公司财务优化,通过可转债赎回降低财务费用,优化资本结构,为后续发展提供稳健支撑。
无人机赛道目前的发展趋势如何?
无人机赛道正进入规模化兑现期,技术成熟度提升带动批产能力增强,订单稳定性提高。企业通过工艺自主化和全链条工艺优势,逐步从验证阶段转向市场拓展,尤其在复合材料结构件领域,技术壁垒和规模化能力成为核心竞争力。未来,随着下游需求放量,行业头部企业有望凭借技术积累和战略布局,巩固市场地位。
研报重点分析了哪些方向?
研报重点分析了广联航空的无人机业务规模化进展,包括自贡广联的盈利能力提升和批产交付能力。同时,报告也关注公司财务结构优化,以及“海-陆-空-天”四大战略板块的推进情况,特别是商业航天领域的布局潜力。此外,报告还探讨了公司的核心竞争壁垒,如工艺自主化和全链条工艺优势。
当前市场对广联航空的判断是什么?
市场对广联航空的判断主要围绕其无人机业务规模化兑现和盈利能力提升。公司通过自贡广联的扭亏为盈和订单确定性,展现了较强的市场竞争力。同时,财务结构的优化也为公司后续发展提供了支撑。在行业层面,无人机和商业航天领域被视为未来重要增长极,公司凭借技术积累和战略布局,有望持续巩固行业领先地位。
研报是否存在需要关注的风险?
研报提示需关注行业竞争加剧的风险,随着无人机和商业航天领域的发展,新进入者和技术突破可能加剧市场竞争。此外,原材料价格波动和供应链稳定性也可能影响公司盈利能力。同时,战略布局涉及多个领域,需关注各业务板块的实际落地效果和资源分配效率。
你可能感兴趣
300900 广联航空 300900广联航空投资者关系管理信息20260903
未知机构2026-09-03
300900 广联航空 300900广联航空投资者关系管理信息20260714
未知机构2026-07-14
广联航空投资者关系管理信息
未知机构2024-09-12
300407 凯发电气 300407凯发电气投资者关系管理信息20260910
未知机构2026-09-10
000886 海南高速 000886海南高速投资者关系管理信息20260910
未知机构2026-09-10
001221 悍高集团 001221悍高集团投资者关系管理信息20260910
未知机构2026-09-10
000811 冰轮环境 000811冰轮环境投资者关系管理信息20260910
未知机构2026-09-10
000539 粤电力A 000539粤电力A投资者关系管理信息20260910
未知机构2026-09-10
002497 雅化集团 002497雅化集团投资者关系管理信息20260910
未知机构2026-09-11
300697 电工合金 300697电工合金投资者关系管理信息20260910
未知机构2026-09-10