你可能感兴趣
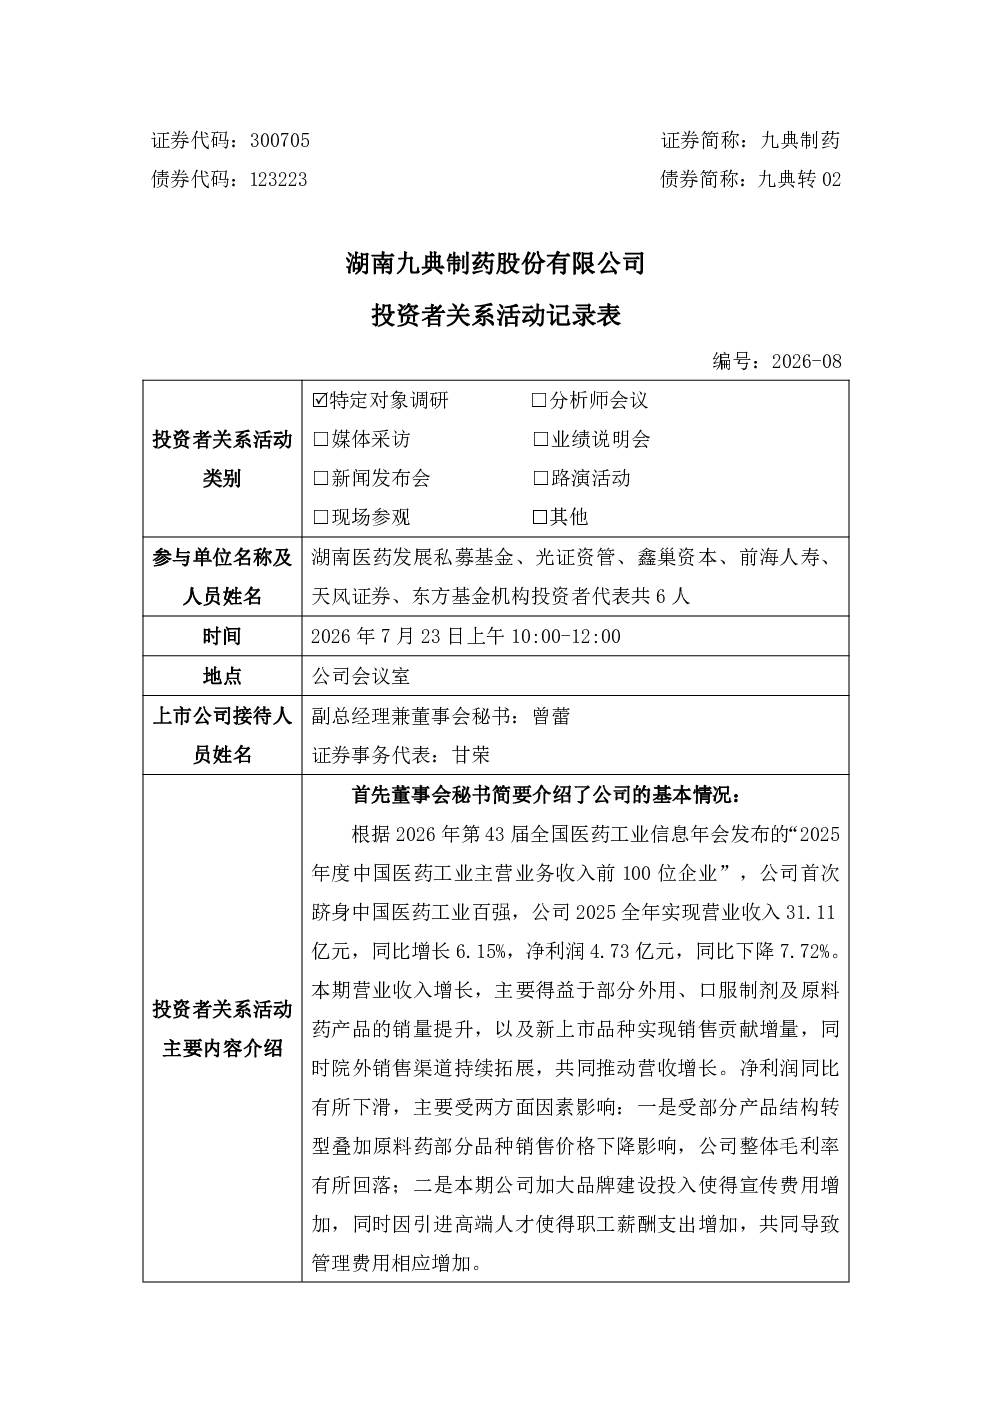
300705 九典制药 300705九典制药投资者关系管理信息20260910
未知机构2026-09-11
300705 九典制药 300705九典制药投资者关系管理信息20260824
未知机构2026-08-24
300705 九典制药 300705九典制药投资者关系管理信息20260731
未知机构2026-07-31
300705 九典制药 300705九典制药投资者关系管理信息20260805
未知机构2026-08-05
300705 九典制药 300705九典制药投资者关系管理信息20260902
未知机构2026-09-02
300416 苏试试验 300416苏试试验投资者关系管理信息20260724
未知机构2026-07-24
300781 因赛集团 300781因赛集团投资者关系管理信息20260724
未知机构2026-07-24
002122 ST汇洲 002122ST汇洲投资者关系管理信息20260724
未知机构2026-07-24
001328 登康口腔 001328登康口腔投资者关系管理信息20260724
未知机构2026-07-24
300692 中赋科技 300692中赋科技投资者关系管理信息20260724
未知机构2026-07-24