猜你想问
这份研报主要分析了什么内容?
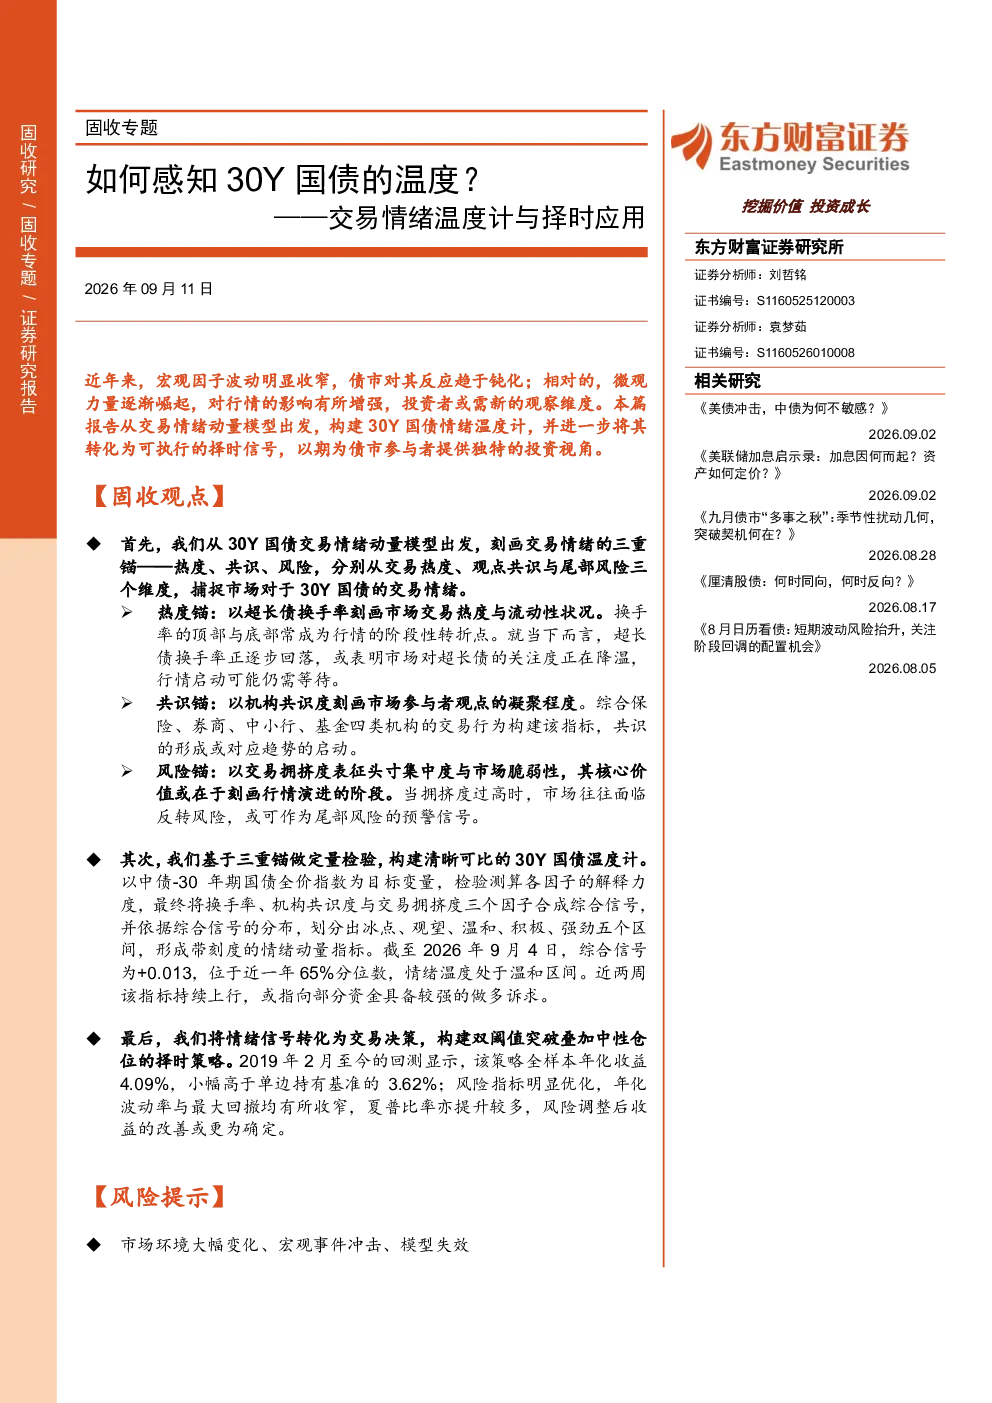
本报告从微观交易视角出发,构建了30年期国债交易情绪动量模型,并基于该模型构建了可执行的择时策略。报告通过热度锚(超长债换手率)、共识锚(机构共识度)和风险锚(交易拥挤度)三个维度,对30年期国债的交易情绪进行量化评估,并划分了冰点、观望、温和、积极、强劲五个区间。报告还构建了双阈值突破叠加中性仓位的择时策略,并通过回测验证了其有效性。
国债市场未来发展趋势如何?
报告通过分析交易情绪三重锚模型,对国债市场发展趋势进行了宏观层面的探讨。热度锚显示市场关注度逐步回落,共识锚显示机构做多共识可能松动,风险锚表明前一轮行情基本告一段落。这些信号综合指向国债市场可能处于温和区间,但具体走势仍需结合后续市场情绪变化进行动态评估。
报告中重点分析了哪些方向?
报告重点分析了30年期国债的交易情绪感知与择时应用。具体包括构建交易情绪三重锚模型,基于该模型划分情绪温度区间,以及构建并回测双阈值突破叠加中性仓位的择时策略。报告强调换手率、机构共识度和拥挤度三者的综合作用,并指出综合信号在择时策略中的优势。
当前国债市场处于什么状态?
根据报告构建的30Y国债温度计,截至2026年9月4日,综合信号为+0.013,位于近一年65%分位数,情绪温度处于温和区间。近两周温度计指数持续上升,或指向债市部分资金具备较强的做多诉求。但需注意,当前市场情绪温和,不代表未来走势确定性增强,仍需结合多维度信息进行综合判断。
这份研报有哪些风险提示?
本报告提示了三大风险:市场环境大幅变化风险,即宏观经济政策、利率环境等外部因素可能对国债市场产生重大影响;宏观事件冲击风险,如重大政策发布、地缘政治事件等可能引发市场短期波动;模型失效风险,即交易情绪三重锚模型及择时策略在未来市场环境下可能存在失效的可能性。投资者在参考报告结论时需充分考虑这些风险因素。
你可能感兴趣
东方财富证券:如何感知30Y国债的温度
未知机构2026-09-10
债市量化系列之七:如何搭建一个能感知环境+共振决策的利率择时模型
国泰海通证券2026-06-03
东财固收研值担当第五期:30Y国债情绪温度计构建专题
未知机构2026-09-10
基于高频折溢价的择时策略:ETF情绪温度计
东吴证券2019-11-06
金工定期报告:“ETF情绪温度计”择时策略绩效跟踪
东吴证券2020-02-07
VIX的指标构建与应用初探:市场情绪温度计
华泰期货2021-01-19
国债期货系列报告:多通道深度学习模型在国债期货因子择时上的应用
国泰君安证券2025-08-28
AI赋能资产配置(四):DeepSeek在大盘择时与行业轮动中的应用
国信证券2025-03-08
2024 年 04 月 29 日再探缠论及其在行业择时与轮动上的个性化应用
国投证券2024-04-29
市场广度指标在股指择时与轮动中的线性与非线性应用
东证期货2023-05-15