猜你想问
水发燃气2026年半年度业绩报告核心内容是什么?
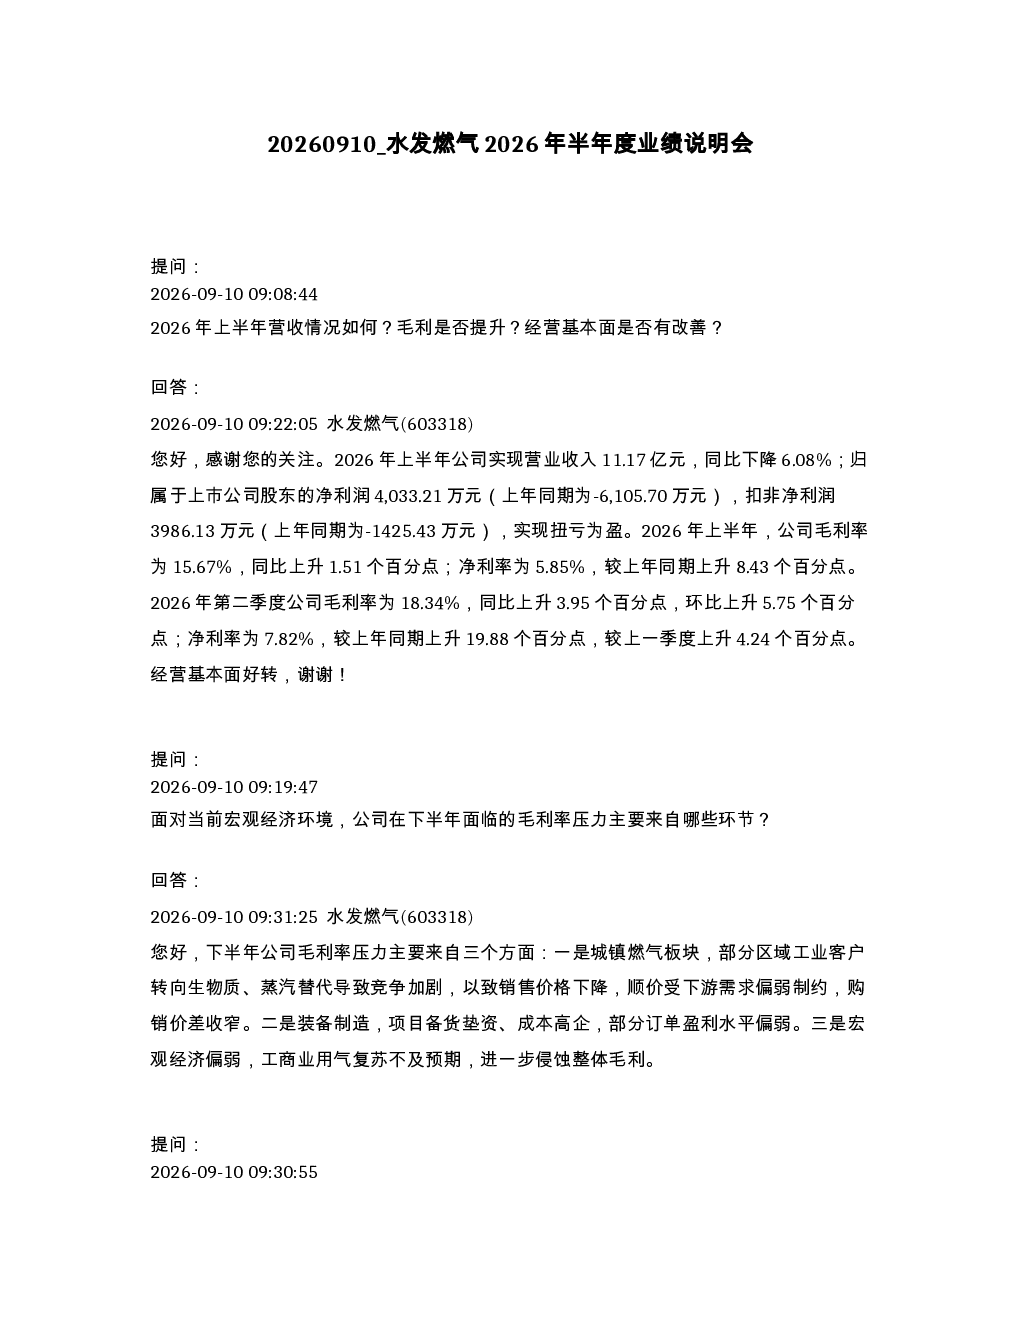
2026年上半年,水发燃气实现营业收入11.17亿元,同比下降6.08%,但归属于上市公司股东的净利润扭亏为盈,达到4,033.21万元,扣非净利润为3,986.13万元。毛利率同比上升1.51个百分点至15.67%,净利率上升8.43个百分点至5.85%。第二季度毛利率和净利率进一步提升,分别达到18.34%和7.82%。庆阳项目预计2026年底投产,初期产能爬坡受多重因素影响,预计氦气产能约为50万方/年。公司强调市值的根基在于内生经营质量提升,现阶段首要任务是夯实现有业务板块,改善盈利与现金流。
燃气行业发展趋势如何?
下半年毛利率压力主要来自:城镇燃气板块部分区域工业客户转向替代能源导致竞争加剧、销售价格下降;装备制造项目成本高企、部分订单盈利水平偏弱;宏观经济偏弱,工商业用气复苏不及预期。公司正积极开展市场对接,力争尽早实现庆阳项目效益贡献。未来将在做优存量的基础上积极挖掘增量机会,保持对外并购的开放态度,但会审慎研判标的,不盲目扩张。
这份研报重点分析了哪些方向?
报告重点分析了水发燃气2026年上半年的经营业绩,包括营业收入、净利润、毛利率、净利率等关键财务指标的变化。特别关注了城镇燃气和装备制造板块的竞争压力与成本问题,以及庆阳项目的产能爬坡与市场对接情况。同时,报告也强调了公司现阶段的核心任务是夯实现有业务板块,改善盈利与现金流,并探讨了未来做优存量与积极挖掘增量机会的策略。
当前市场对水发燃气的判断是什么?
截至2026年8月31日,水发燃气股东总数为66,867人。公司目前未收到控股股东任何通知或安排关于水发集团其他板块资产注入。市场需关注公司下半年毛利率面临的压力,包括城镇燃气板块竞争加剧、装备制造成本高企以及宏观经济影响。公司正通过市场对接和项目投产提升内生经营质量,但需审慎评估并购机会。
研报中有哪些风险提示?
报告提示下半年毛利率面临多重压力:城镇燃气板块部分区域工业客户转向替代能源导致竞争加剧、销售价格下降;装备制造项目成本高企、部分订单盈利水平偏弱;宏观经济偏弱,工商业用气复苏不及预期。庆阳项目初期产能爬坡受多重因素影响,效益贡献尚不确定。公司强调现阶段首要任务是夯实现有业务板块,改善盈利与现金流,但需关注宏观经济环境变化对经营的影响。