猜你想问
重庆燃气上半年现金流大幅增长的原因是什么?
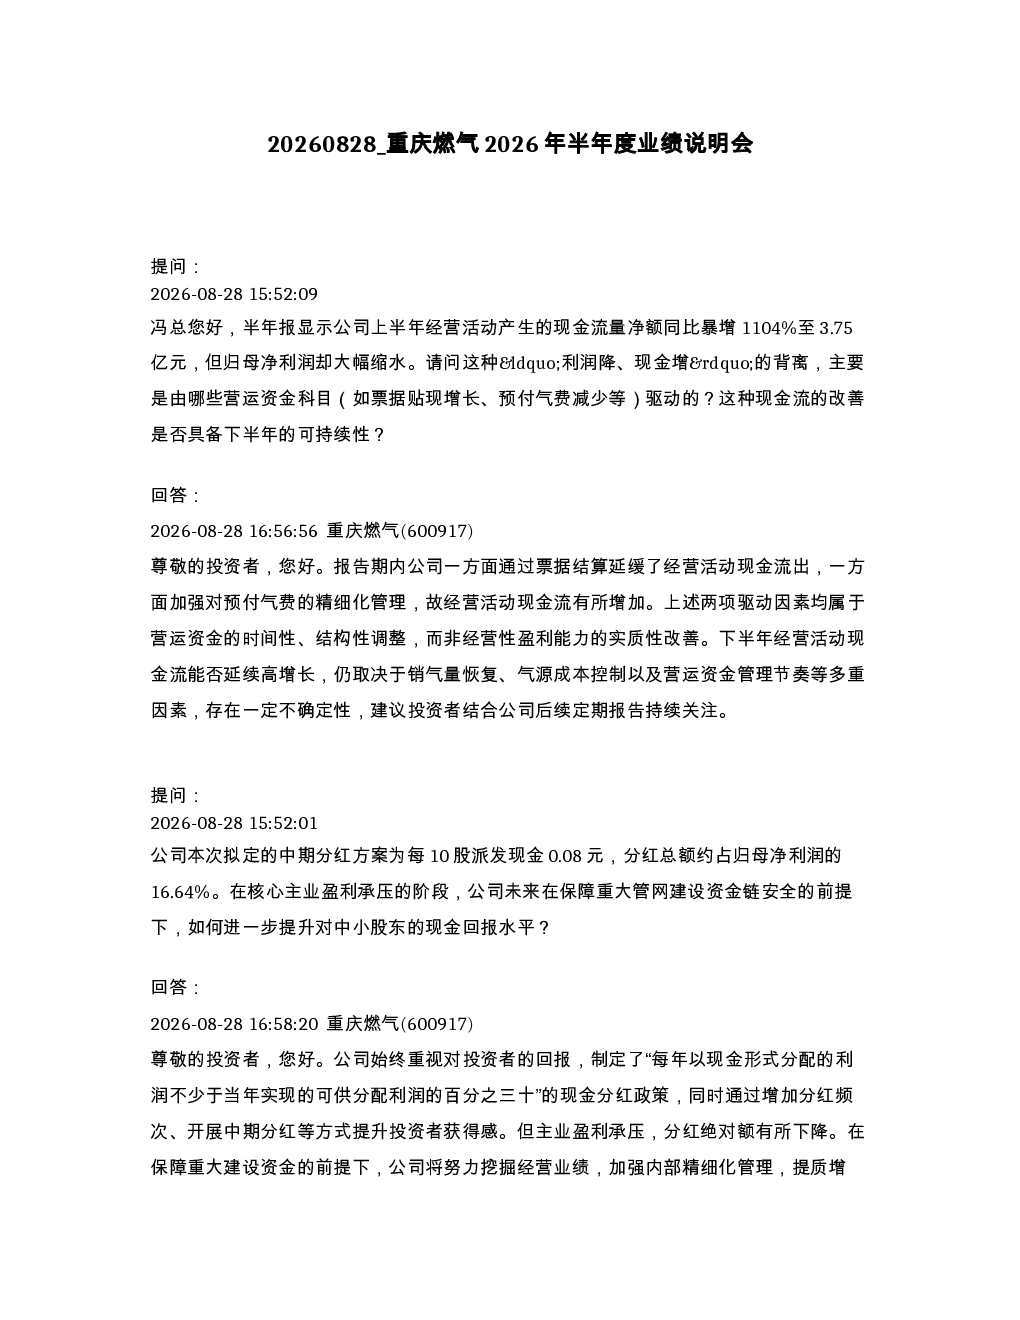
公司上半年经营活动现金流净额同比暴增1104%至3.75亿元,主要受票据结算延缓现金流出和预付气费精细化管理等营运资金调整驱动。但归母净利润大幅缩水,现金流改善的可持续性取决于销气量恢复、气源成本控制及营运资金管理节奏,存在不确定性。
燃气行业未来发展趋势如何?
公司面临上游气源成本上涨和下游接驳业务萎缩困境,将通过城市燃气管道更新改造、气源统筹管理、“数智重燃”建设提升核心保障质效,并深化“以客户为中心”理念优化服务流程。综合能源业务累计运营项目41个,但在超充业务等方面实现突破。
报告主要分析了哪些方面?
报告重点分析了公司营运资金调整对现金流的影响、应收账款管理、财务资源状况、气源成本与下游业务挑战、综合能源业务发展以及下半年经营举措。公司应收账款与利润比高达330.9%,但前五大客户应收账款占比仅9.72%,通过清收计划、诉讼等措施降低坏账风险。流动负债为2.19亿元,银行授信7.59亿元,财务资源充裕。
当前市场对重庆燃气有何判断?
公司非居民用气占比高,综合能源业务与城燃主业协同性强,但尚未形成规模效应。气源量价矛盾导致接驳毛利和销气毛利双双下滑,公司将通过需求预测、成本研判、开拓工商业销气市场等方式对冲成本上涨影响。在安全投入与降本增效平衡上,强化分析研判、加强风险管理,保障安全运行前提下推动成本优化和高质量发展。
报告提示了哪些风险?
公司现金流改善的可持续性存在不确定性,取决于销气量恢复、气源成本控制及营运资金管理节奏。面临上游气源成本上涨和下游接驳业务萎缩困境,综合能源业务尚未形成规模效应。气源量价矛盾导致毛利下滑,需通过多种方式对冲成本上涨影响。应收账款占比高,虽前五大客户占比低,但仍需关注坏账风险。
你可能感兴趣
重庆银行2026年半年度业绩说明会
未知机构2026-08-25
重庆路桥2026年半年度业绩说明会
未知机构2026-08-26
水发燃气2026年半年度业绩说明会
未知机构2026-09-10
长春燃气2026年半年度业绩说明会
未知机构2026-09-02
成都燃气2026年半年度业绩说明会
未知机构2026-09-11
南网储能2026年半年度业绩说明会核心纪要
未知机构2026-08-28
必得科技2026年半年度业绩说明会
未知机构2026-09-01
柏诚股份 601133 2026年半年度业绩说明会
未知机构2026-08-31
邦基科技2026年半年度业绩说明会
未知机构2026-09-01
上海医药2026年半年度业绩说明会
未知机构2026-09-01