猜你想问
柏诚股份2026年半年度业绩报告有哪些核心亮点?
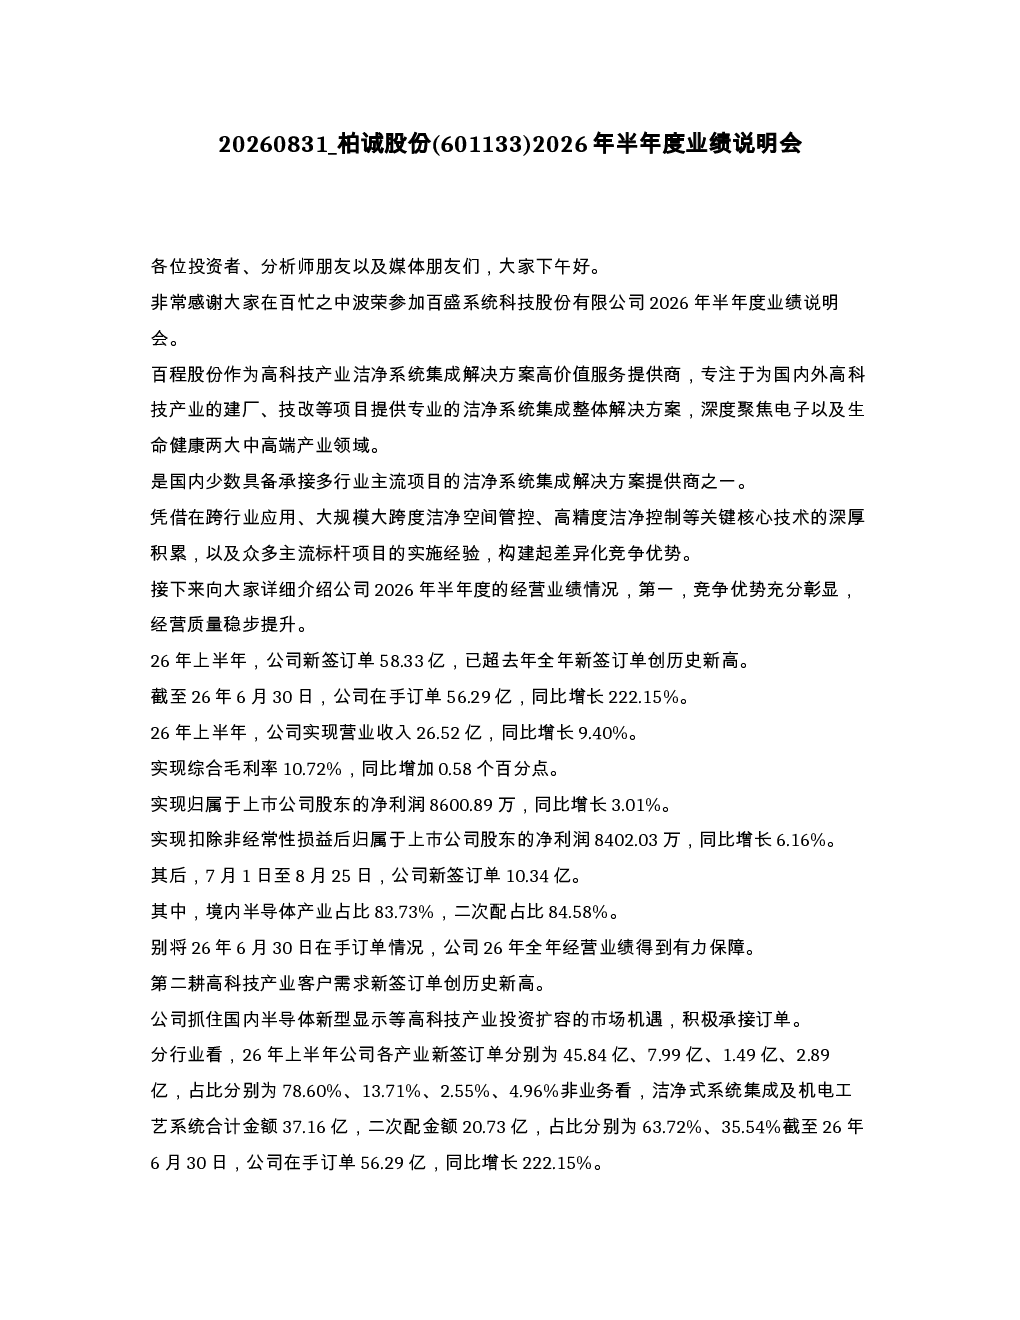
2026年上半年,柏诚股份新签订单达58.33亿,创历史新高,同比增长222.15%,在手订单56.29亿。营收26.52亿,同比增长9.40%,毛利率10.72%,同比提升0.58个百分点,净利润8600.89万,增长3.01%。订单结构中,境内半导体产业占比83.73%,二次配占比84.58%,半导体及泛半导体业务占比78.60%
半导体行业发展趋势如何?
国内半导体、新型显示等高科技产业投资扩容,为行业带来强劲需求。柏诚股份上半年半导体新签订单45.84亿,占78.60%,反映行业高景气度。同时,二次配业务潜力提升,洁净式系统集成及机电工艺系统收入20.98亿,占比79.13%,未来有望进一步增长。海外业务持续发力,东南亚出海经验为后续拓展积累经验
报告重点分析了哪些业务方向?
报告重点分析了半导体产业需求、二次配业务潜力、海外业务拓展及模块化业务推进。半导体新签订单45.84亿,占78.60%,二次配业务收入20.98亿,占比79.13%,境外订单占比78.61%。全资子公司百姓制造科技新签订单3173.32万元,同比增长123.49%,但尚未实现盈利
当前市场对柏诚股份有何判断?
柏诚股份上半年业绩表现稳健,新签订单创历史新高,营收和利润稳步增长。订单结构中半导体及电子产业占比较高,反映行业高景气度。公司持续稳定分红,2026年半年度拟派发现金红利0.50元/股,含税2630.88万元,分红比例30.59%。ESG表现优异,连续两年获万得A级评价
柏诚股份2026年半年度业绩报告有哪些风险提示?
报告显示模块化业务尚未实现盈利,全资子公司百姓制造科技新签订单虽增长123.49%,但盈利能力仍需提升。海外业务占比仅6.30%,未来拓展仍面临不确定性。行业竞争激烈,半导体及新型显示领域技术迭代快,需持续投入研发以保持竞争优势
你可能感兴趣
柏诚股份2026年半年度业绩说明会
未知机构2026-08-31
605167 利柏特 利柏特投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-04
诺诚健华2026年半年度业绩说明会
未知机构2026-08-25
天风建筑建材 新材料 柏诚股份 601133 中报点评 订单高增驱动业绩稳增 受益于
未知机构2026-08-27
继峰股份2026年半年度业绩说明会纪要
未知机构2026-08-17
税友股份2026年半年度业绩说明会
未知机构2026-08-28
维远股份2026年半年度业绩说明会
未知机构2026-08-24
301002 崧盛股份 2026年8月25日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-25
冠盛股份2026年半年度业绩说明会
未知机构2026-08-25
龙高股份2026年半年度业绩说明会
未知机构2026-08-25