猜你想问
这份研报的核心内容是什么?
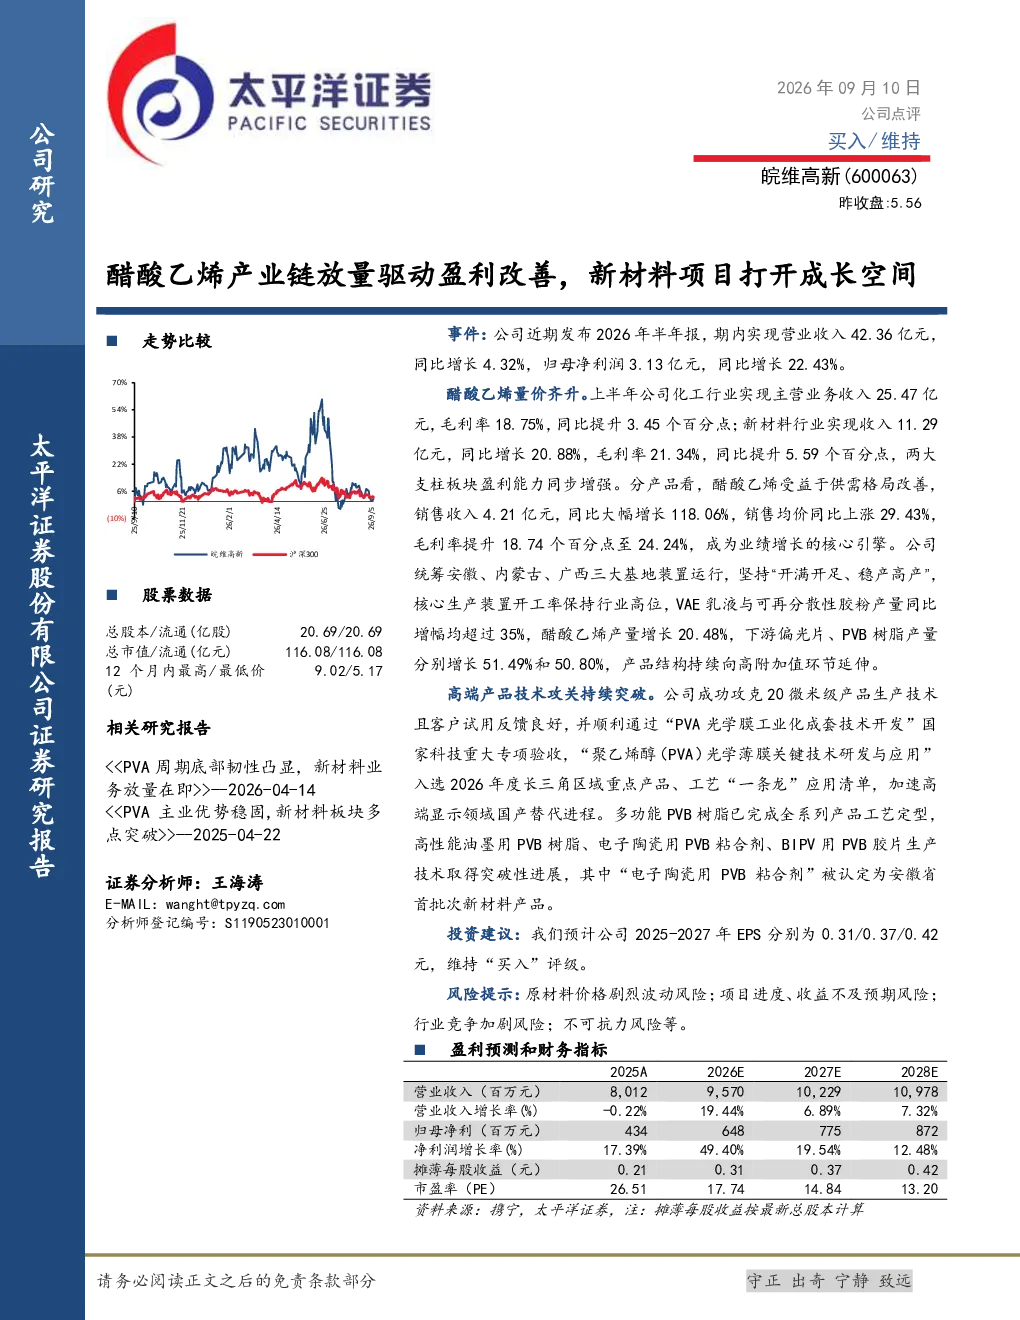
报告显示公司2026年半年营收42.36亿元,同比增长4.32%;净利润3.13亿元,同比增长22.43%。化工行业收入25.47亿元,毛利率提升3.45个百分点;新材料行业收入11.29亿元,同比增长20.88%,毛利率提升5.59个百分点。醋酸乙烯销售收入4.21亿元,同比增长118.06%,毛利率提升至24.24%。公司三大基地装置运行良好,VAE乳液与可再分散性胶粉产量同比增幅均超35%,下游偏光片、PVB树脂产量分别增长51.49%和50.80%
醋酸乙烯赛道的发展趋势如何?
醋酸乙烯行业呈现量价齐升态势,公司核心生产装置开工率保持行业高位,产量增长20.48%。下游产品结构持续向高附加值环节延伸,偏光片、PVB树脂产量分别增长51.49%和50.80%。新材料领域技术攻关取得突破,成功攻克20微米级产品生产技术,PVA光学薄膜入选长三角区域重点产品清单,多功能PVB树脂全系列工艺定型,电子陶瓷用PVB粘合剂被认定为安徽省首批次新材料产品
研报重点分析了哪些方向?
报告重点分析了公司两大支柱板块的盈利能力同步增强,化工行业毛利率提升3.45个百分点至18.75%,新材料行业毛利率提升5.59个百分点至21.34%。醋酸乙烯业务成为业绩增长核心引擎,销售收入同比增长118.06%,毛利率提升至24.24%。高端产品技术攻关持续突破,包括20微米级产品生产技术、PVA光学薄膜、多功能PVB树脂等关键技术取得进展
当前市场对醋酸乙烯行业的现状如何判断?
醋酸乙烯行业整体呈现增长态势,公司核心生产装置开工率保持行业高位,产量稳步提升。下游需求持续释放,偏光片、PVB树脂等高附加值产品产量增长显著。新材料领域技术突破加速国产替代进程,公司成功攻克多项关键技术,产品结构持续优化,市场竞争力增强
研报提示了哪些风险?
报告提示的主要风险包括原材料价格剧烈波动风险,可能导致成本上升;项目进度及收益不及预期风险,影响未来业绩增长;行业竞争加剧风险,可能压缩利润空间;不可抗力风险,如自然灾害等突发事件对公司经营造成不利影响