猜你想问
宝光股份的核心业务是什么?
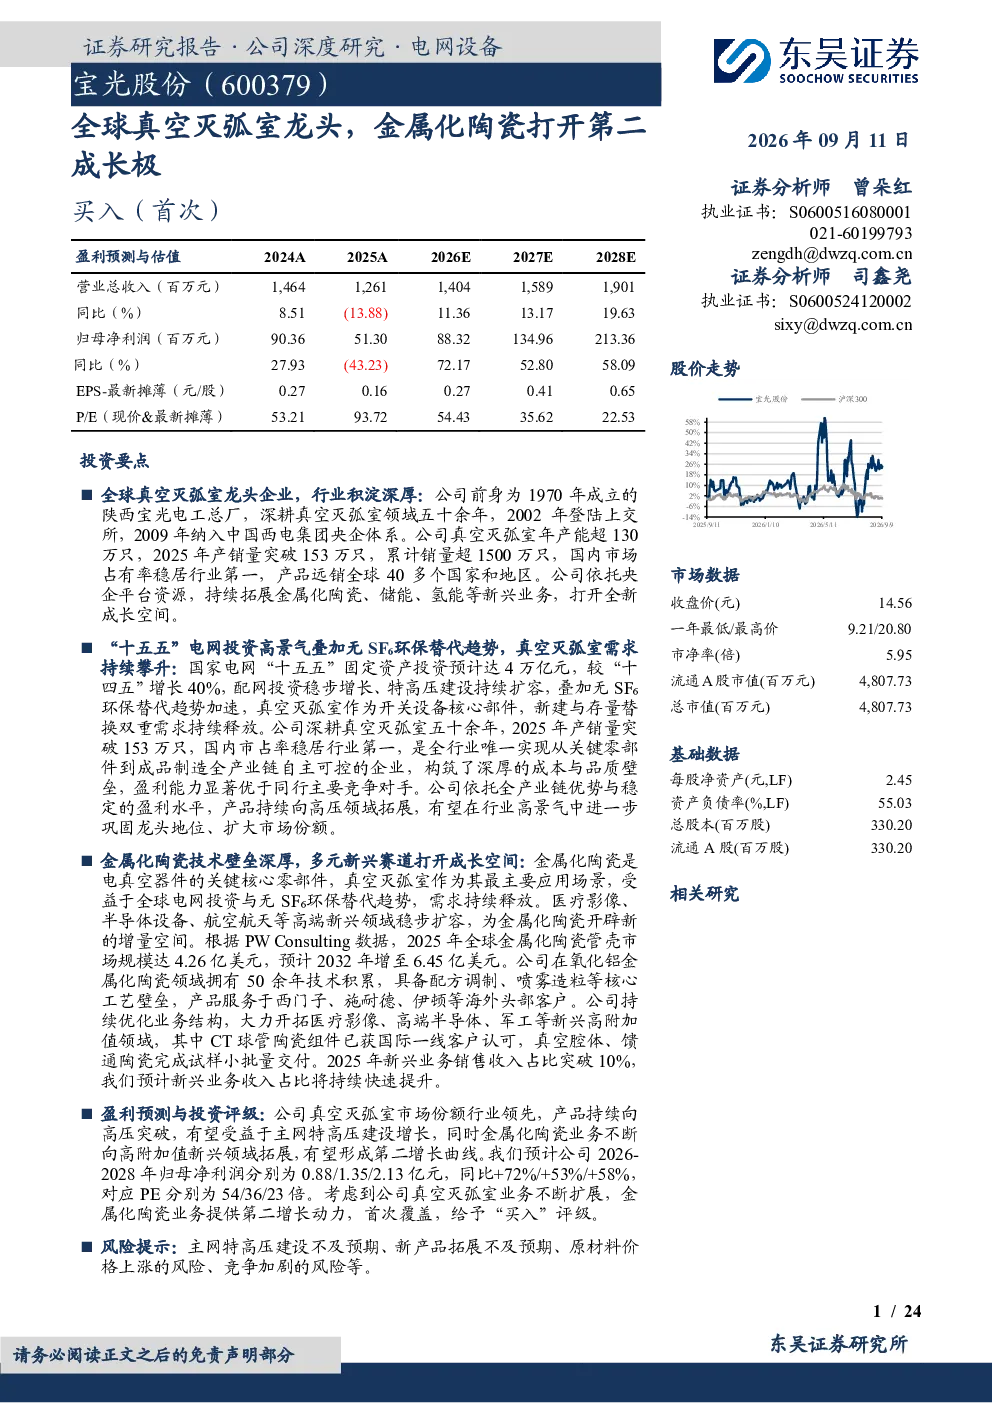
宝光股份的核心业务是真空灭弧室,作为国内市场占有率第一的龙头企业,产品远销全球。公司深耕该领域五十余年,是国内真空灭弧室行业唯一实现全产业链自主可控的企业。真空灭弧室需求受益于“十五五”电网投资高景气、特高压建设持续扩容以及无SF₆环保替代趋势。公司技术实力雄厚,高端高压产品加速迭代,如126kV无氟环保大容量真空灭弧室、252kV单断口真空灭弧室等。
真空灭弧室行业的发展趋势如何?
真空灭弧室行业受益于电网投资和特高压建设持续扩容,需求保持高景气。同时,无SF₆环保替代趋势也为行业带来增长动力。宝光股份作为行业龙头,产品持续向高压突破,有望受益于这些趋势。公司是国内唯一实现全产业链自主可控的企业,技术实力领先,高端高压产品加速迭代,如126kV无氟环保大容量真空灭弧室、252kV单断口真空灭弧室等,进一步巩固了市场地位。
金属化陶瓷业务的分析重点是什么?
金属化陶瓷是电真空器件的关键核心零部件,作为宝光股份的第二增长极,其受益于真空灭弧室、医疗影像、半导体设备等领域的需求增长。公司拥有50余年技术积累,产品服务于西门子、施耐德等海外头部客户,并持续拓展医疗影像、高端半导体等高附加值新兴应用领域。金属化陶瓷业务的不断拓展,有望为宝光股份形成第二增长曲线。
目前真空灭弧室市场的现状如何?
真空灭弧室市场处于高景气状态,主要受益于“十五五”电网投资计划、特高压建设持续扩容以及无SF₆环保替代趋势。宝光股份作为国内市场占有率第一的龙头企业,产品远销全球,技术实力雄厚,高端高压产品加速迭代。公司是国内唯一实现全产业链自主可控的企业,市场地位稳固。但随着行业竞争加剧,公司也面临一定的挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括:主网特高压建设不及预期、新产品拓展不及预期、原材料价格上涨以及竞争加剧。主网特高压建设是真空灭弧室需求的重要驱动力,若建设不及预期,将影响行业增长。新产品拓展是公司未来增长的关键,若拓展不及预期,将影响公司业绩。原材料价格上涨会增加公司成本压力,竞争加剧则可能压缩公司利润空间。