猜你想问
纯苯苯乙烯日报主要分析了哪些内容?
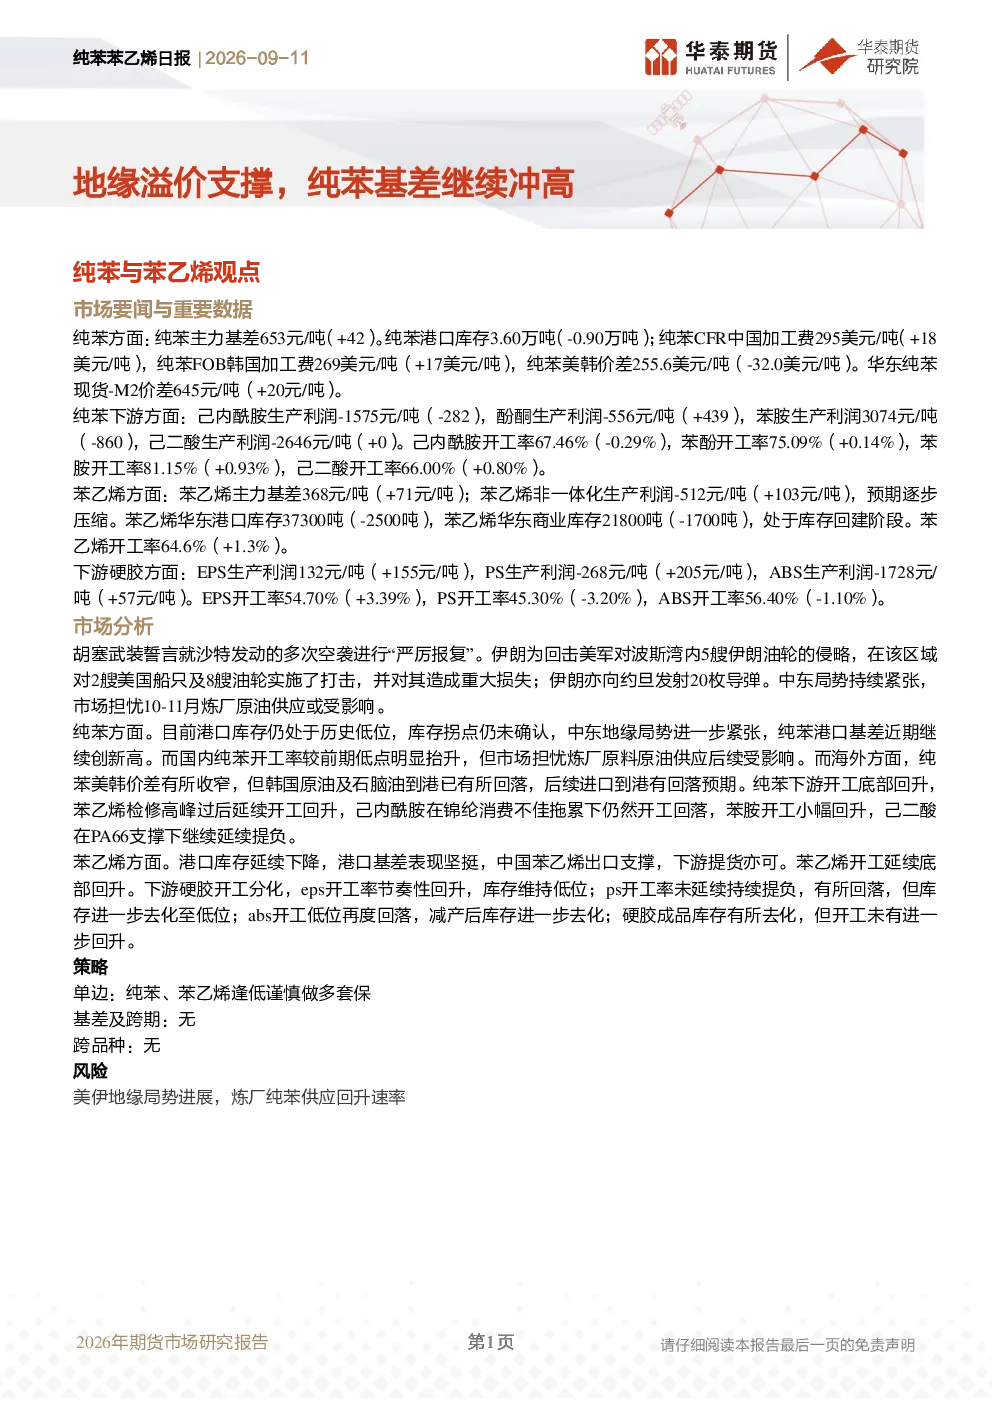
本报告主要分析了纯苯和苯乙烯的市场行情,包括纯苯的基差、库存、加工费变化,以及下游己内酰胺、酚酮、苯胺、己二酸等产品的利润和开工率;苯乙烯的基差、库存、开工率,以及下游EPS、PS、ABS等产品的利润和开工率。同时,报告还探讨了中东局势对原油供应的影响,以及纯苯和苯乙烯的下游开工和库存变化情况。
纯苯苯乙烯行业未来发展趋势如何?
纯苯苯乙烯行业未来发展趋势受多种因素影响。纯苯方面,港口库存低位,基差创新高,国内开工率抬升但担忧供应,海外美韩价差收窄,韩国原油及石脑油到港回落,下游开工底部回升。苯乙烯方面,港口库存下降,基差坚挺,出口支撑,下游提货良好,开工延续底部回升。硬胶开工分化,EPS开工率回升,库存低位;PS开工率回落,库存进一步去化;ABS开工低位再度回落,减产后库存进一步去化。这些变化反映了行业供需关系的变化和市场竞争格局的演变。
报告重点分析了纯苯和苯乙烯的哪些方面?
报告重点分析了纯苯和苯乙烯的基差、库存、加工费、开工率以及下游产品的利润和开工率。纯苯方面,报告关注了主力基差653元/吨(+42),港口库存3.60万吨(-0.90万吨),CFR中国加工费295美元/吨(+18),FOB韩国加工费269美元/吨(+17),美韩价差255.6美元/吨(-32),华东现货-M2价差645元/吨(+20)等关键数据。苯乙烯方面,报告关注了主力基差368元/吨(+71),非一体化生产利润-512元/吨(+103),华东港口库存37300吨(-2500),华东商业库存21800吨(-1700),开工率64.6%(+1.3%)等关键数据。此外,报告还分析了纯苯下游己内酰胺、酚酮、苯胺、己二酸等产品的利润和开工率,以及苯乙烯下游EPS、PS、ABS等产品的利润和开工率。
当前纯苯苯乙烯市场现状如何?
当前纯苯苯乙烯市场现状呈现多方面特征。纯苯方面,港口库存低位,基差创新高,国内开工率抬升但担忧供应,海外美韩价差收窄,韩国原油及石脑油到港回落,下游开工底部回升。苯乙烯方面,港口库存下降,基差坚挺,出口支撑,下游提货良好,开工延续底部回升。硬胶开工分化,EPS开工率回升,库存低位;PS开工率回落,库存进一步去化;ABS开工低位再度回落,减产后库存进一步去化。这些数据表明,纯苯苯乙烯市场供需关系正在发生变化,市场参与者需要密切关注市场动态。
研报提示了哪些风险因素?
研报提示了美伊地缘局势进展和炼厂纯苯供应回升速率等风险因素。中东局势紧张,胡塞武装誓言报复沙特,伊朗回击美军打击,市场担忧10-11月炼厂原油供应受影响。此外,炼厂纯苯供应回升速率也可能对市场产生影响。这些风险因素需要市场参与者密切关注,并做好相应的风险管理措施。