猜你想问
和顺科技最新研报核心内容是什么?
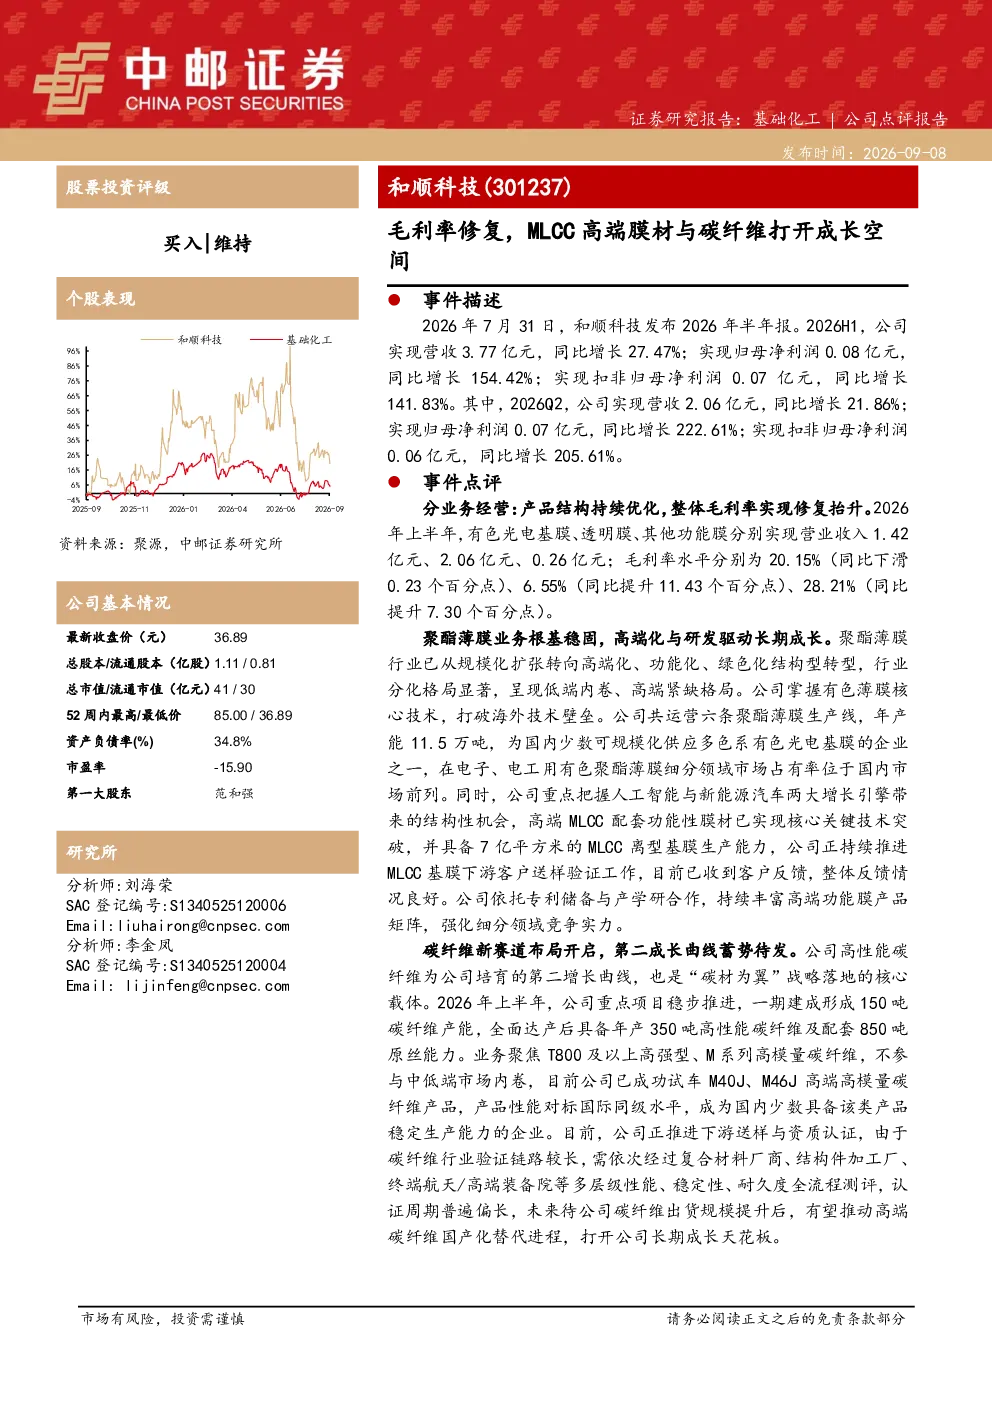
和顺科技最新研报显示,2026年上半年公司营收同比增长27.47%至3.77亿元,归母净利润同比增长154.42%至0.08亿元。Q2单季营收同比增长21.86%至2.06亿元,归母净利润同比增长222.61%至0.07亿元。公司毛利率修复明显,有色光电基膜、透明膜、其他功能膜毛利率分别提升至20.15%、6.55%、28.21%。聚酯薄膜业务国内市场占有率领先,高端MLCC配套功能性膜材实现技术突破,具备7亿平方米产能。碳纤维业务一期产能150吨,聚焦T800及以上高强型、M系列高模量碳纤维,产品性能对标国际同级水平。
高端MLCC膜材与碳纤维赛道发展趋势如何?
高端MLCC膜材与碳纤维赛道发展趋势向好。随着电子设备小型化、高性能化需求提升,高端MLCC市场需求持续增长。和顺科技在高端MLCC配套功能性膜材领域实现技术突破,具备7亿平方米产能,将受益于行业需求扩张。碳纤维作为轻量化、高强度的关键材料,在航空航天、汽车、风电等领域应用前景广阔。和顺科技聚焦T800及以上高强型、M系列高模量碳纤维,产品性能对标国际同级水平,有望在碳纤维赛道实现突破,成为公司第二增长曲线。
研报重点分析了和顺科技的哪些业务方向?
研报重点分析了和顺科技的聚酯薄膜业务和碳纤维业务。聚酯薄膜业务方面,公司掌握有色薄膜核心技术,国内市场占有率领先,高端MLCC配套功能性膜材实现技术突破,具备7亿平方米产能,产品结构持续优化,毛利率显著提升。碳纤维业务方面,公司一期产能150吨,全面达产后年产350吨,聚焦T800及以上高强型、M系列高模量碳纤维,产品性能对标国际同级水平,作为公司第二增长曲线蓄势待发。
当前和顺科技所处市场现状如何?
和顺科技所处市场现状良好。聚酯薄膜业务方面,公司在有色薄膜领域具备核心技术优势,国内市场占有率领先,高端MLCC配套功能性膜材实现技术突破,产能充足,产品结构持续优化,毛利率修复明显。碳纤维业务方面,随着新能源汽车、航空航天等领域的快速发展,碳纤维市场需求持续增长,和顺科技聚焦高强型、高模量碳纤维,产品性能对标国际同级水平,具备较强的市场竞争力。公司高端MLCC膜材与碳纤维业务打开长期成长空间。
研报提示了哪些投资风险?
研报提示了原材料价格变动风险、在建项目投产不及预期风险、市场竞争加剧风险等。原材料价格波动可能影响公司生产成本和盈利能力,在建项目如若投产不及预期可能影响公司产能扩张计划,市场竞争加剧可能压缩公司市场份额和利润空间。此外,技术更新迭代快也可能对公司产品竞争力带来挑战。投资者需关注这些风险因素,谨慎评估投资决策。