猜你想问
锦波生物2026年半年度报告核心内容是什么?
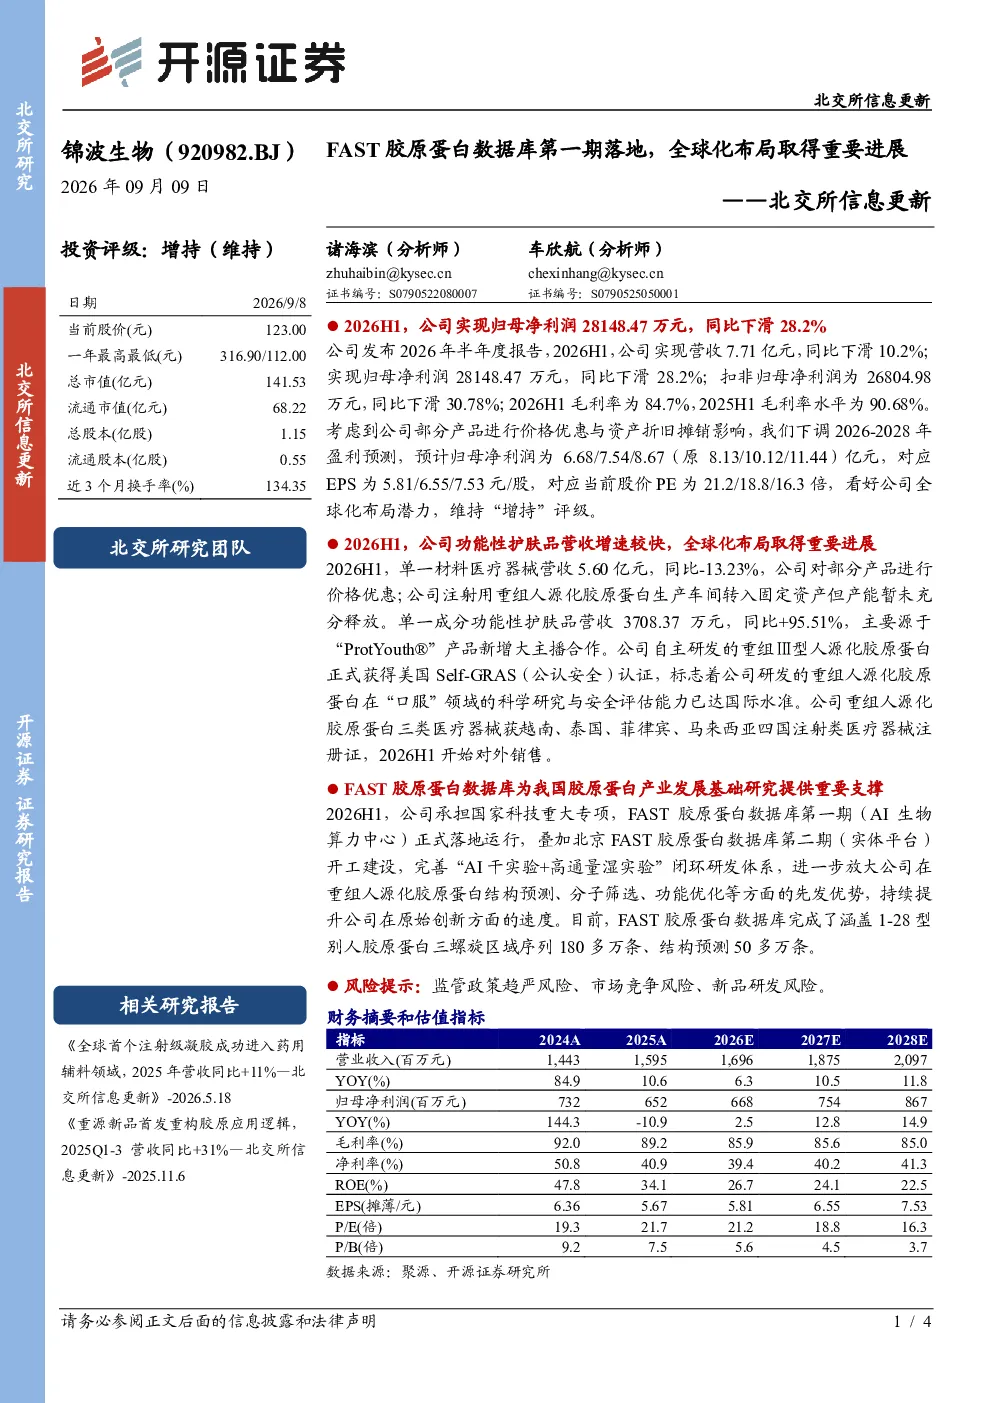
2026年上半年,锦波生物营收7.71亿元同比下滑10.2%,归母净利润28148.47万元同比下滑28.2%,扣非归母净利润26804.98万元同比下滑30.78%。毛利率下降至84.7%,主要受产品价格优惠和资产折旧摊销影响。公司承担国家科技重大专项,FAST胶原蛋白数据库第一期正式落地运行,完善研发体系,提升原始创新能力。数据库涵盖1-28型别人胶原蛋白三螺旋区域序列180多万条、结构预测50多万条。
功能性护肤品赛道发展趋势如何?
功能性护肤品营收增速较快,全球化布局取得重要进展。行业趋势显示,消费者对高效、安全、定制化护肤品需求提升,推动产品创新和品牌升级。技术进步如AI干实验、高通量湿实验等加速研发进程,提升产品竞争力。同时,企业积极拓展海外市场,通过本地化策略和渠道建设,增强国际竞争力。锦波生物在胶原蛋白领域的研发投入和成果转化,符合行业发展趋势,有望受益于市场增长。
报告重点分析了哪些方向?
报告重点分析了锦波生物的业绩表现、盈利预测调整、业务亮点及投资评级。业绩方面,公司营收和净利润下滑,毛利率下降。盈利预测下调,但长期仍具增长潜力。业务亮点包括功能性护肤品增速快、全球化布局进展显著、承担国家科技重大专项、FAST胶原蛋白数据库建设等,显示公司在研发和创新能力上的优势。维持“增持”评级,看好其全球化布局潜力。
当前市场对锦波生物的判断是什么?
市场关注锦波生物业绩下滑但维持“增持”评级的原因。公司上半年营收和净利润同比下滑,毛利率下降,反映市场竞争加剧和成本压力。然而,分析师看好其长期发展,主要基于全球化布局进展、研发投入及创新能力。功能性护肤品市场增长潜力大,公司技术积累和产品创新有望带来突破。市场认为公司短期业绩承压,但长期发展前景乐观,维持“增持”评级。
研报提示了哪些风险?
研报提示的主要风险包括监管政策趋严、市场竞争加剧和新品研发不确定性。监管政策变化可能影响产品审批和市场准入。市场竞争激烈,国内外品牌竞争加剧,可能压缩利润空间。新品研发存在不确定性,研发投入大但成果转化存在风险。此外,原材料价格波动、汇率变动等也可能影响公司经营业绩。投资者需关注这些风险因素,谨慎评估投资价值。