猜你想问
这份研报的核心内容是什么?
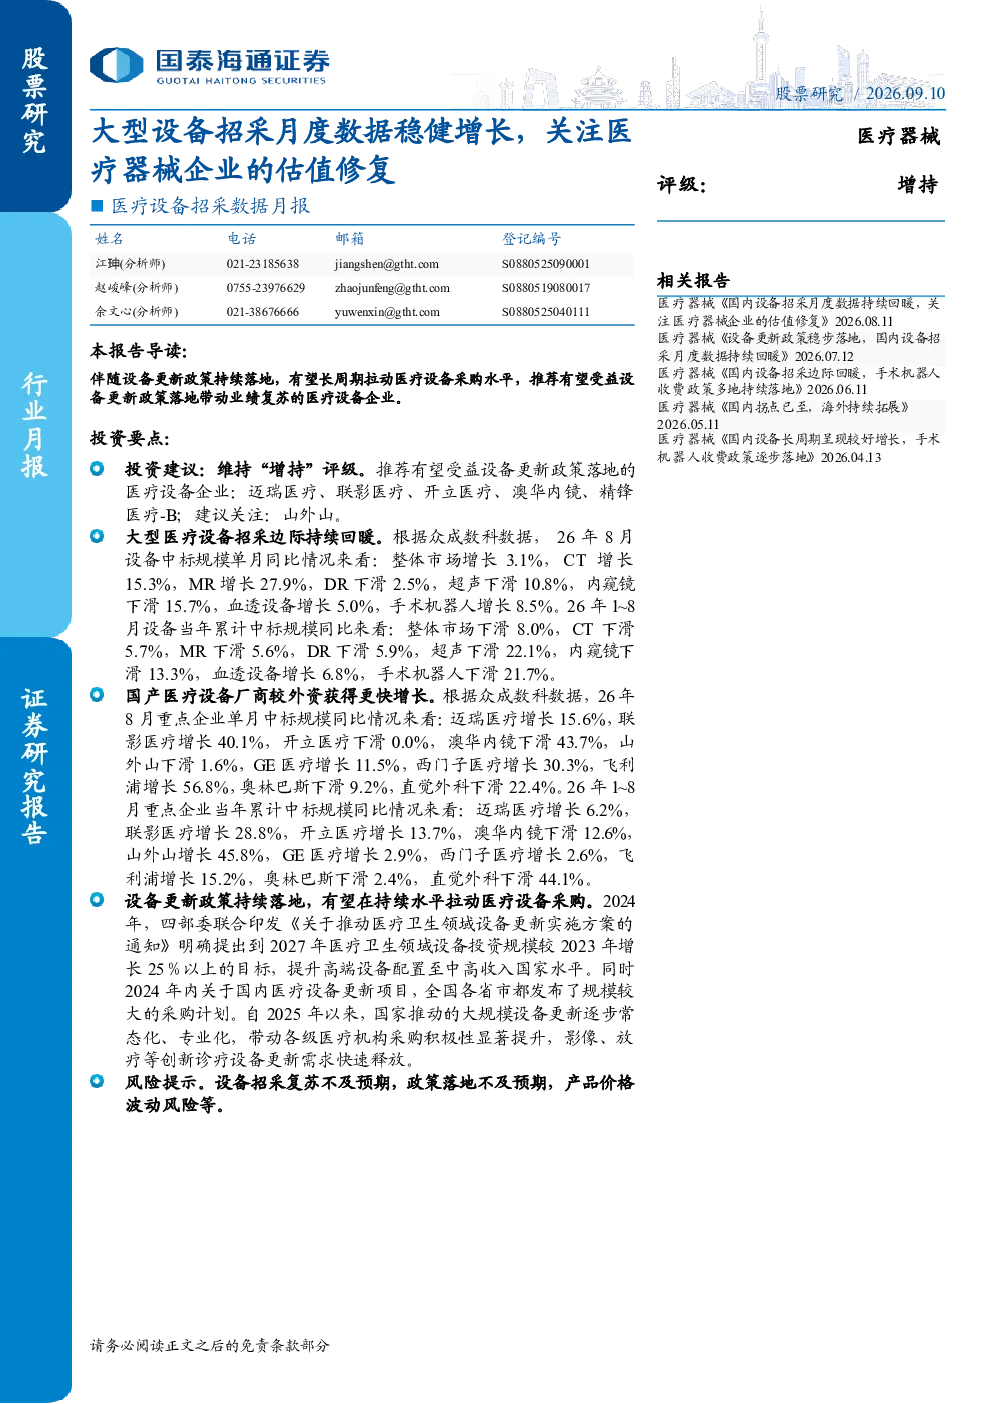
这份研报分析了医疗设备招采市场的回暖趋势,重点探讨了国内设备招采的回暖情况及国产厂商的竞争优势。报告指出,伴随设备更新政策的持续落地,医疗设备采购市场有望实现长周期增长。具体数据显示,2026年8月设备中标规模单月同比整体增长3.1%,其中CT、MR增长显著,而DR、超声、内窥镜等设备下滑。国产厂商如迈瑞医疗、联影医疗表现突出,单月同比分别增长15.6%和40.1%。\n2026年1-8月累计中标规模同比整体下滑8.0%,但血透设备增长6.8%,手术机器人增长8.5%。报告强调,国产厂商凭借政策红利和市场份额提升,有望率先受益业绩复苏。
医疗设备赛道未来发展趋势如何?
医疗设备赛道未来发展趋势向好,主要得益于国家政策的持续推动。2024年四部委印发的《关于推动医疗卫生领域设备更新实施方案的通知》,目标2027年设备投资规模较2023年增长25%以上,提升高端设备配置水平。2025年以来,国家推动设备更新常态化,带动医疗机构采购积极性,影像、放疗等创新设备需求快速释放。政策红利为国产厂商提供了发展契机,预计医疗设备采购市场将迎来长周期增长,国产替代趋势明显。
研报重点分析了哪些方向?
研报重点分析了医疗设备招采的回暖趋势及国产厂商的竞争优势。报告详细梳理了2026年8月和1-8月累计的设备中标规模同比数据,涵盖CT、MR、DR、超声、内窥镜、血透设备、手术机器人等主要设备类型,以及迈瑞医疗、联影医疗、开立医疗等国产重点企业的增长表现。此外,报告还探讨了国家设备更新政策的具体内容,如2024年四部委的通知目标和2025年以来的常态化更新措施,并分析了政策对市场的影响。
当前医疗设备市场的现状如何?
当前医疗设备市场呈现分化态势。一方面,招采回暖趋势明显,2026年8月整体中标规模单月同比增长3.1%,CT、MR等高端设备增长强劲,国产厂商如联影医疗、飞利浦等表现突出。另一方面,部分设备类型如DR、超声、内窥镜等仍面临下滑压力。从累计数据看,2026年1-8月整体中标规模同比下滑8.0%,但血透设备、手术机器人等细分领域保持增长。总体而言,市场在政策驱动下逐步复苏,国产厂商竞争优势日益凸显。
研报提示了哪些风险?
研报提示了医疗设备市场面临的主要风险,包括招采复苏不及预期、政策落地延迟及产品价格波动。招采复苏进程可能受多种因素影响,如医疗机构采购预算限制、设备更新节奏变化等,若复苏不及预期,可能影响企业业绩。政策落地也存在不确定性,例如设备更新实施方案的具体执行力度、地方政策的差异化等,可能影响市场发展速度。此外,产品价格波动也是需关注的风险点,部分设备类型如超声、内窥镜等价格竞争激烈,可能压缩企业利润空间。