猜你想问
沥青日报主要分析了什么内容?
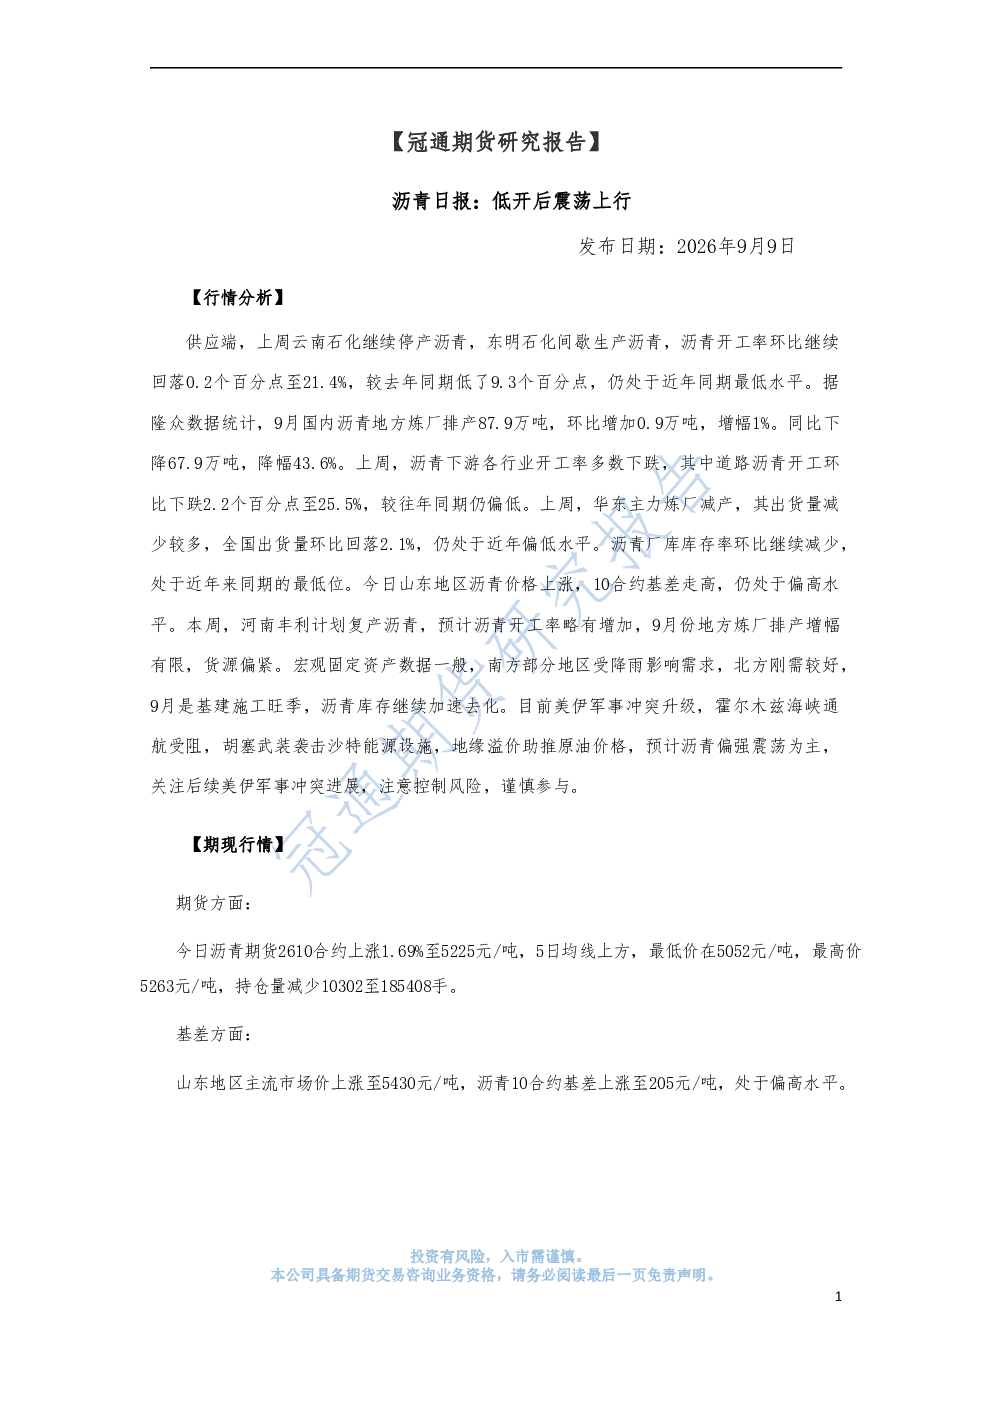
该研报分析了沥青市场的供应端、需求端、宏观与地缘因素对沥青价格的影响。供应端显示云南石化持续停产沥青,东明石化间歇生产,开工率环比下降至21.4%,处于近年同期最低水平。需求端来看,道路沥青开工环比下降至25.5%,较往年同期偏低。宏观与地缘方面,美伊军事冲突升级助推原油价格,预计沥青偏强震荡为主。
沥青行业未来发展趋势如何?
沥青行业未来发展趋势需关注供应端变化,云南石化持续停产对市场影响较大,地方炼厂排产虽有环比增幅但同比仍降43.6%。需求端方面,道路沥青开工率较往年偏低,但基建施工旺季支撑库存去化。宏观层面,地缘冲突持续影响成本,预计沥青市场将呈现偏强震荡态势。
研报重点分析了哪些方向?
研报重点分析了沥青市场的供应、需求及宏观地缘三方面。供应端关注云南石化停产、东明石化间歇生产等具体企业情况,以及开工率、排产数据等指标。需求端则分析了道路沥青开工率变化及基建施工旺季对库存的影响。宏观地缘方面,重点解读了美伊冲突等地缘事件对原油及沥青价格的影响。
当前沥青市场现状如何判断?
当前沥青市场呈现低开后震荡上行的态势。供应端受限,云南石化持续停产、东明石化间歇生产导致开工率处于近年最低水平,货源偏紧。需求端偏弱但库存持续去化,道路沥青开工率较往年同期偏低,但基建施工旺季支撑去库存。宏观地缘冲突助推成本,市场预计将偏强震荡。
研报提示了哪些风险?
研报提示需关注美伊军事冲突进展对原油价格及沥青成本的影响。供应端需关注云南石化复产计划及地方炼厂排产变化。需求端需关注宏观固定资产数据及南方降雨对基建施工的影响。此外,沥青期货持仓量减少也需留意市场资金流向变化。
你可能感兴趣
沥青日报:低开后震荡上行
冠通期货2026-05-06
沥青日报:低开后震荡上行
冠通期货2026-05-08
沥青日报:低开后震荡上行
冠通期货2026-05-19
沥青日报:低开后震荡上行
冠通期货2026-08-12
沥青日报:低开后震荡上行
冠通期货2026-04-09
沥青日报:低开后震荡上行
冠通期货2026-03-24
沥青日报:低开后震荡上行
冠通期货2026-05-21
沥青日报:低开后震荡上行
冠通期货2026-03-05
沥青日报:低开后震荡上行
冠通期货2026-08-13
沥青日报:低开后震荡运行
冠通期货2026-02-05