猜你想问
这份研报主要分析了沥青市场的哪些方面?
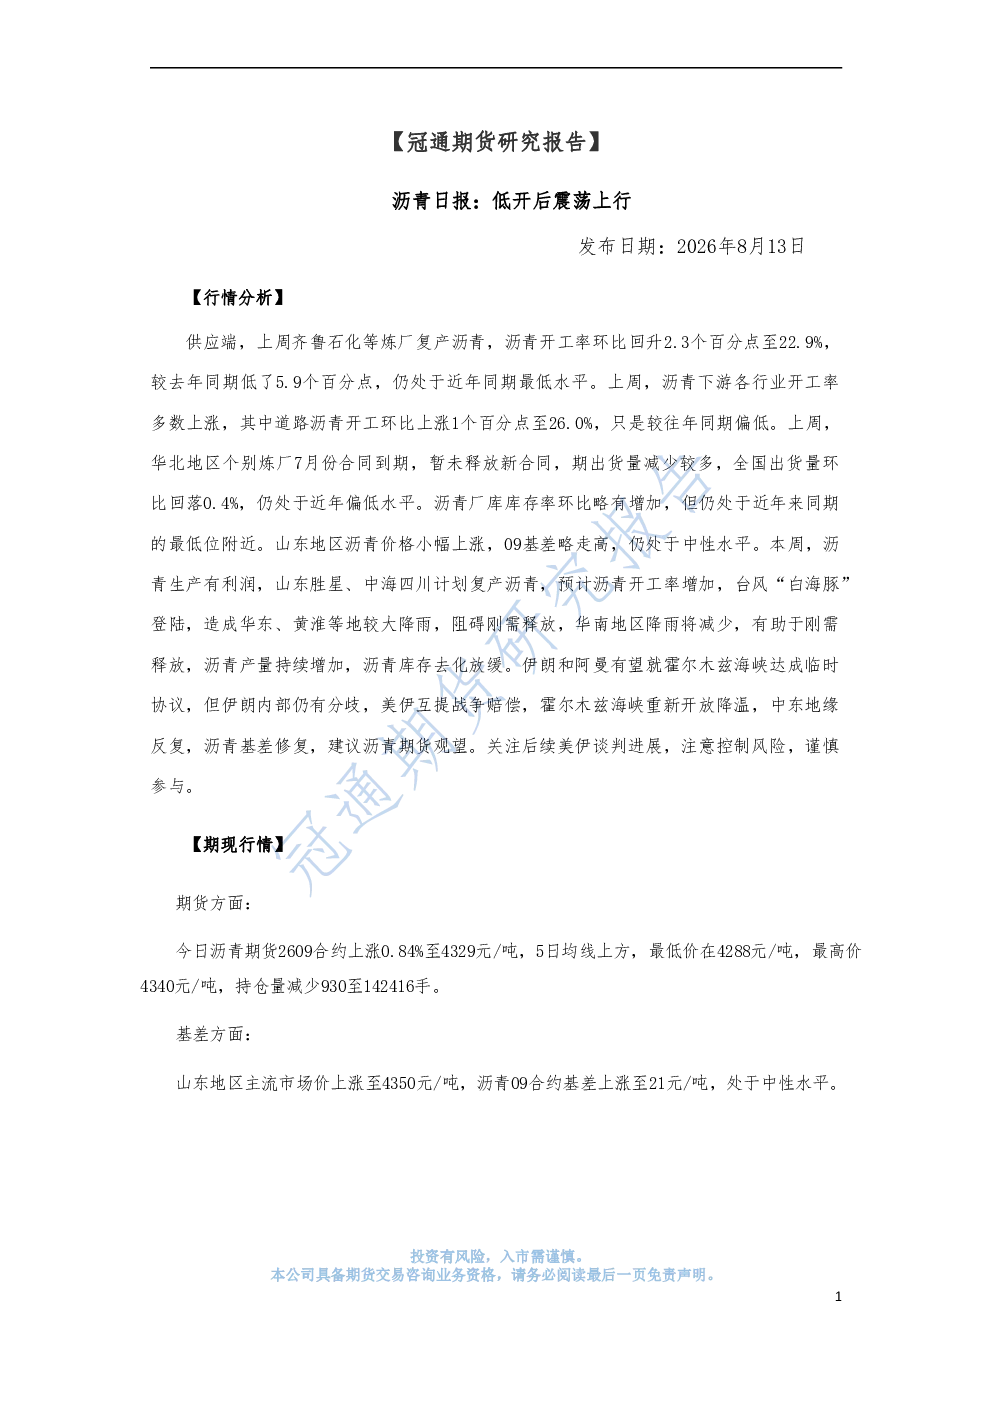
本研报分析了沥青市场的供应端、需求端、库存与基差情况。供应端关注了炼厂复产对开工率的影响及出货量变化;需求端重点考察了下游行业开工率及基础设施建设投资数据;库存与基差部分则详细解读了炼厂库存率及山东地区沥青价格和基差走势。
沥青行业目前的发展趋势如何?
沥青行业目前呈现震荡态势,供应端开工率虽有所回升但仍处低位,需求端下游开工率上涨但整体投资增速放缓。行业面临的主要趋势包括:炼厂产能逐步恢复、基础设施建设投资增速下滑、地缘政治对供应链的潜在影响以及期货基差的中性表现。这些因素共同决定了沥青市场的短期波动性。
研报中特别关注了哪些分析方向?
研报特别关注了供应端的炼厂复产情况及对开工率的影响,需求端的下游行业开工率与基建投资数据,以及库存与基差的动态变化。此外,还分析了台风对华东、黄淮地区刚需释放的影响,以及中东地缘政治对沥青基差的影响,这些是报告的核心分析方向。
当前沥青市场的现状是怎样的?
当前沥青市场处于低开后震荡上行的状态,供应端开工率环比回升但同比仍低,需求端下游开工率上涨但基建投资增速放缓。库存方面,炼厂库存率略有增加但仍在低位,基差表现中性。整体来看,市场供需矛盾尚未完全缓解,价格波动主要受供应和需求节奏变化影响。
研报提示了哪些风险因素需要注意?
研报提示的主要风险因素包括:炼厂产能恢复超预期可能加剧供应压力;台风等极端天气可能持续影响下游需求释放;中东地缘政治不确定性增加可能引发基差波动;以及基建投资增速放缓对长期需求的潜在影响。建议投资者关注这些风险因素,谨慎参与市场操作。
你可能感兴趣
沥青日报:低开后震荡上行
冠通期货2026-05-06
沥青日报:低开后震荡上行
冠通期货2026-05-08
沥青日报:低开后震荡上行
冠通期货2026-05-19
沥青日报:低开后震荡上行
冠通期货2026-08-12
沥青日报:低开后震荡上行
冠通期货2026-03-24
沥青日报:低开后震荡上行
冠通期货2026-04-09
沥青日报:低开后震荡上行
冠通期货2026-05-21
沥青日报:低开后震荡上行
冠通期货2026-09-09
沥青日报:低开后震荡上行
冠通期货2026-03-05
沥青日报:低开后震荡运行
冠通期货2026-02-05