猜你想问
这份纯碱早报的核心内容是什么?
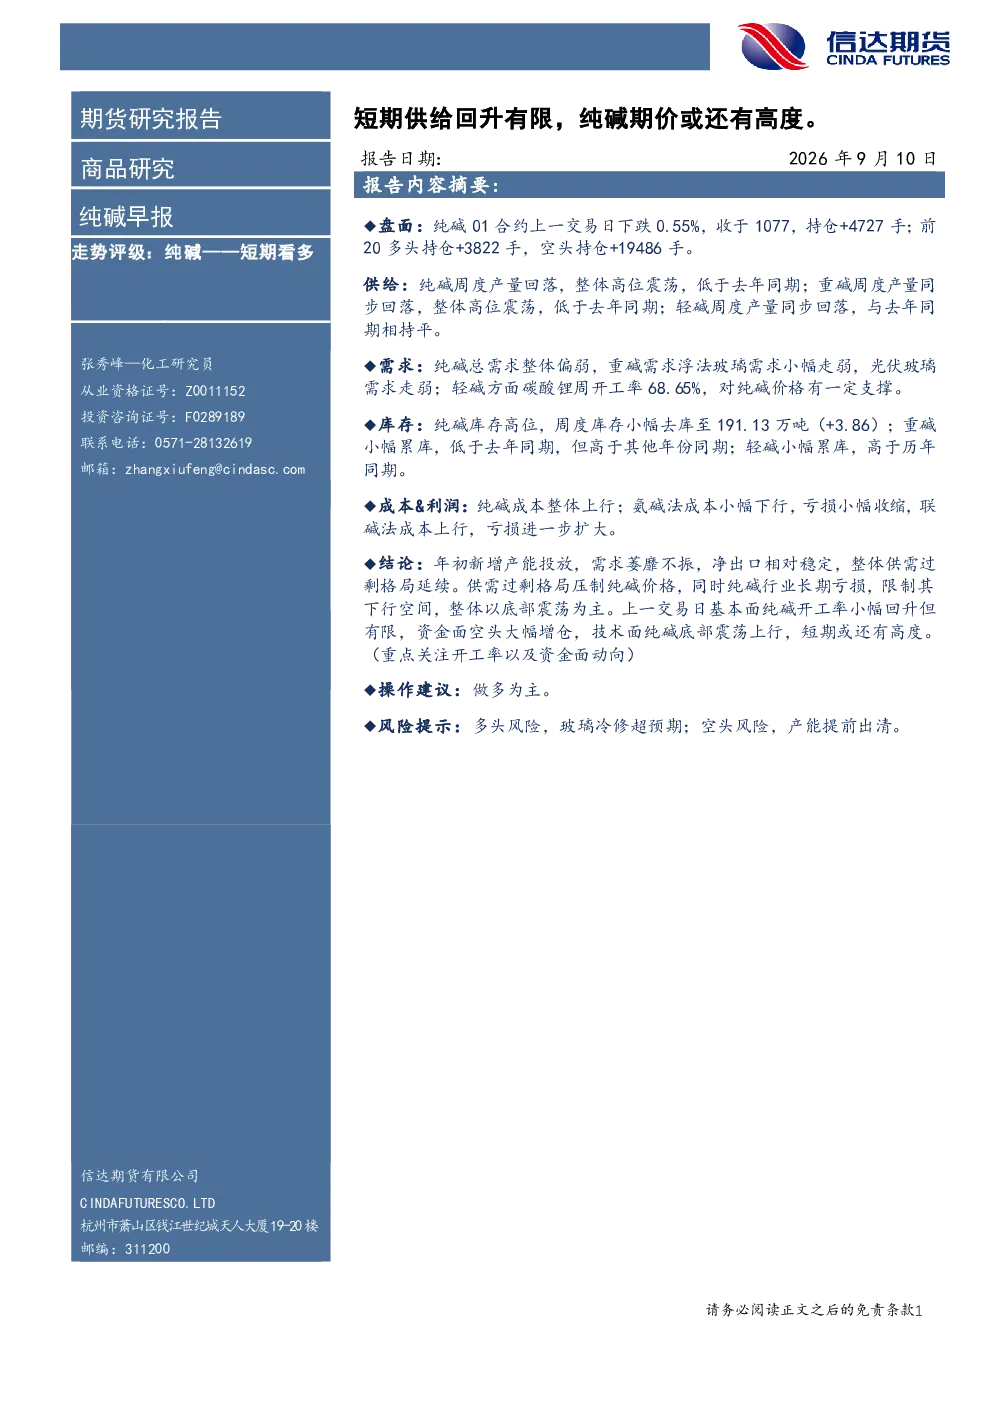
这份纯碱早报分析了纯碱市场的短期供需状况。报告指出,纯碱及重碱周度产量回落,整体高位震荡,低于去年同期;轻碱周度产量同步回落,与去年同期持平。纯碱总需求整体偏弱,重碱需求浮法玻璃和光伏玻璃均走弱;轻碱方面,碳酸锂周开工率68.65%,对纯碱价格有一定支撑。纯碱库存高位,周度库存小幅去库至191.13万吨(+3.86);重碱小幅累库,低于去年同期但高于其他年份同期;轻碱小幅累库,高于历年同期。成本方面,纯碱成本整体上行;氨碱法成本小幅下行,亏损收缩;联碱法成本上行,亏损扩大。
纯碱行业未来发展趋势如何?
纯碱行业未来发展趋势显示供需过剩格局延续。年初新增产能投放,需求萎靡不振,净出口相对稳定,整体供需过剩压制纯碱价格。行业长期亏损限制下行空间,整体以底部震荡为主。基本面开工率小幅回升但有限,资金面空头增仓,技术面底部震荡上行,短期或还有高度。需要注意的是,纯碱行业的发展受多种因素影响,包括宏观经济环境、下游行业需求变化、政策调控等,这些因素都可能对纯碱行业的发展趋势产生重要影响。
这份报告重点分析了哪些方向?
这份报告重点分析了纯碱市场的供给、需求、库存、成本&利润等方面。供给方面,纯碱及重碱周度产量回落,整体高位震荡,低于去年同期;轻碱周度产量同步回落,与去年同期持平。需求方面,纯碱总需求整体偏弱,重碱需求浮法玻璃和光伏玻璃均走弱;轻碱方面,碳酸锂周开工率68.65%,对纯碱价格有一定支撑。库存方面,纯碱库存高位,周度库存小幅去库至191.13万吨(+3.86);重碱小幅累库,低于去年同期但高于其他年份同期;轻碱小幅累库,高于历年同期。成本&利润方面,纯碱成本整体上行;氨碱法成本小幅下行,亏损收缩;联碱法成本上行,亏损扩大。
当前纯碱市场现状如何判断?
当前纯碱市场现状表现为供需过剩格局延续。年初新增产能投放,需求萎靡不振,净出口相对稳定,整体供需过剩压制纯碱价格。纯碱库存高位,周度库存小幅去库至191.13万吨(+3.86);重碱小幅累库,低于去年同期但高于其他年份同期;轻碱小幅累库,高于历年同期。成本方面,纯碱成本整体上行;氨碱法成本小幅下行,亏损收缩;联碱法成本上行,亏损扩大。基本面开工率小幅回升但有限,资金面空头增仓,技术面底部震荡上行,短期或还有高度。需要注意的是,纯碱市场现状受多种因素影响,包括宏观经济环境、下游行业需求变化、政策调控等,这些因素都可能对纯碱市场现状产生重要影响。
这份报告有哪些风险提示?
这份报告提示了纯碱市场的主要风险。多头风险方面,玻璃冷修超预期可能导致纯碱需求下降,从而对纯碱价格产生负面影响。空头风险方面,产能提前出清可能导致纯碱供给减少,从而对纯碱价格产生正面影响。此外,纯碱市场还面临其他风险,如宏观经济环境变化、政策调控、国际市场波动等。这些风险因素都可能对纯碱市场产生重要影响,投资者需要密切关注这些风险因素的变化,以便及时调整投资策略。