猜你想问
超盈國際研報主要分析了哪些核心內容?
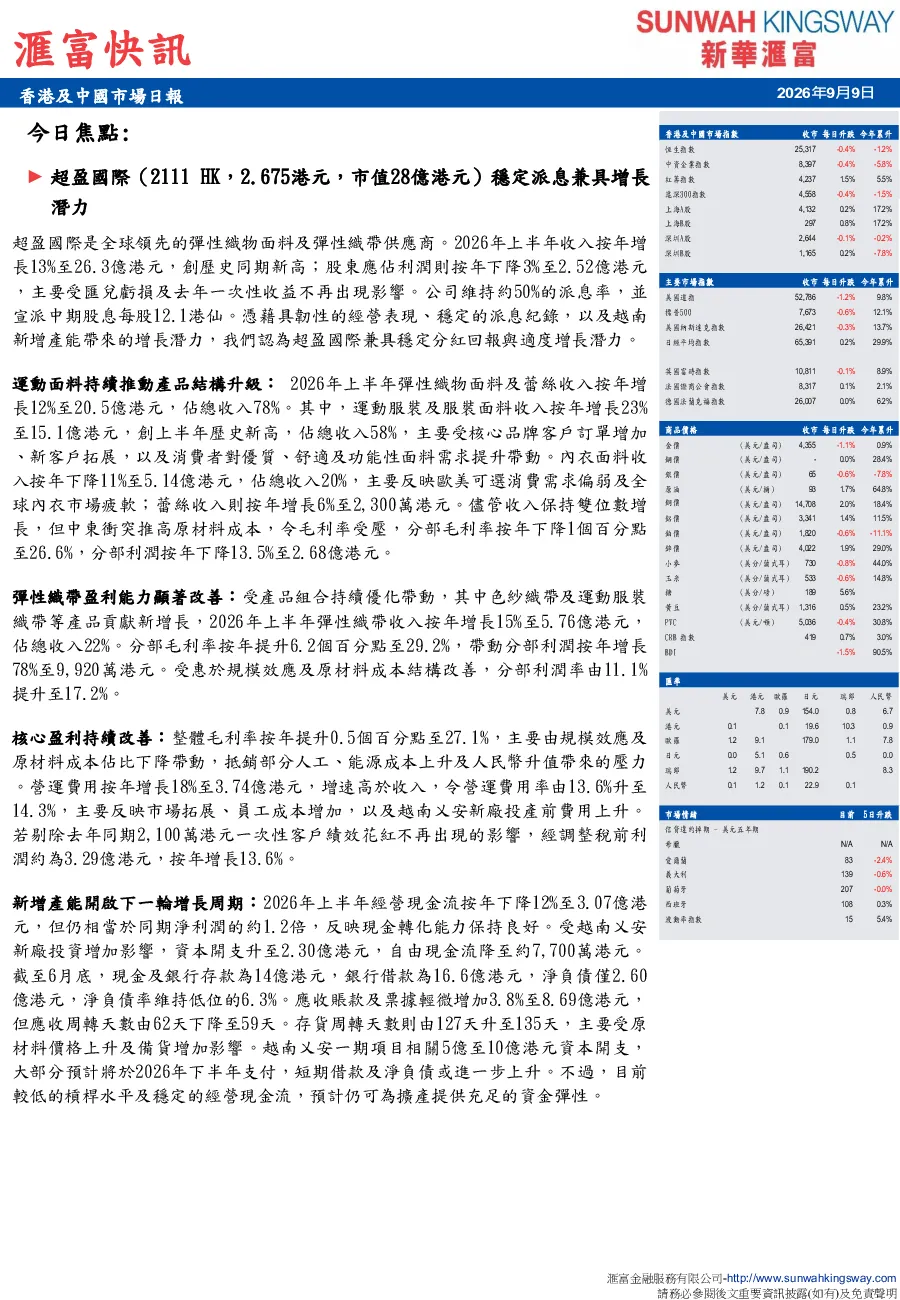
超盈國際研報主要分析了公司2026年上半年的經營表現,包括收入增長、利潤情況、產品結構變化、彈性織帶盈利能力改善、核心盈利持續改善、新增產能開啟下一輪增長周期等關鍵指標。同時還評估了公司的產品創新能力、一站式解決方案策略、客戶結構及生產布局,並對公司的長期增長潛力與穩定分紅回報進行了綜合評估。
彈性織物面料的行業發展趨勢如何?
彈性織物面料的行業發展趨勢顯著向運動服裝及服裝面料傾斜。隨著消費者對優質、舒適及功能性面料需求的提升,運動服裝及服裝面料收入增長23%,佔總收入58%。內衣面料收入則下降11%,反映歐美可選消費需求偏弱及全球內衣市場疲軟。蕾絲收入增長6%。整體而言,運動面料成為行業增長的主要動力,市場對功能性、高性能織物的需求持續提升。
研報對超盈國際的產品結構升級有何重點分析?
研報重點分析了超盈國際產品結構升級的趨勢。運動面料及蕾絲收入按年增長12%,佔總收入78%。運動服裝及服裝面料收入增長23%,佔總收入58%,主要受核心品牌客戶訂單增加、新客戶拓展帶動。內衣面料收入下降11%。彈性織帶收入增長15%,分部毛利率提升6.2個百分點至29.2%,利潤率提升至17.2%。公司通過產品創新及一站式解決方案,推動產品結構向高價值、高盈利能力方向升級。
目前市場對超盈國際的判斷是怎樣的?
市場對超盈國際的判斷顯示出公司兼具穩定分紅回報與適度增長潛力。儘管面臨消費需求偏弱及成本上升的短期壓力,公司經營表現展現出較強韌性。管理層已與客戶就價格調整進行溝通,隨著提價逐步落地,毛利率壓力有望緩解。公司擁有全球化產能布局、優質且分散的客戶結構及穩定派息紀錄,預計仍可維持較低槓桿水平及穩定經營現金流,為擴產提供資金彈性。
研報中提示了哪些相關風險?
研報中提示了幾個相關風險。短期壓力主要來自高油價推升石化相關原材料及能源成本。越南乂安新廠投資增加導致資本開支上升,短期借款及淨負債或進一步上升。存貨周轉天數由127天升至135天,主要受原材料價格上升及備貨增加影響。此外,全球經濟波動、競爭加劇及客戶訂單變化等外部因素也可能對公司產生影響。