猜你想问
赛轮轮胎2026年半年报核心数据有哪些?
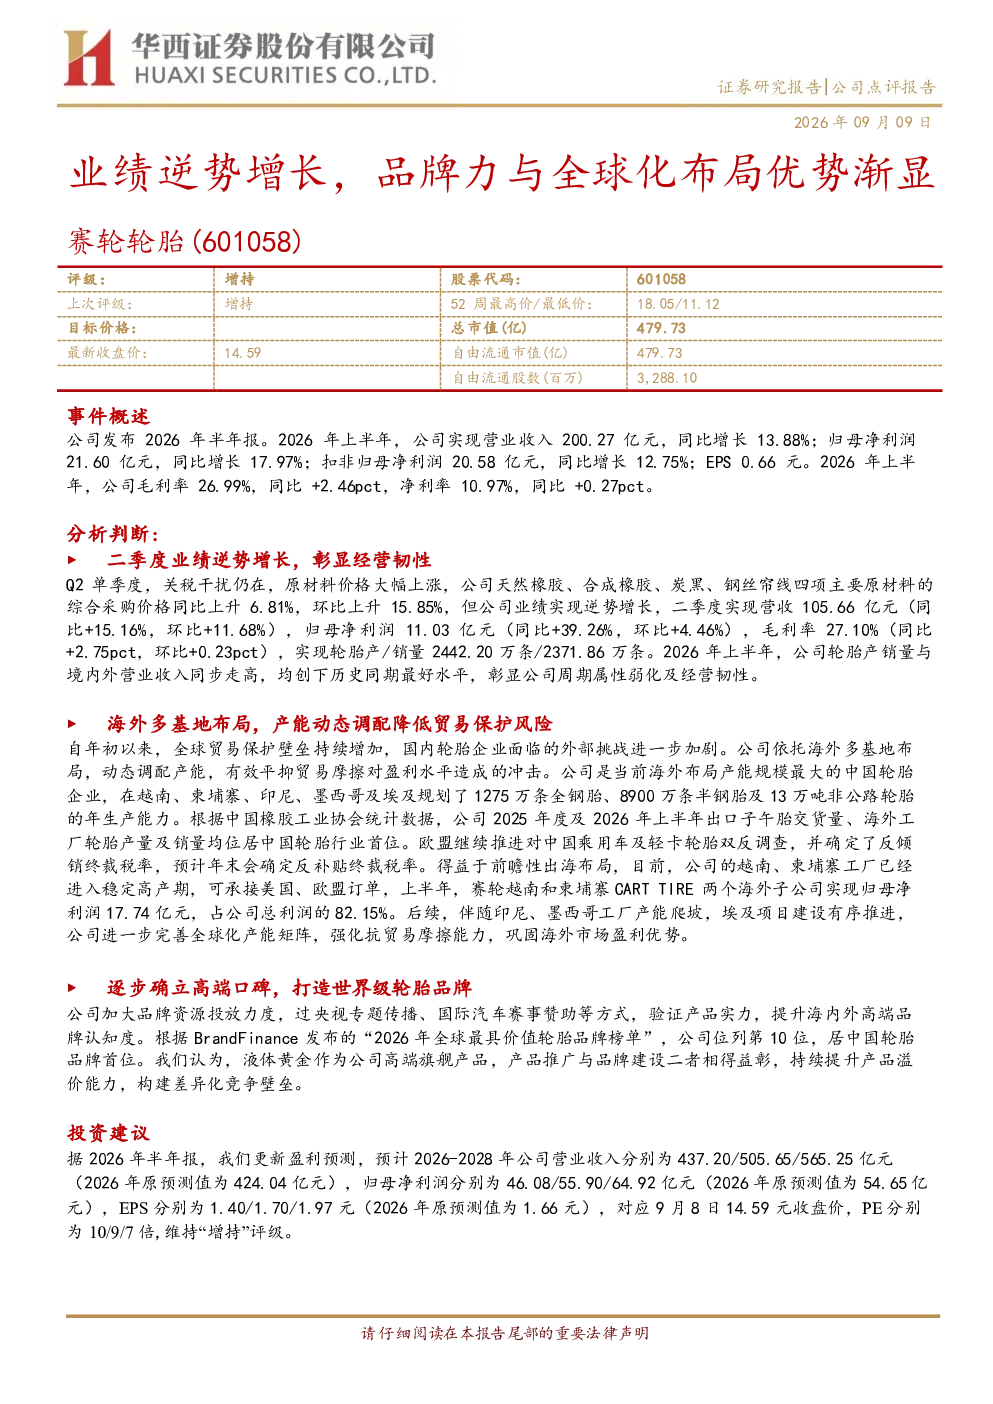
赛轮轮胎2026年半年报显示,公司实现营业收入200.27亿元,同比增长13.88%;归母净利润21.60亿元,同比增长17.97%;扣非归母净利润20.58亿元,同比增长12.75%。EPS为0.66元。毛利率提升至26.99%,净利率为10.97%。二季度表现尤为突出,营收和净利润均实现双位数增长,轮胎产销量创下历史同期最好水平。
赛轮轮胎全球化布局对其业务有何影响?
赛轮轮胎通过在越南、柬埔寨、印尼、墨西哥及埃及建立海外生产基地,有效分散了贸易保护风险。2026年上半年,越南和柬埔寨子公司贡献了82.15%的归母净利润。这种多基地布局不仅提升了抗风险能力,还通过本地化生产降低了成本,未来印尼和墨西哥工厂的投产将进一步增强其全球竞争力。
赛轮轮胎品牌建设有哪些举措?
赛轮轮胎通过央视专题传播、国际赛事赞助等方式提升高端品牌认知度,BrandFinance榜单将其列为全球轮胎品牌第10位,是中国唯一入榜企业。公司推出的高端旗舰产品“液体黄金”通过技术创新推动产品溢价,构建了差异化竞争壁垒。这些举措有助于提升品牌价值,增强市场竞争力。
当前轮胎行业市场现状如何?
当前轮胎行业面临原材料价格波动、贸易关税等挑战,但赛轮轮胎凭借其全球化布局和品牌优势展现出较强韧性。公司二季度业绩逆势增长,产销量创历史新高,显示出行业在逆境中仍存在增长空间。企业通过技术创新和品牌建设,能够有效应对市场变化。
赛轮轮胎面临哪些风险?
赛轮轮胎面临的主要风险包括原材料价格波动、贸易关税变化以及新产能投放不及预期。原材料价格波动直接影响生产成本,贸易关税可能增加出口压力,而新产能的扩张需要确保市场需求匹配,否则可能导致产能闲置。这些因素需持续关注。
你可能感兴趣
行业景气度提升推动公司全年业绩增长,看好公司品牌力提升与全球化布局
长城证券2025-06-27
TOPCon龙头优势渐显,全球化布局提升竞争力
国金证券2024-08-31
高端卡萨帝持续放量,全球化布局优势渐显
家用电器华西证券2020-04-30
业绩稳健增长,轨交物业优势渐显
房地产华创证券2017-03-29
投资价值分析报告:前瞻性全球化及高端市场布局、数字化改革,助力业绩逆势高速增长
家用电器华通证券国际2022-11-22
全面解码“稳健”系列二:从生产研发端看医疗业务:生产技术赋能品牌,盈利&增量优势渐显
机械设备华创证券2020-12-20
产品力决定竞争下限,迭代力决定竞争上限,国民品牌渐显
医药生物华鑫证券2022-09-07
2016年报点评:战略布局渐显 业绩增长可期
房地产东兴证券2017-04-26
2017业绩大幅增长,大健康布局效果渐显
医药生物国联证券2017-01-10
全渠道保持强劲增长,业绩逆势高增彰显品牌力
基础化工国联证券2022-08-28