猜你想问
这份研报的核心内容是什么?
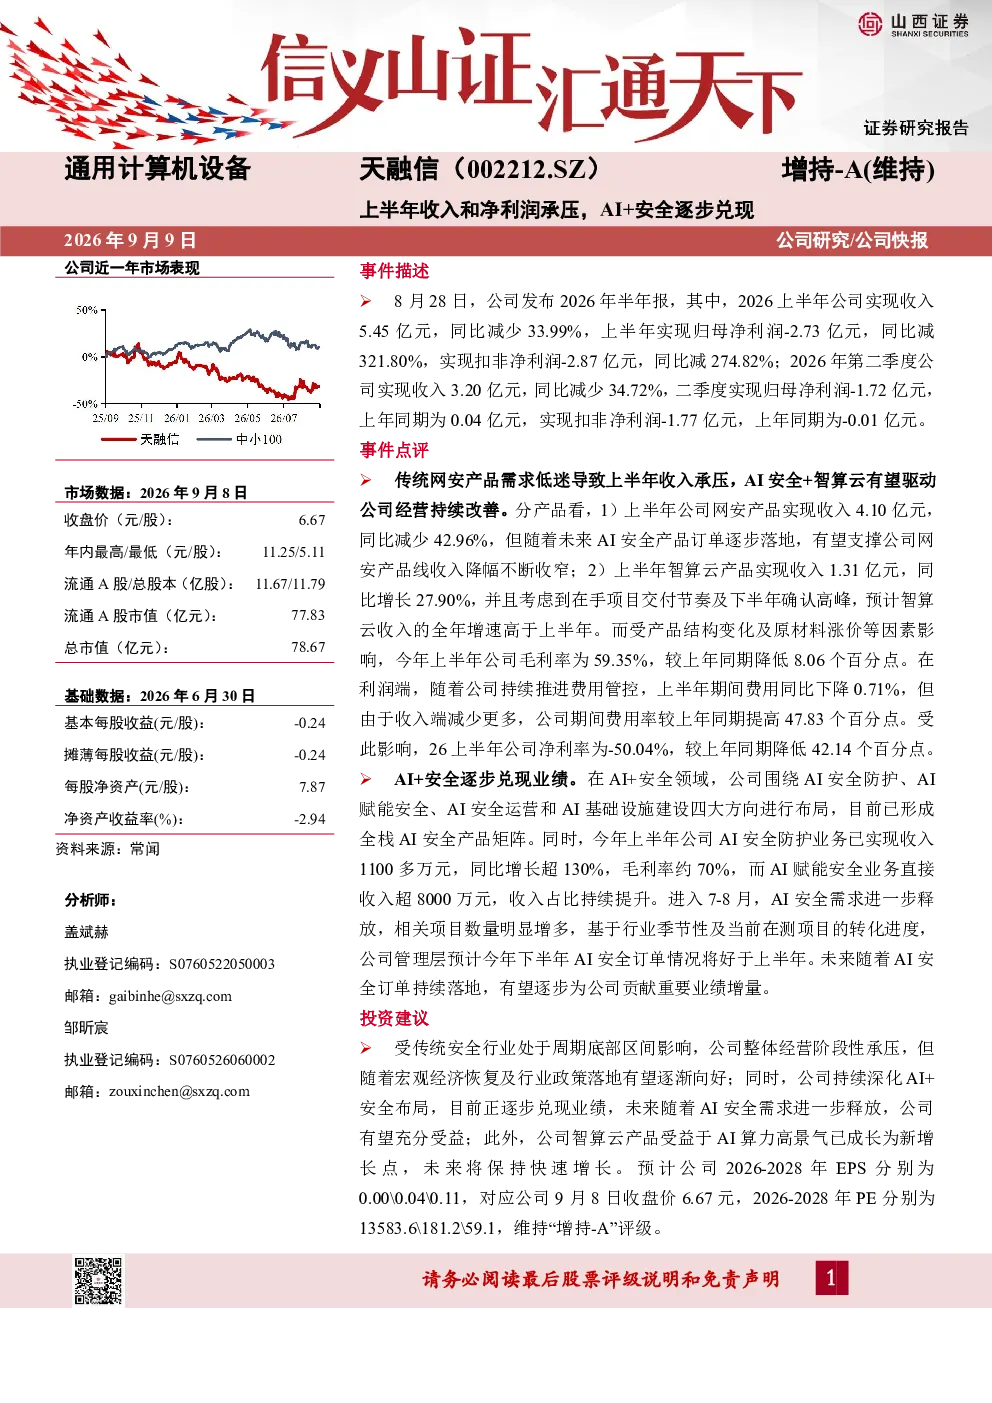
这份研报分析了天融信2026年上半年的业绩表现,指出公司收入和净利润承压,但AI+安全布局逐步兑现。报告显示,公司上半年收入5.45亿元,同比减少33.99%;归母净利润为-2.73亿元,同比减少321.80%。尽管传统网安产品收入大幅下降,但智算云产品收入同比增长27.90%,AI安全防护业务收入同比增长超130%,显示出公司在AI+安全领域的积极布局和潜力。
AI+安全赛道的发展趋势如何?
AI+安全赛道正逐步成为网络安全行业的重要发展方向。天融信在AI安全防护、AI赋能安全、AI安全运营和AI基础设施建设四大方向进行布局,已形成全栈AI安全产品矩阵。报告指出,AI安全防护业务收入超1100万元,同比增长超130%;AI赋能安全业务收入超8000万元,收入占比持续提升。这表明AI技术正被广泛应用于安全领域,提升安全防护能力和效率,未来市场潜力巨大。
研报重点分析了哪些方向?
研报重点分析了天融信的业务结构、财务数据和AI+安全布局。在业务结构方面,报告详细对比了传统网安产品和智算云产品的收入变化,指出传统网安产品受需求低迷影响收入大幅下降,而智算云产品保持增长。在财务数据方面,报告披露了公司上半年收入、净利润等关键指标,并分析了毛利率、期间费用率等财务指标的变化。此外,报告还重点分析了公司在AI+安全领域的布局进展和未来潜力。
当前市场对天融信的判断如何?
当前市场对天融信的判断呈现分化状态。一方面,公司上半年业绩承压,收入和净利润大幅下降,显示出传统安全行业周期底部的影响。另一方面,公司在AI+安全领域的布局逐步兑现,智算云产品保持增长,AI安全业务收入显著提升,显示出公司向新业务转型的积极态势。市场对天融信的估值也反映出这种分化,预计未来业绩改善将影响其市场表现。
研报提到了哪些风险提示?
研报提示了多项风险,包括宏观经济持续下行风险、市场竞争加剧风险、季节性收入和盈利波动风险、商誉减值风险、AI产品商业化进展不及预期风险以及传统网安业务复苏不及预期风险。这些风险主要涉及宏观经济环境变化、行业竞争加剧、公司业务转型不确定性以及AI产品商业化落地等方面,投资者需关注这些风险对公司未来业绩的影响。