猜你想问
中青旅2026年经营情况如何?
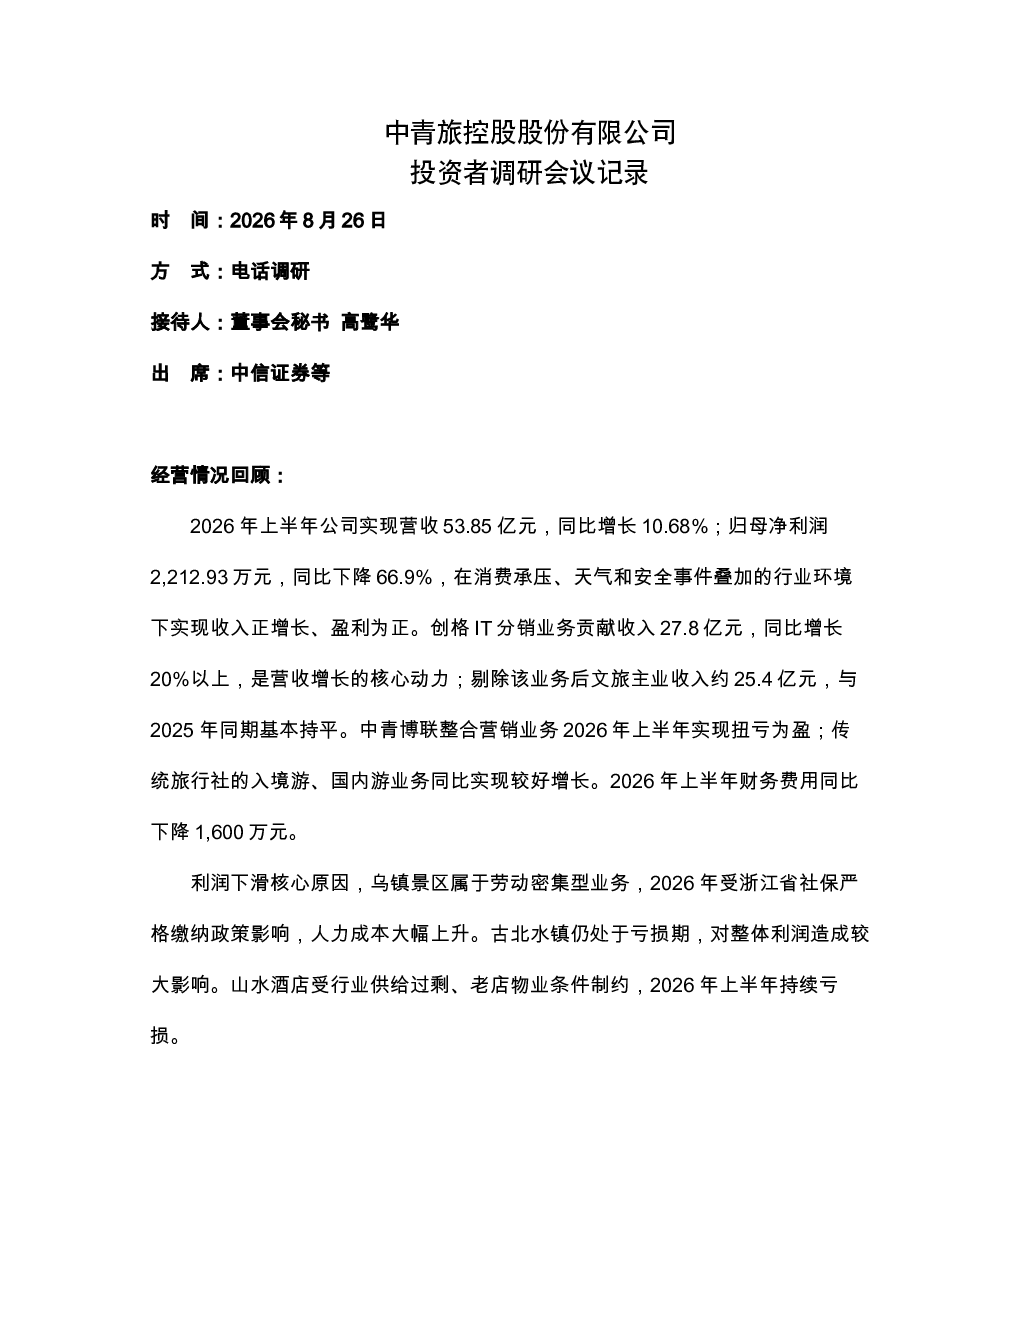
2026年上半年公司实现营收53.85亿元,同比增长10.68%,但归母净利润同比下降66.9%至2,212.93万元。创格IT分销业务贡献收入27.8亿元,同比增长超20%,是营收增长核心动力。剔除该业务后,文旅主业收入约25.4亿元,与2025年同期基本持平。中青博联整合营销业务实现扭亏为盈,传统旅行社入境游、国内游业务同比增长较好。财务费用同比下降1,600万元。
中青旅利润下滑的主要原因是什么?
利润下滑主因包括乌镇景区人力成本大幅上升(受浙江省社保政策影响)、古北水镇仍处于亏损期,以及山水酒店因行业供给过剩和物业条件制约持续亏损。这些因素共同导致公司整体利润下降。
中青旅景区业务发展情况如何?
乌镇景区上半年营收和利润保持相对稳定,7-8月受台风影响游客数和营收下降,但人均消费提升,酒店收入占比提升超10%至50%,入住率同比提升7个百分点。古北水镇上半年亏损额同比收窄,通过免票政策引流、举办活动等方式提升客流量,但人均消费和二次消费仍有提升空间。
中青旅行业发展趋势如何?
文旅市场出行人数增长,但传统景区、旅行社业务表现不佳。核心业务受周边免费低价景区分流、游客消费习惯变化、极端天气频发等冲击。公司“十五五”规划将重点发挥轻资产运营优势,减少重资产投资,通过产品服务和管理输出带动业务增长,并拓展场馆运营、城市更新、乡村振兴等新业务。
中青旅研报有哪些风险提示?
研报显示公司面临乌镇景区人力成本上升、古北水镇持续亏损、山水酒店经营压力等经营风险。此外,行业竞争加剧、游客消费习惯变化、极端天气频发以及会展行业周期波动等因素也可能对公司业绩产生影响。公司已启动山水酒店挂牌转让程序,处置低效无效资产。
你可能感兴趣
今世缘董秘交流纪要-调研纪要
未知机构2023-02-09
南玻A联合调研邀请—新董秘首次亮相
国泰君安证券2016-08-21
广州好莱客创意家居股份有限公司接待投资者调研的记录(2024年11月13日)
null2024-11-13
广州好莱客创意家居股份有限公司接待投资者调研的记录(2024年11月11日)
未知机构2024-11-11
阿拉丁接待投资者调研活动记录(2024年11月19日11月20日)
未知机构2024-11-19
阿拉丁接待投资者调研活动记录(2024年7月23日)
未知机构2024-07-23
阿拉丁接待投资者调研活动记录(2024年12月13日12月17日)
未知机构2024-12-13
和邦生物投资者调研接待记录表
未知机构2024-11-27
603659 璞泰来 2026年8月21日上海璞泰来新能源科技集团股份有限公司接待调研活动记录表
未知机构2026-08-24
阿拉丁接待投资者调研活动记录(2024年7月1日7月2日)
未知机构2024-07-01