猜你想问
这份研报的核心内容是什么?
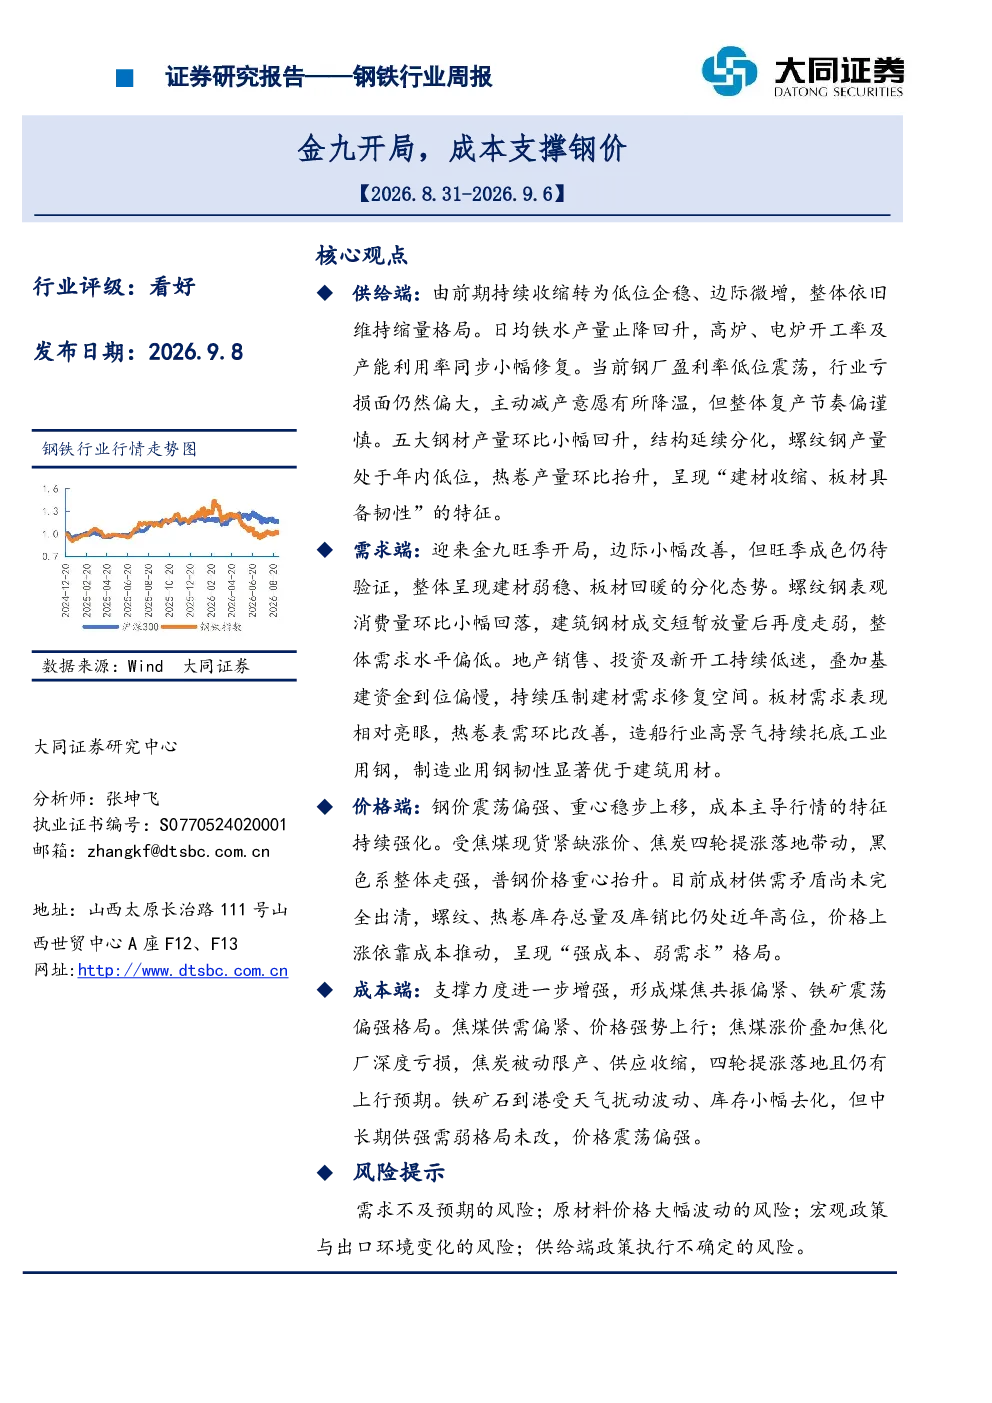
本报告分析了钢铁行业在金九开局的供需状况。供给端呈现低位企稳,产量小幅回升但整体缩量格局维持,钢厂盈利低位震荡,主动减产意愿降温。需求端虽迎来旺季开局,但成色待验证,建材需求偏弱,板材需求相对韧性。价格端由成本主导上涨,焦煤焦炭价格上涨带动钢价重心上移,但库存高位压制需求,呈现“强成本、弱需求”格局。成本端煤焦共振偏紧,铁矿震荡偏强,支撑钢价但挤压钢厂利润。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势呈现结构性分化。供给端将维持低位弹性调整,需求端分化持续,建材受地产基建拖累修复空间有限,板材受益于制造业和造船业景气度提升表现亮眼。价格端成本支撑力度增强,但需关注供需平衡变化。行业向高端化、绿色化转型加速,特钢及资源自给率高普钢龙头具备竞争优势。政策层面,行业自律控产降库存或成常态,欧盟新规等外部因素需持续关注。
研报重点分析了哪些方向?
研报重点分析了供需两端的结构性变化及成本对价格的主导作用。供给端关注铁水产量、开工率、产能利用率及钢厂库存变化,揭示行业缩量企稳但复苏偏谨慎的特点。需求端聚焦金九旺季开局表现,区分建材与板材需求分化,剖析地产基建拖累及制造业韧性。价格端深入探讨焦煤焦炭、铁矿石等成本因素对钢价的影响,指出“强成本、弱需求”的矛盾格局。同时关注原材料价格波动、钢厂盈利变化及行业重要事件。
当前钢铁市场现状如何判断?
当前钢铁市场现状呈现供需错配、成本支撑强于需求的格局。供给端虽收缩压力有所缓解,但整体仍处低位,钢厂库存下降但社会库存高位,显示供需紧张程度有限。需求端金九旺季开局力度不足,建材需求受地产基建拖累持续低迷,板材需求表现相对较好,但整体消费水平偏低。价格端钢价上涨主要依靠焦煤焦炭等原材料价格上涨驱动,而非需求改善,市场情绪偏向谨慎。
研报提示的主要风险有哪些?
研报提示的主要风险包括:需求不及预期,地产投资和新开工持续低迷可能拖累建材需求修复;原材料价格大幅波动,焦煤焦炭等价格剧烈变动将直接影响钢厂盈利水平和市场情绪;宏观政策与出口环境变化,货币政策收紧或贸易摩擦加剧可能对行业造成冲击;供给端政策执行不确定,行业减产降库的力度和持续性存在变数,可能影响市场供需平衡。