猜你想问
出口超预期对债市的影响是什么?
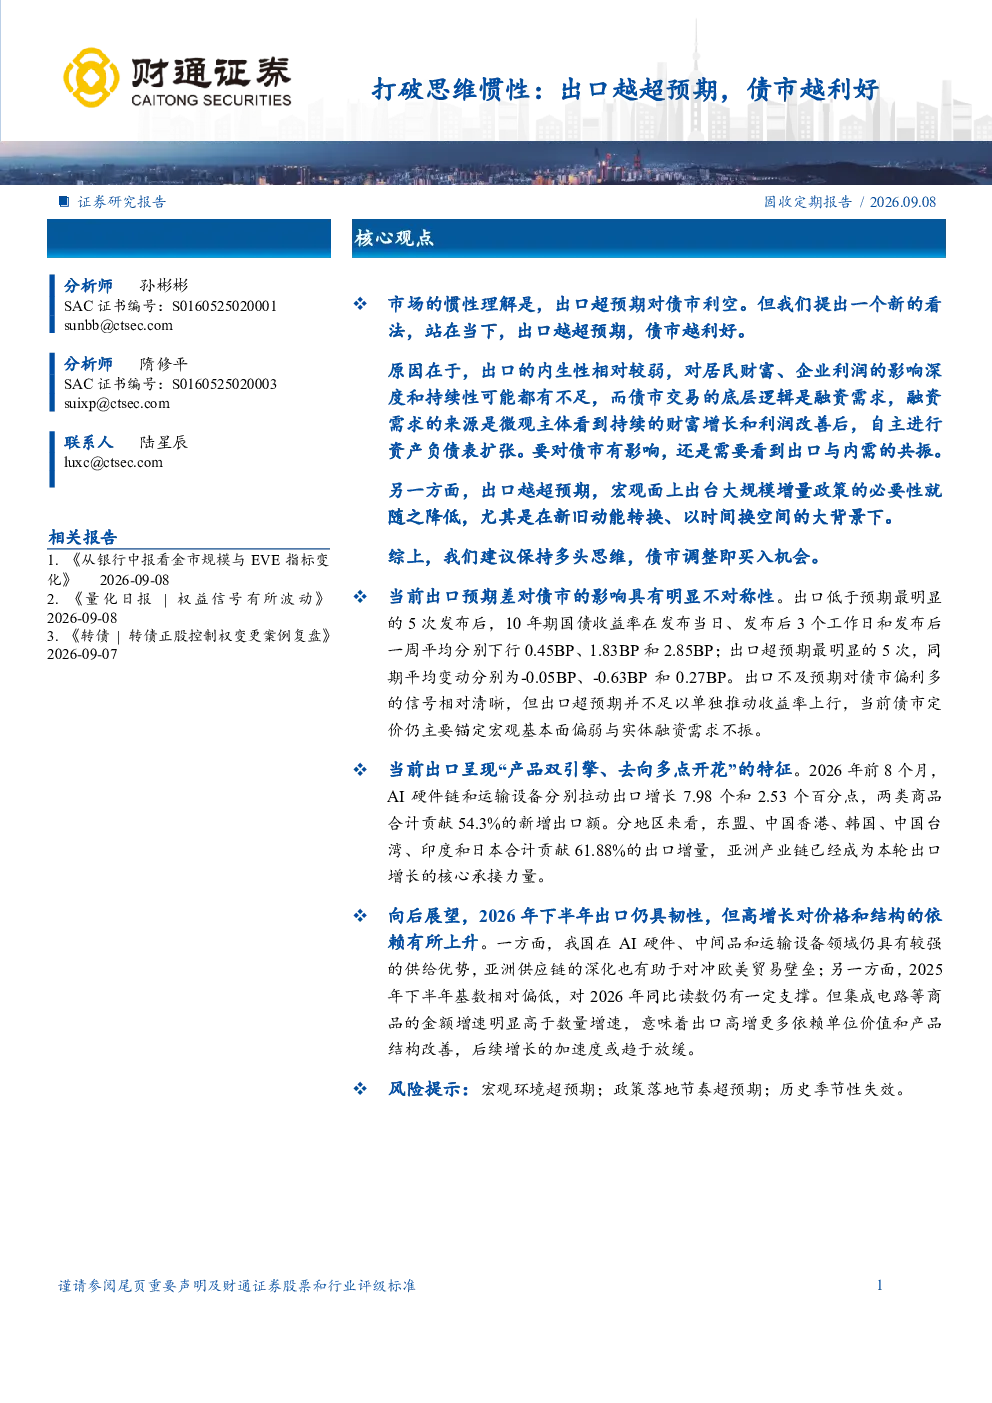
市场通常认为出口超预期会导致资金回流,从而对债市不利。但本报告提出,出口越超预期,债市反而越利好。因为出口内生性较弱,对居民财富和企业利润的影响有限,债市的核心驱动力是融资需求,需要内需与出口形成共振。出口超预期意味着宏观政策出台的必要性降低,从而减弱了债市的风险因素。数据显示,出口低于预期时,10年期国债收益率平均下行;而出口超预期时,收益率变动不明显。这表明出口超预期对债市的影响并非简单的资金面冲击,而是通过宏观政策预期变化来传导。
当前出口的主要增长动力是什么?
当前出口呈现“产品双引擎、去向多点开花”的特征。AI硬件链和运输设备是拉动出口增长的主要动力。2026年前8个月,AI硬件链和运输设备分别拉动出口增长7.98个和2.53个百分点,合计贡献了54.3%的新增出口额。具体来看,8月集成电路出口同比增长129.83%,自动数据处理设备及其零部件同比增长76.52%。1-8月集成电路出口金额同比增长78.4%,单位价值拉动60.1个百分点。这些数据表明,高技术产品和设备出口是当前出口增长的主要支撑,也反映了我国出口结构升级的趋势。
报告对2026年下半年出口有何预测?
报告预测2026年下半年出口仍具韧性,但高增长对价格和结构的依赖上升,增长加速度可能放缓。当前出口的主要动力是AI硬件链和运输设备,这些领域未来增长仍有一定空间,但增速可能不及前期。同时,出口增长越来越依赖于产品价格和结构优化,而非单纯的数量扩张。亚洲地区贡献了61.88%的出口增量,美国市场贡献相对有限,这意味着出口结构更加多元化,降低了对单一市场的依赖。这种趋势表明,未来出口增长需要更多依靠技术创新和产品升级来驱动。
当前债市面临的主要风险是什么?
当前债市面临的主要风险在于宏观政策预期的不确定性。虽然出口超预期有助于降低追加刺激性财政政策的必要性,但全球经济形势复杂多变,可能影响国内政策的制定和执行。此外,出口增长对价格和结构的依赖上升,如果这些领域出现波动,也可能对宏观经济造成冲击。另外,高技术产品和设备出口虽然增长迅速,但也面临技术壁垒和市场竞争等挑战。这些因素都可能对债市形成潜在风险。
本报告的主要结论是什么?
本报告的主要结论是,出口越超预期,债市越利好。报告指出,出口内生性较弱,对居民财富和企业利润影响有限,债市的核心驱动力是融资需求,需要内需与出口形成共振。出口超预期意味着宏观政策出台的必要性降低,从而减弱了债市的风险因素。当前出口呈现“产品双引擎、去向多点开花”的特征,AI硬件链和运输设备是主要动力。2026年下半年出口仍具韧性,但高增长对价格和结构的依赖上升,增长加速度可能放缓。债市可保持多头思维,逢调配置,外需托底降低追加刺激性财政政策的必要性。