猜你想问
这份研报的核心内容是什么?
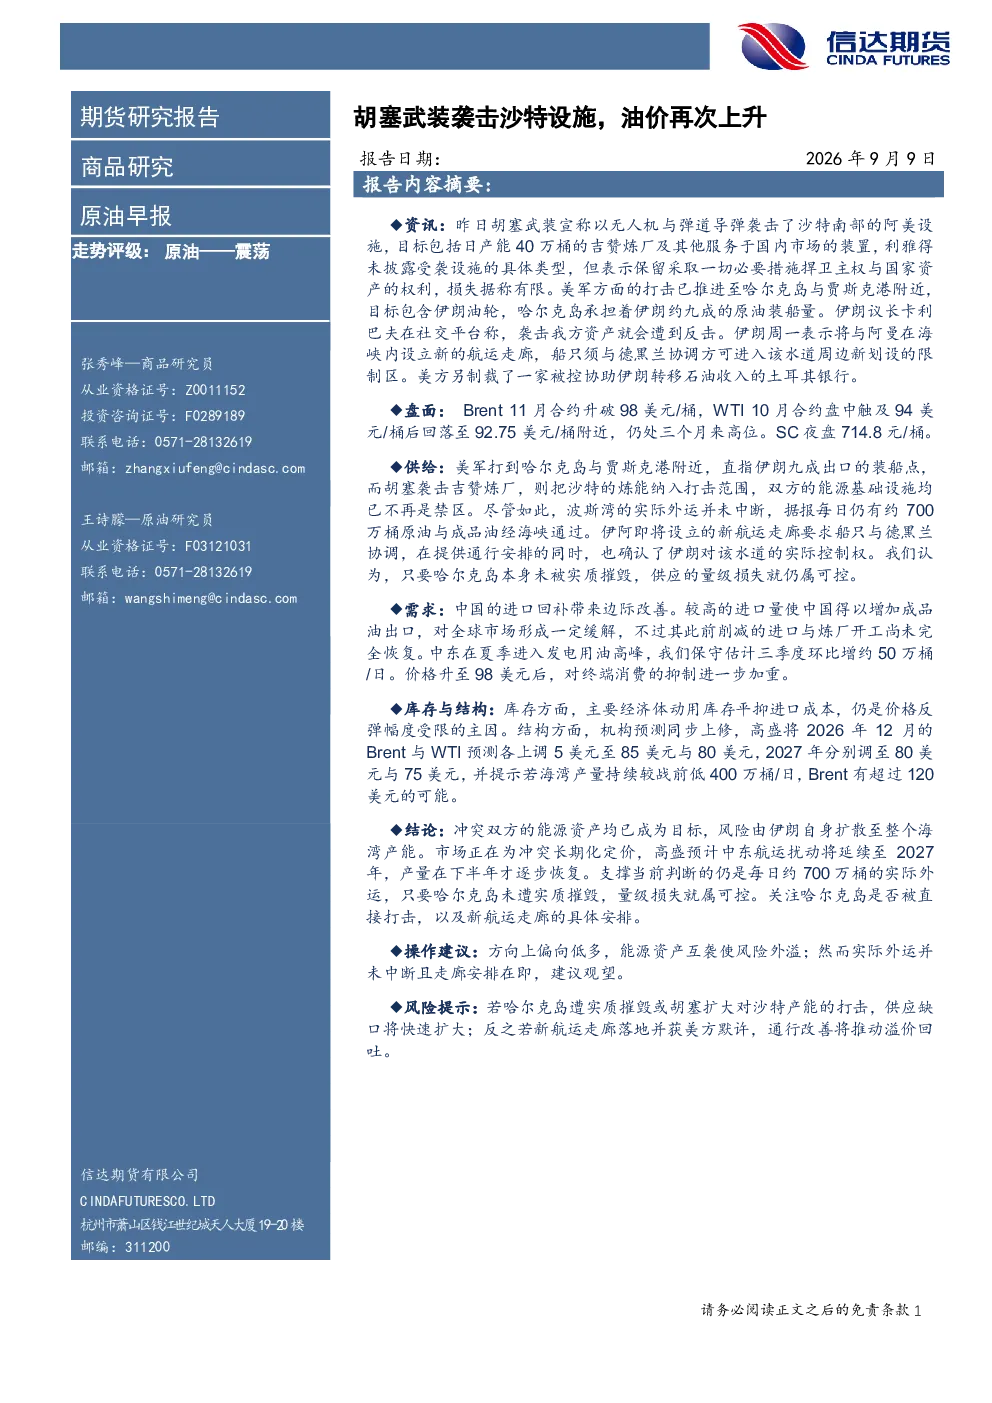
这份研报分析了原油市场的走势,指出原油走势评级为震荡。盘面表现显示Brent 11月合约升破98美元/桶,WTI 10月合约盘中触及94美元/桶后回落至92.75美元/桶附近,仍处三个月来高位。地缘政治风险方面,美军接近伊朗哈尔克岛与贾斯克港,胡塞武装袭击吉赞炼厂,但波斯湾实际外运未中断,每日约700万桶原油与成品油经海峡通过。伊朗新航运走廊要求船只与德黑兰协调,确认伊朗对该水道的实际控制权。只要哈尔克岛未被实质摧毁,供应量级损失属可控。中国较高进口量增加成品油出口,对全球市场形成缓解,但此前削减的进口与炼厂开工尚未完全恢复。中东夏季进入发电用油高峰,三季度环比增约50万桶/日。价格升至98美元后,对终端消费的抑制加重。主要经济体动用库存平抑进口成本,限制价格反弹幅度。高盛将2026年12月Brent与WTI预测上调至85美元与80美元,2027年分别调至80美元与75美元;若海湾产量持续较战前低400万桶/日,Brent可能超120美元。市场为冲突长期化定价,高盛预计中东航运扰动延续至2027年,产量下半年逐步恢复。每日约700万桶实际外运,哈尔克岛未遭实质摧毁则量级损失可控。关注重点为哈尔克岛是否被直接打击,新航运走廊具体安排。建议偏向低多,能源资产互袭使风险外溢;但实际外运未中断且走廊安排在即,建议观望。
原油行业的发展趋势如何?
原油行业的发展趋势受地缘政治和供需关系双重影响。当前地缘政治风险加剧,美军接近伊朗哈尔克岛与贾斯克港,胡塞武装袭击吉赞炼厂,但波斯湾实际外运未中断,每日约700万桶原油与成品油经海峡通过。伊朗新航运走廊要求船只与德黑兰协调,确认伊朗对该水道的实际控制权。从供应端看,只要哈尔克岛未被实质摧毁,供应量级损失属可控。需求端,中国较高进口量增加成品油出口,对全球市场形成缓解,但此前削减的进口与炼厂开工尚未完全恢复。中东夏季进入发电用油高峰,三季度环比增约50万桶/日。价格升至98美元后,对终端消费的抑制加重。主要经济体动用库存平抑进口成本,限制价格反弹幅度。机构预测显示,高盛将2026年12月Brent与WTI预测上调至85美元与80美元,2027年分别调至80美元与75美元;若海湾产量持续较战前低400万桶/日,Brent可能超120美元。市场为冲突长期化定价,高盛预计中东航运扰动延续至2027年,产量下半年逐步恢复。每日约700万桶实际外运,哈尔克岛未遭实质摧毁则量级损失可控。关注重点为哈尔克岛是否被直接打击,新航运走廊具体安排。总体来看,原油行业面临的地缘政治风险和供需变化将影响其未来发展趋势。
这份研报重点分析了哪些方向?
这份研报重点分析了原油市场的供需关系、地缘政治风险和价格走势。在供给分析方面,重点关注了地缘政治风险对原油供应的影响,如美军接近伊朗哈尔克岛与贾斯克港,胡塞武装袭击吉赞炼厂,但波斯湾实际外运未中断,每日约700万桶原油与成品油经海峡通过。同时,分析了伊朗新航运走廊对供应的影响,确认伊朗对该水道的实际控制权。在需求分析方面,关注了中国较高进口量对全球市场的影响,以及中东夏季发电用油高峰对需求的拉动作用。此外,还分析了价格升至98美元后对终端消费的抑制效应。在库存与结构方面,分析了主要经济体动用库存平抑进口成本对价格的影响。机构预测方面,高盛将2026年12月Brent与WTI预测上调至85美元与80美元,2027年分别调至80美元与75美元;若海湾产量持续较战前低400万桶/日,Brent可能超120美元。研究结论方面,指出冲突双方能源资产均成为目标,风险从伊朗扩散至整个海湾产能,市场为冲突长期化定价,高盛预计中东航运扰动延续至2027年,产量下半年逐步恢复。支撑因素为每日约700万桶实际外运,哈尔克岛未遭实质摧毁则量级损失可控。关注重点为哈尔克岛是否被直接打击,新航运走廊具体安排。操作建议偏向低多,能源资产互袭使风险外溢;但实际外运未中断且走廊安排在即,建议观望。
当前原油市场的现状如何判断?
当前原油市场的现状表现为供需关系紧张和地缘政治风险加剧。从盘面表现看,Brent 11月合约升破98美元/桶,WTI 10月合约盘中触及94美元/桶后回落至92.75美元/桶附近,仍处三个月来高位。地缘政治风险方面,美军接近伊朗哈尔克岛与贾斯克港,胡塞武装袭击吉赞炼厂,但波斯湾实际外运未中断,每日约700万桶原油与成品油经海峡通过。伊朗新航运走廊要求船只与德黑兰协调,确认伊朗对该水道的实际控制权。从供需关系看,中国较高进口量增加成品油出口,对全球市场形成缓解,但此前削减的进口与炼厂开工尚未完全恢复。中东夏季进入发电用油高峰,三季度环比增约50万桶/日。价格升至98美元后,对终端消费的抑制加重。主要经济体动用库存平抑进口成本,限制价格反弹幅度。机构预测显示,高盛将2026年12月Brent与WTI预测上调至85美元与80美元,2027年分别调至80美元与75美元;若海湾产量持续较战前低400万桶/日,Brent可能超120美元。市场为冲突长期化定价,高盛预计中东航运扰动延续至2027年,产量下半年逐步恢复。每日约700万桶实际外运,哈尔克岛未遭实质摧毁则量级损失可控。关注重点为哈尔克岛是否被直接打击,新航运走廊具体安排。总体来看,原油市场处于供需紧张和地缘政治风险加剧的状态。
这份研报提示了哪些风险?
这份研报提示了原油市场的主要风险,包括供应缺口扩大和溢价回吐。供应缺口扩大的风险在于,若哈尔克岛遭实质摧毁或胡塞扩大对沙特产能打击,供应缺口将快速扩大,导致油价进一步上涨。溢价回吐的风险在于,若新航运走廊落地并获美方默许,通行改善将推动溢价回吐,导致油价回落。此外,地缘政治风险也是一大风险因素,冲突双方能源资产均成为目标,风险从伊朗扩散至整个海湾产能。市场为冲突长期化定价,高盛预计中东航运扰动延续至2027年,产量下半年逐步恢复。每日约700万桶实际外运,哈尔克岛未遭实质摧毁则量级损失可控。关注重点为哈尔克岛是否被直接打击,新航运走廊具体安排。总体来看,原油市场面临的风险主要包括供应缺口扩大、溢价回吐和地缘政治风险。