猜你想问
集运指数(欧线)震荡承压的原因是什么?
根据国泰君安期货研究提供的报告,集运指数(欧线)震荡承压主要受到宏观经济波动、供应链调整以及地缘政治风险等多重因素影响。报告指出,当前全球经济复苏不确定性增加,导致欧洲港口吞吐量及运价出现周期性波动。同时,能源价格及原材料成本上涨也对运输成本形成压力。此外,俄乌冲突及中东局势不稳定进一步加剧了市场避险情绪,抑制了部分运输需求。具体数据及分析可参考公司官网发布的详细报告。
欧洲集运行业未来发展趋势如何?
从行业发展趋势来看,欧洲集运行业正经历结构性转型。一方面,数字化技术如区块链、物联网的应用提升了物流效率,但另一方面,环保政策趋严对传统燃油船舶构成挑战,推动绿色航运技术加速研发。报告强调,欧洲多国计划在2035年前实现航运碳中和,这将催生大量新能源船舶订单。同时,区域贸易协定如RCEP的生效也为亚洲至欧洲航线带来增量需求。但需关注,全球通胀压力及货币紧缩政策可能抑制部分消费性进口,对行业增长形成制约。
本报告主要分析了哪些方面?
本报告重点分析了欧洲集运市场的供需关系、运价波动特征及宏观环境影响因素。通过跟踪欧洲主要港口吞吐量、船舶运力供给及货主订单变化,报告评估了当前市场平衡状态。同时,结合宏观经济指标如PMI、CPI及主要经济体货币政策动向,研判了未来一段时期市场可能出现的变数。报告还特别关注了地缘政治冲突对供应链韧性的冲击,并提供了相关应对建议。资料来源于公司官网及国泰君安期货研究数据库。
当前欧洲集运市场处于什么状态?
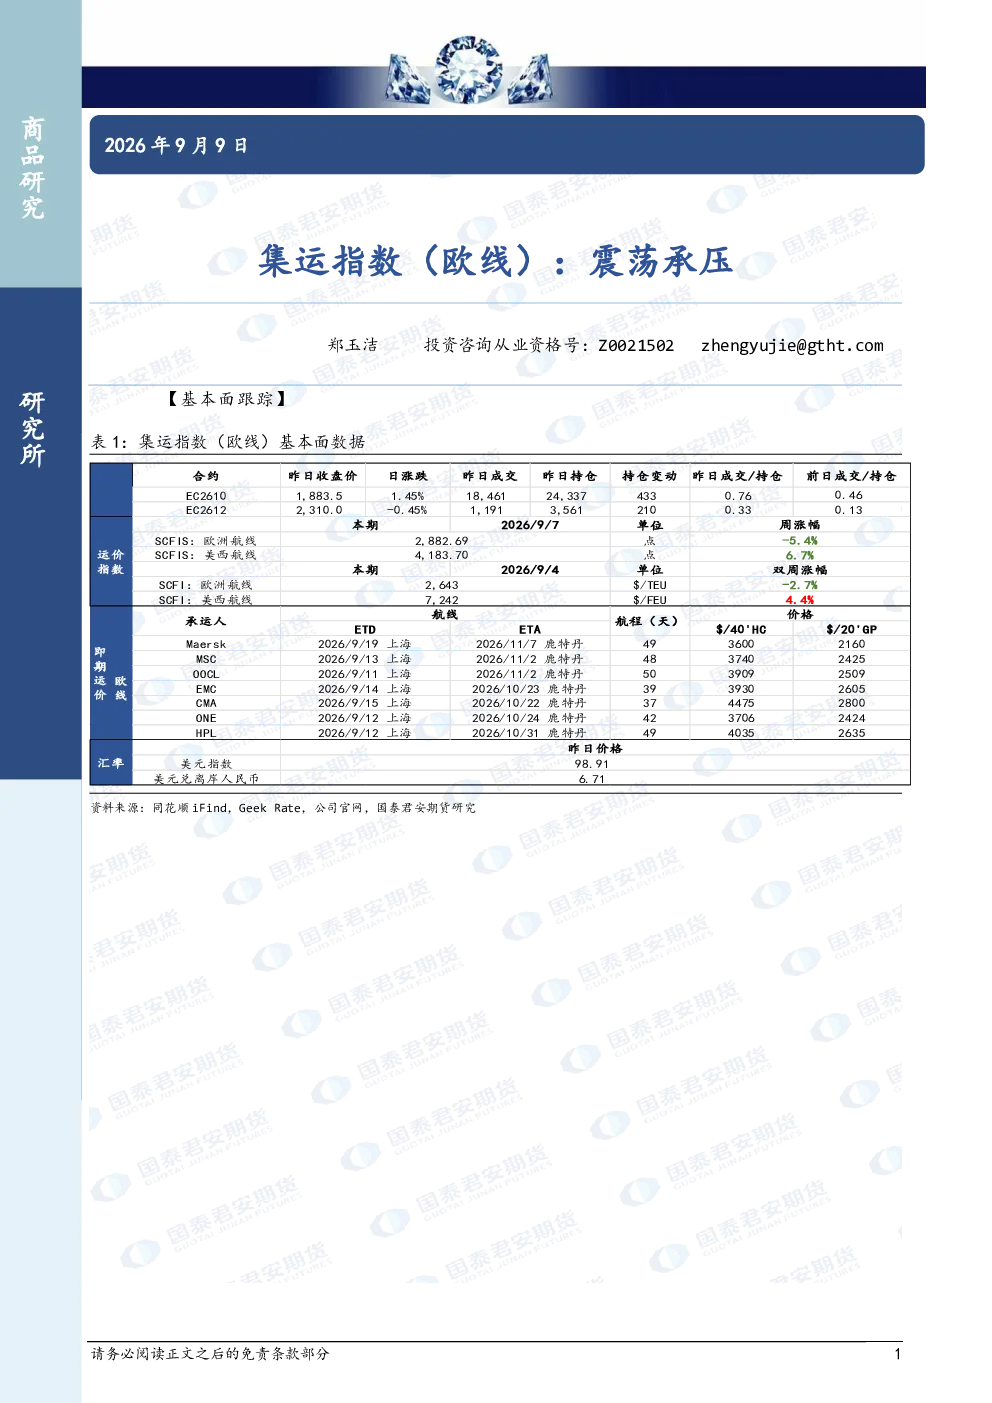
根据最新监测数据,欧洲集运市场整体呈现供需紧平衡状态,但结构性分化明显。一方面,汽车、家电等大宗商品运输需求保持韧性,主要受欧洲制造业复苏支撑;另一方面,纺织品、电子产品等消费品运输量出现季节性回落,与暑期出行高峰及消费疲软有关。报告指出,集运指数(欧线)趋势强度为0,表明市场动能不足,但波动性仍较高。需持续关注能源价格走势及主要港口拥堵情况,这些因素可能引发运价短期大幅波动。
投资欧洲集运行业需注意哪些风险?
投资欧洲集运行业需关注多重风险。首先,地缘政治风险不容忽视,俄乌冲突及中东紧张局势可能中断关键航道,影响运输效率。其次,环保政策风险加剧,欧盟碳排放交易体系(EU ETS)扩容将显著增加企业运营成本。再次,全球经济下行风险可能导致需求萎缩,引发运价及利润率双杀。此外,供应链重构带来的结构性调整也可能对传统运输企业造成冲击。投资者应结合公司官网及国泰君安期货研究报告,全面评估风险收益特征,并做好风险对冲准备。不构成投资建议,风险自担。