猜你想问
这份研报的核心内容是什么?
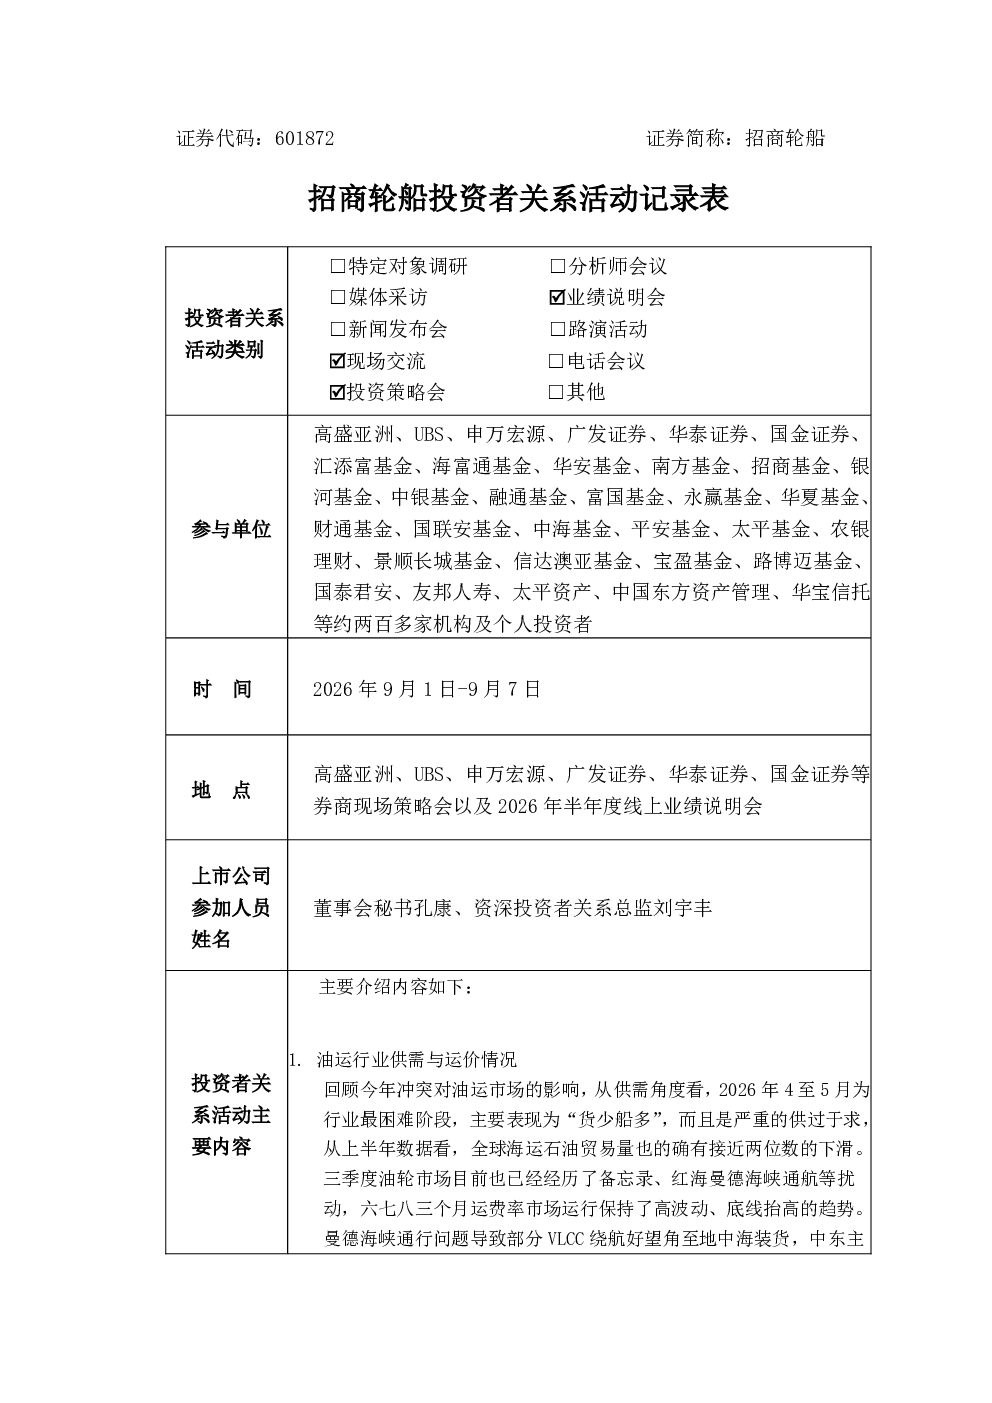
本研报主要分析了油运行业的供需与运价情况,包括2026年4至5月的困难阶段、三季度市场扰动、曼德海峡受阻对运力供给的影响、红海及霍尔木兹海峡的运费率变化等。同时,报告探讨了全球原油供应与出口情况,如中东出口恢复情况、大西洋地区出货量、美国石油出口与储备等。此外,还详细介绍了招商轮船的VLCC运营与业务情况,包括运力部署、订单情况、老旧船压力及处置计划。报告还分析了公司VLCC船队规模与规划,以及油运行业的风险与关键影响节点,如中美元首谈判、美国中期选举等可能影响区域局势和原油贸易政策的因素。最后,报告简要介绍了干散货业务情况,包括行业基本面改善、主要驱动因素及公司干散货船队规模与规划。
油运行业未来发展趋势如何?
油运行业未来发展趋势呈现多方面特点。从供需角度看,全球原油补库需求、船队老化叠加地缘风险等因素支撑VLCC运费率高位运行。中东地区出口虽恢复但低于战前水平,大西洋地区出货量持续,美国石油出口高位但储备下降。从运力角度看,2028年VLCC新船交付将带来有效运力增长,但老龄化船队运行时间和效率下降需关注。从风险角度看,四季度中美元首谈判、美国中期选举等因素可能影响区域局势和原油贸易政策。从公司角度看,招商轮船通过调整运力部署、加大坞修力度等方式保障运营效率,并保持较高现货/短租比例以对冲市场风险。
研报重点分析了哪些方向?
本研报重点分析了油运行业的供需与运价情况,包括全球海运石油贸易量变化、运费率波动、主要航线受阻对运力供给的影响等。同时,报告深入探讨了全球原油供应与出口情况,如中东出口恢复情况、大西洋地区出货量、美国石油出口与储备等。此外,报告详细介绍了招商轮船的VLCC运营与业务情况,包括运力部署、订单情况、老旧船压力及处置计划,并分析了公司VLCC船队规模与规划。报告还重点分析了油运行业的风险与关键影响节点,如中美元首谈判、美国中期选举等可能影响区域局势和原油贸易政策的因素。最后,报告简要介绍了干散货业务情况,包括行业基本面改善、主要驱动因素及公司干散货船队规模与规划。
当前油运市场现状如何?
当前油运市场呈现复杂多变的现状。从供需角度看,2026年4至5月为油运行业最困难阶段,表现为“货少船多”,供过于求,全球海运石油贸易量下滑约两位数。三季度市场经历了备忘录、红海曼德海峡通航等扰动,六七八月运费率市场高波动、底线抬高。从主要航线看,曼德海峡受阻导致部分VLCC绕航好望角至地中海装货,中东主港口出货模式变化,增加货盘需求,降低全球有效运力供给和效率。红海(地中海)航线延布港出口量从3-400万桶/日降至不足200万桶/日,预计逐步修复但受限于管道及港口产能。霍尔木兹海峡船对船转运VLCC日租金突破高位,名义运费达历史新高,支撑中东国家石油出口。从公司角度看,招商轮船根据全球货源情况实时调整运力部署,保障船队较高运营效率,二三季度加大坞修力度。
研报提示了哪些风险?
本研报提示了油运行业面临的多重风险。首先,四季度关键时间节点如中美元首谈判、美国中期选举、圣诞节等可能影响区域局势和原油贸易政策,进而影响油运市场供需格局。其次,全球VLCC船队老龄化带来的运行时间和效率下降,可能对运费率形成压力。再次,红海VLCC采用“减载过驳+管线转运”模式,Sidi Kerir港拥堵严重,基础设施影响短期内难以改变,可能影响红海航线效率。此外,美国持续释放战储和商业储备,石油出口高位但储备下降,未来需大量回补,可能影响全球原油供需平衡。最后,中国需求情况虽有所改善,但国内成品油出口限制持续放宽,或需加大海运原油采购,需关注市场波动风险。